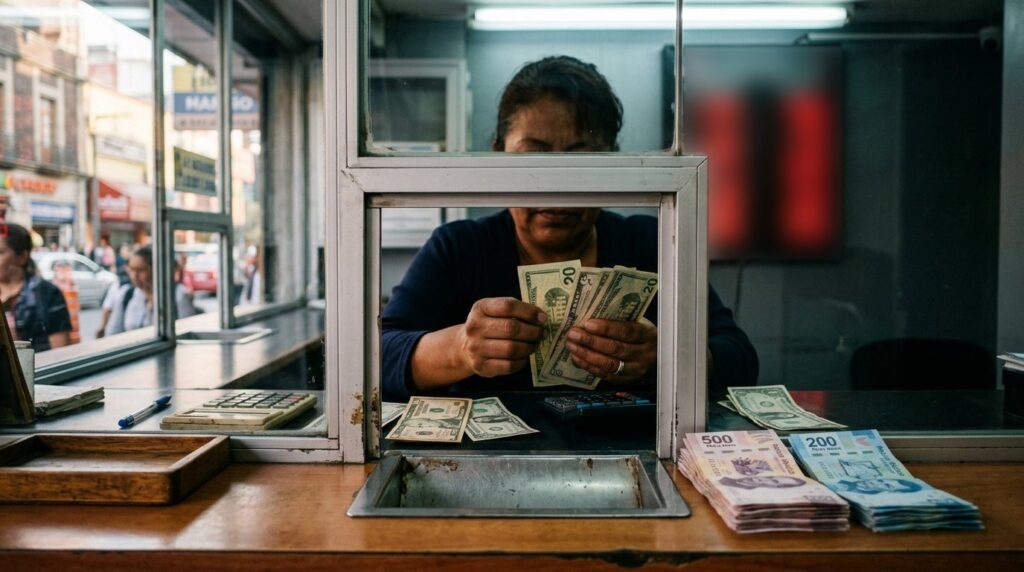
Una casa de cambio es una sociedad anónima con autorización de la Secretaría de Hacienda para hacer una sola cosa: comprar y vender divisas. No te puede guardar dinero ni prestarte. Y aquí está el dato que casi nadie conoce: en México solo hay 7 casas de cambio autorizadas, contra 706 centros cambiarios registrados, según el padrón de la CNBV consultado el 7 de octubre de 2026. Casi cualquier letrero de “cambio de dólares” que veas en la calle o en el aeropuerto es de los segundos.
La diferencia no es de nombre. Una casa de cambio pasa por una autorización de Hacienda, un capital mínimo de unos $75 millones de pesos y supervisión completa de la CNBV. Un centro cambiario solo se registra, y la CNBV lo vigila únicamente en prevención de lavado de dinero. En esta guía te explico qué hace cada uno, cuántos dólares en efectivo te pueden recibir y, lo más útil para tu bolsillo, cuánto pierdes realmente entre el precio al que compran y el precio al que venden.
Lo esencial
- Una casa de cambio necesita autorización de la SHCP y la supervisa la CNBV. No capta depósitos y el IPAB no la cubre: tu dinero está protegido solo mientras dura la operación.
- Hoy hay 7 casas de cambio autorizadas y 706 centros cambiarios. El centro cambiario solo opera hasta US$10,000 por cliente al día y solo en efectivo.
- Si llevas dólares en billete a cambiar, sin expediente el tope es de US$300 al día y US$1,500 al mes. Con expediente completo, US$4,000 al mes.
- El costo real no es la comisión: es la diferencia entre compra y venta. En nuestra medición del 12 de octubre de 2026 fue de 1.4% en una app de transferencias a 12.8% en una ventanilla de efectivo.
¿Qué es una casa de cambio?
Piensa en una casa de cambio como en un comerciante que solo vende un producto: monedas de otros países. Te compra dólares barato y te los vende caro, y vive de la diferencia, igual que la tienda de la esquina vive de comprar el refresco a un precio y venderlo a otro. No te hace préstamos, no te abre una cuenta de ahorro y no invierte tu dinero.
En términos legales, es una organización auxiliar del crédito regulada por la Ley General de Organizaciones y Actividades Auxiliares del Crédito (LGOAAC). Su artículo 81 dice que para comprar, vender y cambiar divisas “en forma habitual y profesional” con el público se requiere autorización de la Secretaría de Hacienda y Crédito Público, que la otorga después de escuchar al Banco de México y a la CNBV. La autorización no se puede vender ni traspasar.
Un error muy repetido en internet es decir que las casas de cambio “las autoriza la CNBV”. No es así: autoriza Hacienda y supervisa la CNBV (artículo 56). Banxico, por su parte, fija las reglas de sus operaciones con divisas y puede suspenderlas temporalmente. Si quieres ver dónde encaja cada pieza, el mapa del sistema financiero mexicano te lo ordena en un solo diagrama.
Qué puede hacer y qué tiene prohibido
Según el artículo 82 de la LGOAAC, una casa de cambio debe ser sociedad anónima con objeto exclusivo y puede:
- Comprar y vender billetes, monedas y cheques de viajero en moneda extranjera.
- Comprar y vender divisas por transferencia entre cuentas bancarias, sin límite por documento.
- Comprar o cobrar documentos a la vista en moneda extranjera y vender los que ella misma expida.
Lo que no puede hacer está en el artículo 87-A: recibir depósitos, otorgar fianzas o avales, ni ninguna operación que la ley no le autorice expresamente. Por eso no existe la “cuenta de ahorro en una casa de cambio”: si alguien te la ofrece, ya tienes una señal de alerta.
La consecuencia práctica más importante está en el artículo 51-B: el Gobierno Federal no garantiza las operaciones de las casas de cambio, y ellas deben decirlo en sus oficinas y en su publicidad. Como no captan depósitos, tampoco aplica el seguro del IPAB. Tu dinero está expuesto solo durante la operación, que normalmente dura minutos; no lo dejes ahí ni un día más de lo necesario.
Casa de cambio, centro cambiario y transmisor de dinero
La ley tiene tres figuras que la gente confunde, y el nombre de las tres está reservado: el artículo 7 prohíbe usar “casa de cambio”, “centro cambiario” o “transmisor de dinero” en la razón social si no tienes la autorización o el registro correspondiente.
| Casa de cambio | Centro cambiario | Transmisor de dinero | |
|---|---|---|---|
| Cómo entra | Autorización de la SHCP (art. 81) | Registro ante la CNBV, renovable cada 3 años | Registro ante la CNBV |
| Quién la vigila | CNBV, supervisión completa | CNBV, solo en prevención de lavado de dinero | CNBV, solo en prevención de lavado de dinero |
| Límite por operación | Sin tope legal por operación | US$10,000 por cliente al día | No compra ni vende billetes |
| Transferencias | Sí | No: solo efectivo, cheques de viajero y cheques en pesos | Es su giro: envíos de dinero |
| Cuántas hay (CNBV, 7-oct-2026) | 7 | 706 | 134 |
Que un centro cambiario esté “solo registrado” no lo vuelve ilegal ni riesgoso por sí mismo. Significa algo más concreto: la CNBV revisa que cumpla las reglas contra el lavado de dinero, pero no su solvencia ni cómo trata a sus clientes. Para una operación de cambio en efectivo que se liquida al momento, eso importa poco. Para cualquier cosa que implique dejarle dinero, importa mucho.
Hay una diferencia más que vale la pena conocer antes de tener un problema. La ley de protección al usuario de servicios financieros (artículo 2, fracción IV) nombra expresamente a las casas de cambio como institución financiera, así que puedes presentar una queja ante la CONDUSEF. A los centros cambiarios y a los transmisores de dinero no los nombra. Mi lectura es que con ellos la CONDUSEF tiene poco margen para intervenir; no encontré un pronunciamiento oficial que lo aclare, así que si te pasa, pregunta primero en su línea de atención.
¿Cuántas casas de cambio hay en México y cuáles son?
Al 7 de octubre de 2026, el Padrón de Entidades Supervisadas de la CNBV lista siete casas de cambio:
- B y B Casa de Cambio
- Divisas San Jorge Casa de Cambio
- Globo Cambio Foreign Exchange (filial de una entidad extranjera)
- Imperial Casa de Cambio
- Order Express Casa de Cambio
- Prodira Casa de Cambio
- Sterling Casa de Cambio
Probablemente no reconoces ninguna, y eso dice mucho del sector. En 2007 había 24 casas de cambio y para 2016 quedaban nueve, según El Financiero; “aproximadamente seis” se convirtieron en bancos. El caso más conocido es CIBanco, que nació en 1983 como Consultoría Internacional, una casa de cambio, y se volvió banco en 2008. La lógica es sencilla: para mover divisas de empresas a escala, la licencia bancaria permite captar depósitos y dar crédito; la de casa de cambio, no.
La barrera de entrada tampoco ayuda. El artículo 82 exige un capital mínimo de 8,657,000 UDIs, calculado con el valor de la UDI al 31 de diciembre del año anterior. Con la UDI de cierre de 2025 (8.665387, según Banxico), eso son unos $75 millones de pesos para operar en 2026, más un local exclusivo. Un centro cambiario no tiene ese requisito de capital, y por eso hay cien por cada casa de cambio.
El sector cambiario, en el centro de la lupa en 2025-2026
El 25 de junio de 2025, la red contra delitos financieros del Tesoro de Estados Unidos (FinCEN) señaló a CIBanco, Intercam Banco y Vector Casa de Bolsa como instituciones de “preocupación primaria” por lavado de dinero, y al día siguiente la CNBV intervino su administración. Dos de los tres tienen raíz cambiaria: CIBanco nació como casa de cambio e Intercam creció en ese negocio. CIBanco terminó en liquidación a cargo del IPAB desde octubre de 2025, y Vector perdió sus licencias en diciembre de 2025 a petición de sus accionistas.
En 2026 el foco bajó a la calle. La oficina de control de activos del Tesoro estadounidense (OFAC) designó al Centro Cambiario La Peseta, en Matamoros, el 30 de junio de 2026, y el 29 de septiembre a Galerías Centro Cambiario, en Tijuana, y MIA Centro Cambiario, en Mexicali, por presuntos vínculos con el crimen organizado. Ninguna de las siete casas de cambio autorizadas aparece en esas listas, y no encontré multas ni revocaciones recientes contra ellas. La lección para ti es práctica: por eso te piden identificación hasta para cambiar poco, y por eso conviene operar donde puedas comprobar el registro.
¿Cuánto pierdes al cambiar dólares? El diferencial de compra y venta
Casi nadie te cobra “comisión” por cambiar dólares en ventanilla, y por eso parece gratis. El costo está escondido en dos precios: el de compra (lo que te pagan por cada dólar que les vendes) y el de venta (lo que te cobran por cada dólar que les compras). La distancia entre los dos se llama diferencial, y es el verdadero precio del servicio.
Para darte una referencia neutral está el tipo de cambio FIX que publica Banxico cada día hábil: un promedio del mercado mayorista, donde bancos y grandes empresas cambian millones con diferenciales de centavos. El lunes 12 de octubre de 2026 el FIX fue de $18.2542 pesos por dólar. Nadie te va a dar ese precio en ventanilla, pero sirve para medir qué tan lejos está cada quien.
Ni Banxico ni la CONDUSEF publican un comparativo de tipo de cambio al público, y las siete casas de cambio autorizadas no muestran sus precios en línea. Así que lo medimos nosotros: tomamos al mediodía de un día hábil las cotizaciones que bancos, sucursales y una app publican en sus propios sitios. Scotiabank quedó fuera porque su página seguía mostrando el precio de seis días antes, y Santander y HSBC no publican el suyo.
| Dónde | Te compra a | Te vende a | Pierdes en ida y vuelta |
|---|---|---|---|
| Banco Azteca, 7 de 8 sucursales del Centro de la CDMX (efectivo) | $16.35 | $18.74 | 12.8% |
| Monex, tipo de cambio informativo | $17.34 | $19.16 | 9.5% |
| Afirme, banca electrónica | $17.40 | $19.00 | 8.4% |
| Banco Azteca, sucursal Pino Suárez (efectivo) | $17.20 | $18.74 | 8.2% |
| Banorte, ventanilla | $17.05 | $18.55 | 8.1% |
| BBVA México | $17.40 | $18.54 | 6.1% |
| Banamex, billete | $17.69 | $18.71 | 5.5% |
| App de transferencias internacionales (Wise), comisión incluida | $18.15 | $18.41 | 1.4% |
| Referencia: FIX de Banxico | $18.2542 | — | |
Tres cosas saltan de la tabla. La primera: el precio cambia hasta entre sucursales del mismo banco; en Banco Azteca, siete sucursales del Centro compraban el dólar a $16.35 y la de Pino Suárez, a unas cuadras, a $17.20; todas vendían a $18.74. La segunda: el efectivo es lo más caro, porque mover, contar, asegurar y vigilar billetes cuesta. La tercera: la app de transferencias queda muy cerca del FIX, pero no te da billetes; sirve para mandar o recibir dólares en una cuenta, no para llevarlos en la cartera.
Un dato que nos sorprendió: hicimos una primera toma un miércoles a las 11 de la noche, con el mercado ya cerrado, esperando diferenciales mucho más abiertos. Casi no cambiaron. Banco Azteca pasó de 13.5% de noche a 12.8% al mediodía y Banorte de 9.0% a 8.1%. El diferencial de ventanilla no es un castigo por la hora: es el precio fijo del servicio.
Un ejemplo con tu viaje
Supón que te vas a Estados Unidos y compras US$1,000 en efectivo a $18.74. Pagas $18,740. Al FIX, esos mismos dólares valían $18,254: ya dejaste $486 en el mostrador antes de subirte al avión. Regresas con US$300 sin gastar y los vendes en la misma ventanilla a $16.35: te dan $4,905 por dólares que te costaron $5,622. Ahí se van otros $717.
Haz la misma cuenta en la ventanilla con el diferencial más angosto de la tabla, Banamex en billete: los US$300 de vuelta te cuestan $306 en lugar de $717. La diferencia no está en “encontrar la casa de cambio barata”, está en no hacer el viaje redondo. Compra solo lo que vas a gastar en efectivo y paga lo demás con tarjeta; y si te sobran dólares, guárdalos para el siguiente viaje en lugar de venderlos de regreso.
Una advertencia sobre la tarjeta: muchas cobran una comisión por compras en el extranjero además de su propio tipo de cambio, y algunas terminales te ofrecen “cobrar en pesos” con un tipo de cambio peor que el de tu banco. Cuando te pregunten, elige pagar en la moneda local del comercio. Si lo que buscas es tener dólares como inversión y no para gastar, la ventanilla no es el camino: aquí te explico si conviene comprar ETF en pesos o en dólares.
¿Cuántos dólares en efectivo puedes cambiar?
Aquí hay que separar dos operaciones, porque las reglas solo aprietan en una. Cuando compras dólares para viajar, el límite práctico es el que te ponga la ventanilla. Cuando llevas dólares en billete para venderlos, entran los topes que Hacienda fijó en 2010 para frenar la entrada de efectivo de dudosa procedencia. Para las casas de cambio, las disposiciones del artículo 95 de la LGOAAC dicen:
- Sin expediente (solo con identificación): hasta US$300 al día y US$1,500 al mes por persona.
- Con expediente completo (identificación, comprobante de domicilio y los datos que te pidan): hasta US$4,000 al mes.
- Extranjeros con pasaporte y documento migratorio: no les aplica el tope diario, pero sí el mensual.
- Empresas: en general no pueden; la excepción, hasta US$14,000 al mes, es para zonas turísticas, la franja de 20 km de la frontera norte y las dos Baja Californias.
Los bancos tienen topes del mismo tamaño desde la misma reforma de 2010: US$300 al día y US$1,500 al mes si no eres cliente, y US$4,000 al mes si tienes cuenta. Los centros cambiarios tienen sus propias disposiciones; el tope legal de su operación es de US$10,000 por cliente al día, y cada uno puede fijar uno menor.
Sobre la identificación, no te sorprendas: la casa de cambio debe pedirte una identificación oficial sin importar el monto cuando recibe dólares en efectivo. A partir de US$1,000 registra sus datos, desde US$3,000 guarda copia y desde US$5,000 necesita tu expediente completo antes de operar. Las operaciones en efectivo de US$7,500 o más se reportan a Hacienda. No es desconfianza hacia ti; es la regla para todos, y quien te ofrezca saltársela es exactamente con quien no deberías operar.
Cómo saber si una casa de cambio es legal
Antes de cambiar una cantidad grande, o antes de mandarle dinero a cualquier “casa de cambio” que solo veas en internet, toma cinco minutos para esto:
- Búscala en el Padrón de Entidades Supervisadas de la CNBV (pes.cnbv.gob.mx). Si dice casa de cambio, ahí debe estar entre las siete; si es centro cambiario, entre los registrados con supervisión de lavado de dinero.
- Revisa el SIPRES de la CONDUSEF, el registro de prestadores de servicios financieros, que también te da su domicilio y datos de contacto.
- Pide el oficio. El artículo 86 obliga a la casa de cambio a exhibir en el local la copia de su oficio de autorización y a poner su fecha y número en toda su publicidad.
- Desconfía del rendimiento. Una casa de cambio cambia divisas; no “invierte en forex” por ti ni te paga intereses. Si te ofrecen ganancia por dejarles dinero, ya no estás ante una casa de cambio.
Ese último punto es el que más veo fallar. El esquema de “inversión en divisas con rendimiento fijo” se disfraza de casa de cambio porque el nombre suena serio, y la CONDUSEF ha advertido que los promotores de forex no tienen autorización de la SHCP ni de la CNBV. Tengo una guía completa sobre cómo verificar si una inversión es legal en México que aplica igual aquí.
Dónde encajan en el sistema financiero
Las casas de cambio son una pieza chica del sistema financiero mexicano, pero cumplen una función que los bancos dejaron de atender bien: el cambio de efectivo en zonas fronterizas y turísticas, y el cambio por transferencia para pequeñas empresas que importan o exportan. No compiten con una casa de bolsa, que intermedia valores, ni con un banco, que capta y presta. Su negocio es uno solo, y por eso la ley las limita tanto.
Cuando explico el sistema financiero en clase, las casas de cambio son el ejemplo que mejor muestra la lógica de las licencias en México: cada figura puede hacer exactamente lo que su autorización dice y nada más. Entender eso te protege más que memorizar nombres, porque cualquier oferta que se salga del giro de quien te la hace es, por definición, sospechosa.
Preguntas frecuentes
¿Las casas de cambio están reguladas en México?
Sí. Necesitan autorización de la Secretaría de Hacienda y las supervisa la CNBV, conforme a la Ley General de Organizaciones y Actividades Auxiliares del Crédito. Los centros cambiarios, en cambio, solo se registran ante la CNBV y esta los vigila únicamente en prevención de lavado de dinero.
¿Qué es mejor para cambiar dólares: casa de cambio o banco?
Depende menos del tipo de institución que del canal. En efectivo, los diferenciales que medimos el 12 de octubre de 2026 fueron de 5.5% a 12.8% en ida y vuelta, y variaron incluso entre sucursales del mismo banco. Por transferencia, una app de envíos internacionales quedó en 1.4%. Compara el precio de compra y el de venta el mismo día, en el mismo lugar donde vas a operar.
¿Cuántos dólares puedo cambiar sin que me pidan papeles?
Ninguno, si lo que llevas son dólares en efectivo para vender: la casa de cambio debe pedirte identificación oficial sin importar el monto. Sin expediente completo, el tope es de US$300 al día y US$1,500 al mes; con expediente, US$4,000 al mes.
¿El IPAB protege mi dinero en una casa de cambio?
No. Las casas de cambio tienen prohibido recibir depósitos, así que no hay nada que el IPAB pueda asegurar, y la ley dice expresamente que el Gobierno Federal no garantiza sus operaciones. Por eso no conviene dejarles dinero más allá de lo que dura la operación.
¿Puedo quejarme ante la CONDUSEF?
Contra una casa de cambio, sí: la ley la nombra como institución financiera. Con centros cambiarios y transmisores de dinero el margen es menor, porque la ley no los menciona; llama primero a la línea de la CONDUSEF para confirmar si pueden atender tu caso.
Lo que yo haría en tu lugar
Para viajar: compra en efectivo solo lo que de verdad vas a gastar en efectivo, compáralo el mismo día en dos o tres lugares mirando los dos precios, no solo el de venta, y paga el resto con tarjeta en la moneda local. Para cualquier monto grande: opera por transferencia, no en billete, y solo con una institución que encuentres en el padrón de la CNBV. Y si alguien con letrero de casa de cambio te ofrece hacer crecer tu dinero, da media vuelta: eso no es parte de su giro.
Este artículo es educativo y no constituye una recomendación personalizada. Las cotizaciones de la tabla son una fotografía de un día y cambian minuto a minuto, por sucursal y por canal; la mención de instituciones y apps es solo para ilustrar el rango de diferenciales, no una recomendación de ninguna de ellas. Los límites al efectivo en dólares provienen de las disposiciones de carácter general vigentes a la fecha de consulta; verifica en la institución antes de operar y consulta el padrón de la CNBV en cnbv.gob.mx.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Ley General de Organizaciones y Actividades Auxiliares del Crédito (última reforma DOF 14-11-2025), artículos 7 (denominaciones reservadas), 51-B (el Gobierno Federal no garantiza las operaciones), 56 (supervisión de la CNBV), 81 (autorización de la SHCP con opinión de Banxico y la CNBV), 81-A (centros cambiarios: hasta el equivalente a diez mil dólares por cliente en un mismo día), 81-A Bis y 81-B (registro de centros cambiarios y transmisores de dinero), 82 (objeto, operaciones y capital mínimo de 8,657,000 UDIs), 86 (exhibición del oficio de autorización), 87 (revocación) y 87-A (prohibiciones, incluida la de recibir depósitos).
- Disposiciones de carácter general a que se refiere el artículo 95 de la LGOAAC aplicables a las casas de cambio (DOF 25 de septiembre de 2009, con la resolución del 16 de junio de 2010 y reformas posteriores; versión compilada de la SHCP): límites de US$300 diarios y US$1,500 mensuales sin expediente, US$4,000 mensuales con expediente completo, excepción para personas morales en zonas turísticas y fronterizas, y escalones de identificación de US$1,000, US$3,000 y US$5,000.
- Ley de Protección y Defensa al Usuario de Servicios Financieros, artículo 2, fracción IV — Definición de Institución Financiera, que incluye a las casas de cambio.
- CNBV — Padrón de Entidades Supervisadas, consultado el 7 de octubre de 2026: 7 casas de cambio, 706 centros cambiarios y 134 transmisores de dinero.
- Banco de México, Sistema de Información Económica — Tipo de cambio FIX (serie SF43718) del 12 de octubre de 2026: $18.2542; valor de la UDI al 31 de diciembre de 2025 (serie SP68257): 8.665387. Base del cálculo propio del capital mínimo en pesos.
- Cotizaciones de compra y venta del dólar publicadas en los sitios de BBVA México, Banamex, Banorte, Banco Azteca (por sucursal), Afirme, Monex y Wise: toma del 12 de octubre de 2026 a las 12:45 y toma nocturna de control del 7 de octubre de 2026 a las 23:00. Cálculo propio del diferencial y de la pérdida en ida y vuelta.
- El Financiero, “Casas de cambio, un sector que se extingue en México”, 17 de agosto de 2016: de 24 casas de cambio en 2007 a nueve.
- FinCEN (Departamento del Tesoro de EE. UU.) — Órdenes del 25 de junio de 2025 contra CIBanco, Intercam Banco y Vector Casa de Bolsa; CNBV, comunicado de intervención gerencial temporal del 26 de junio de 2025.
- CNBV, vía cobertura de Forbes México y Milenio — Revocación de las licencias de Vector Casa de Bolsa y su operadora de fondos, 16 de diciembre de 2025; IPAB — Liquidación de CIBanco, desde el 10 de octubre de 2025.
- OFAC (Departamento del Tesoro de EE. UU.) — Acciones recientes del 30 de junio de 2026 (Centro Cambiario La Peseta) y del 29 de septiembre de 2026 (Galerías Centro Cambiario y MIA Centro Cambiario).