Si alguna vez compraste Cetes, en tu estado de cuenta apareció una clave así: BI_CETES_261112. Y junto a ella, un precio raro: $9.951624, por un título que, según todos, vale diez pesos.
Las dos cosas tienen explicación, y cabe en una sola fórmula. La clave dice qué compraste y cuándo te pagan: un Cete que vence el 12 de noviembre de 2026. El precio sale de la tasa de rendimiento de la subasta liquidada el 15 de octubre de 2026, que fue de 6.25% para el plazo de 28 días. Aquí vas a aprender a leer cualquier clave de Cetes, a calcular su precio a mano y a ver algo que normalmente no se cuenta hasta que trabajas en esto.
Lo esencial
- Un Cete es una promesa de $10 en una fecha. No paga intereses en el camino: lo compras con descuento y toda tu ganancia está en la diferencia contra los diez pesos. Por eso es un bono cupón cero.
- La serie de la clave es la fecha de vencimiento. En BI_CETES_261112, el 261112 significa 12 de noviembre de 2026.
- El precio es $10 ÷ (1 + tasa × días ÷ 360). Con 6.25% y 28 días da $9.951624. Con $10,000 compras 1,004 títulos y ganas $48.57 antes de impuestos.
- Tasa de descuento y tasa de rendimiento no son lo mismo. Banxico publica la de rendimiento; si la metes en la fórmula de descuento, el precio sale mal.
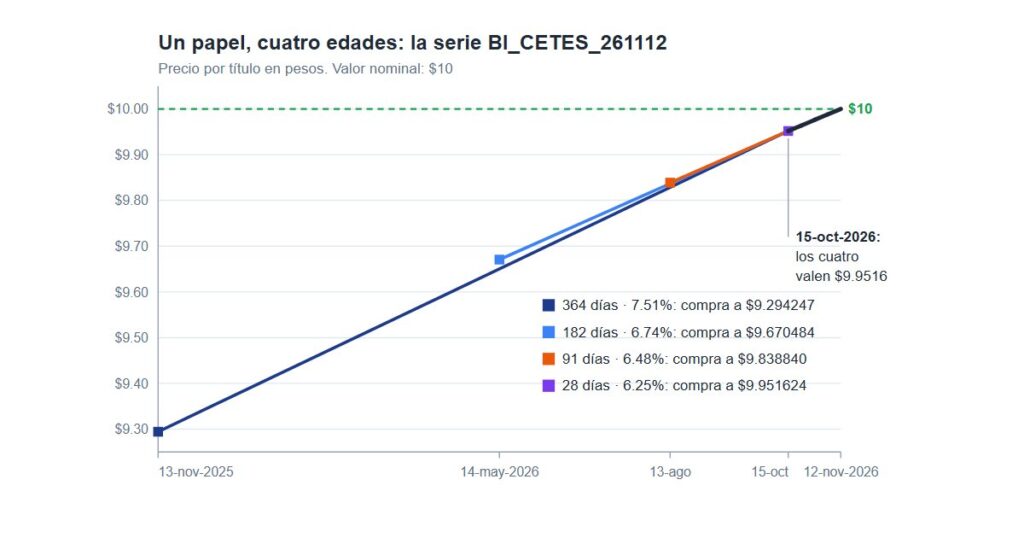
- Un Cete nace con una fecha, no con un plazo. Los Cetes de 364, 182, 91 y 28 días que vencen el 12 de noviembre de 2026 son la misma serie y desde el 15 de octubre valen lo mismo.
Qué compras cuando compras Cetes
Cuando compras un Cete le prestas dinero al Gobierno de México, a plazo corto y con una promesa muy simple: el día del vencimiento te paga diez pesos por cada título. Ni un centavo más. A esos diez pesos se les llama valor nominal. Su nombre completo es Certificados de la Tesorería de la Federación, y el que firma la deuda es el Gobierno Federal a través de la Secretaría de Hacienda.
¿Dónde está la ganancia, entonces? En que no pagas los diez pesos. Pagas menos, y la diferencia es lo que ganas. Piénsalo como un vale de despensa de diez pesos que alguien te vende hoy en nueve pesos con noventa y cinco centavos, y que puedes cambiar dentro de cuatro semanas. El vale no te paga nada en el camino. Toda tu ganancia está en el precio de entrada.
Por eso el Cete es un bono cupón cero. No tiene cupones que cortar ni intereses periódicos: lo compras a descuento y al final te liquidan a valor nominal. Así lo describe el propio Banco de México en su ficha técnica, donde aclara que los Cetes se emitieron por primera vez en enero de 1978 y que pertenecen a “la familia de los bonos cupón cero”. Los bonos que sí pagan cupones, como los Bonos M, los explico en la guía de renta fija en México.
Cómo leer BI_CETES_261112
En la Bolsa, cada instrumento tiene una identificación única con tres partes separadas por guiones bajos: tipo de valor, clave de cotización y serie. Es lo primero que enseño en el módulo de mercado de deuda del curso que imparto, porque sin eso un estado de cuenta es una sopa de letras.
| Parte | En tu clave | Qué significa |
|---|---|---|
| Tipo de valor | BI | Qué clase de instrumento es. BI son los Certificados de la Tesorería de la Federación: Cetes. |
| Clave de cotización | CETES | El nombre con el que cotiza. En las empresas se confunde con el nombre de la emisora, pero no siempre son lo mismo. |
| Serie | 261112 | La fecha de vencimiento: año (26), mes (11) y día (12). Te pagan el 12 de noviembre de 2026. |
La serie es la parte que más dice y la que menos gente entiende. No es un folio ni un número de contrato: son seis dígitos de fecha. 26 es el año 2026, 11 es noviembre y 12 es el día. Ese Cete te paga sus diez pesos el 12 de noviembre de 2026. Así de simple. Y como Banxico solo emite Cetes que vencen en jueves, cualquier serie que leas cae en jueves (o en el día hábil que lo sustituya).
Si ya trabajas en esto
El tipo de valor no siempre te dice la estructura. En el catálogo hay tipos donde conviven instrumentos con cupón y cupón cero, y para saber cuál compraste tienes que ir al prospecto o al aviso de colocación. Los BI no tienen ese problema: los Cetes son siempre a descuento. Los pagarés bancarios, por su parte, ni siquiera arman la serie con la fecha de vencimiento: usan otra lógica, que vemos en el capítulo 2.
Cómo se calcula el precio de los Cetes
Los Cetes se colocan en una subasta semanal que organiza el Banco de México como agente financiero del Gobierno. La del martes 13 de octubre de 2026 se liquidó el jueves 15, y el Cete de 28 días salió con una tasa de rendimiento de 6.25% anual, según el Sistema de Información Económica (SIE) de Banxico. Cómo funciona la subasta por dentro da para su propio capítulo; aquí nos quedamos con su resultado.
Con ese dato, el precio sale de una sola fórmula, la misma que publica Banxico en su descripción técnica:
Precio = Valor nominal ÷ (1 + tasa de rendimiento × días ÷ 360)
Pongamos los números del Cete que vence el 12 de noviembre: valor nominal $10, tasa de rendimiento 6.25% (0.0625) y 28 días al vencimiento.
- Lo que gana tu dinero en esos días: 0.0625 × 28 ÷ 360 = 0.004861, es decir, 0.4861%. Eso es lo que pagan cuatro semanas, no el 6.25% entero.
- Súmale uno: 1 + 0.004861 = 1.004861.
- Divide el valor nominal: 10 ÷ 1.004861 = $9.951624.
Ese es el número de tu estado de cuenta. Ya no es raro: es la fórmula. Banxico lo redondea a siete decimales, y aquí el séptimo es cero ($9.9516240), así que con seis basta. Fíjate que la fórmula divide: no le resta un porcentaje a los diez pesos. Esa diferencia importa, y la vemos en la siguiente sección.
Cuánto ganas con $10,000 en Cetes de 28 días
Los Cetes se compran por títulos completos, así que no todo tu dinero entra. Con $10,000 alcanzas para 1,004 títulos: pagas $9,991.43 y te sobran $8.57 sin invertir. El 12 de noviembre de 2026 recibes 1,004 × $10 = $10,040.00. La ganancia es de $48.57 antes de impuestos. Cómo se declaran esos intereses lo expliqué en la guía para declarar rendimientos de inversiones ante el SAT.
| Concepto | Cifra |
|---|---|
| Precio por título (6.25%, 28 días) | $9.951624 |
| Títulos que compras con $10,000 | 1,004 |
| Lo que pagas | $9,991.43 |
| Lo que sobra sin invertir | $8.57 |
| Lo que recibes el 12-nov-2026 | $10,040.00 |
| Ganancia antes de impuestos | $48.57 |
Tasa de descuento o tasa de rendimiento: la confusión más común
En el mercado de dinero hay dos tasas distintas que se usan como si fueran la misma, y la confusión sale hasta en material de cursos. El ejemplo que uso en clase: un bono de diez pesos que compras en nueve. Ganas un peso. ¿Cuánto ganaste, en porcentaje?
Depende contra qué lo midas:
- Tasa de descuento: divides el peso entre los diez del valor nominal. (10 − 9) ÷ 10 = 10%. Te dice cuánto le quitaron al valor nominal.
- Tasa de rendimiento: divides el peso entre los nueve que pagaste. (10 − 9) ÷ 9 = 11.11%. Te dice cuánto ganó tu dinero.
El mismo peso, dos porcentajes. La tasa de rendimiento siempre sale más alta que la de descuento, porque divide entre una cantidad más chica. Y lo que a ti te importa es cuánto ganó tu dinero, no cuánto le recortaron al papel.
Lo que publica el Banco de México en los resultados de la subasta es la tasa de rendimiento: así se llaman las series del SIE, y Banxico aclara que esa es la convención del mercado para cotizar Cetes. Si tomas el 6.25% y lo metes en la fórmula de descuento (valor nominal × (1 − tasa × días ÷ 360)), tu precio sale mal. Por eso la fórmula correcta para la tasa publicada divide, no resta.
Si ya trabajas en esto
La tasa de descuento equivalente se obtiene con d = r ÷ (1 + r × n ÷ 360). Para 6.25% a 28 días da 6.2198%. Con esa tasa y la fórmula que resta, 10 × (1 − 0.062198 × 28 ÷ 360), llegas exactamente a $9.951624. Mismo precio, dos tasas. El error no es usar una u otra: es mezclar la fórmula de una con la tasa de la otra.
La escalera: cómo sube el precio de un Cete cada día
¿Qué pasa con el precio mientras esperas? Cada día que pasa, al Cete le falta un día menos para valer diez pesos, así que su precio sube solo. Si lo conservas hasta el vencimiento, tu tasa quedó pactada el día que compraste (6.25% en este ejemplo), y con ella este es el camino del Cete que vence el 12 de noviembre:
| Días al vencimiento | Precio por título |
|---|---|
| 28 (15-oct-2026) | $9.951624 |
| 21 | $9.963674 |
| 14 | $9.975753 |
| 7 | $9.987862 |
| 1 | $9.998264 |
| 0 (12-nov-2026) | $10.000000 |
El día del vencimiento vale exactamente diez pesos. No es magia ni es que el mercado te regale algo: es el tiempo convirtiéndose en precio. En la vida real la tasa del mercado sí se mueve cada día, y por eso el precio que ves en tu posición puede brincar un poco. Pero el destino no cambia: $10 el día de la serie.
Un detalle de la fórmula que casi nadie nota: divide entre 360, no entre 365. Es una convención del mercado de dinero (año comercial), y está escrita así en la descripción técnica de Banxico. Tiene una consecuencia: la tasa anunciada no es exactamente lo que ganas en un año de calendario.
Si ya trabajas en esto
Haz la cuenta completa: 6.25% en base 360, reinvertido cada 28 días durante un año de 365, es (1 + 0.0625 × 28 ÷ 360)365/28 − 1 = 6.53% efectivo anual, aun suponiendo que la tasa no cambia en ninguna renovación. Para comparar Cetes contra un instrumento que cotiza en base 365 o en tasa efectiva, primero hay que llevarlos a la misma base.
Un Cete nace con una fecha, no con un plazo
Ahora lo que normalmente no te cuentan hasta que trabajas en una mesa de dinero. Fíjate otra vez en la clave: la serie es la fecha de vencimiento, no el plazo. BI_CETES_261112 no dice “28 días” por ningún lado. Y hay una razón.
El 13 de noviembre de 2025, el Gobierno subastó Cetes de 364 días. ¿Cuándo vencían? El 12 de noviembre de 2026. El 14 de mayo de 2026 subastó Cetes de 182 días: también vencían el 12 de noviembre. El 13 de agosto, Cetes de 91 días: 12 de noviembre. Y el 15 de octubre, los de 28 días. Cuatro subastas, cuatro plazos, una sola serie.
| Plazo en la subasta | Liquidación | Tasa de rendimiento | Precio de compra | Precio el 15-oct-2026 |
|---|---|---|---|---|
| 364 días | 13-nov-2025 | 7.51% | $9.294247 | $9.951624 |
| 182 días | 14-may-2026 | 6.74% | $9.670484 | $9.951624 |
| 91 días | 13-ago-2026 | 6.48% | $9.838840 | $9.951624 |
| 28 días | 15-oct-2026 | 6.25% | $9.951624 | $9.951624 |
Cada quien lo compró a un precio distinto, según cuánto le faltaba y la tasa de su momento. Pero desde el 15 de octubre de 2026 son indistinguibles: el mismo papel tiene un solo precio en el mercado. Y el 12 de noviembre los cuatro reciben exactamente lo mismo, diez pesos por título. El de un año y el de cuatro semanas, igual.
Esto no es una coincidencia del calendario: está diseñado así. Banxico lo explica en la descripción técnica de los Cetes: la clave está pensada para que los títulos sean fungibles, es decir, que los Cetes emitidos en fechas distintas pero que vencen el mismo día “cuentan con la misma clave de identificación, por lo que son indistinguibles entre sí”. Al final, todos quedan en custodia como el mismo valor, igual que una acción, como expliqué en la guía del Indeval y la custodia de valores.
Por eso digo que un Cete no nace con un plazo, nace con una fecha. El de un año, cuando le quedan 28 días, ya es un Cete de 28 días. El plazo es solo cuánto le falta.
Si ya trabajas en esto
Quien compró el de 364 días al 7.51% y lo vendiera el 15 de octubre a $9.951624 habría obtenido 7.58% anual en 336 días, un poco más de lo pactado, porque las tasas bajaron y el precio subió. Con el de 182 días: 6.80% en 154 días (pactó 6.74%). Con el de 91 días: 6.55% en 63 días (pactó 6.48%). Si las tasas hubieran subido, habrían ganado menos. Antes del vencimiento, tu rendimiento depende de la tasa del día en que vendes: es el riesgo de tasa, el mismo balancín que explico en la guía de renta fija, en versión chiquita.
Preguntas frecuentes sobre el precio de los Cetes
¿Por qué el precio de mis Cetes tiene tantos decimales?
Porque el precio sale de dividir $10 entre un número como 1.004861, y Banxico lo redondea a siete decimales. Con miles de títulos, un centavo de diferencia por redondeo se vuelve dinero, así que el mercado no lo recorta a dos decimales.
¿Cómo se calcula el rendimiento de los Cetes en pesos?
Calcula el precio con la fórmula, divide tu dinero entre ese precio y quédate con la parte entera: esos son tus títulos. Tu ganancia es títulos × ($10 − precio). Con $10,000 a 28 días y 6.25% son 1,004 títulos y $48.57 antes de impuestos.
¿La tasa de Cetes es lo que gano en un año?
No exactamente. Es una tasa anual en base 360 que se aplica a los días del plazo. A 28 días, el 6.25% se traduce en 0.4861% de ganancia sobre lo que pagaste. Si reinvirtieras a la misma tasa todo un año de 365 días, serían 6.53%, y en la práctica la tasa cambia en cada renovación.
¿Qué pasa si vendo mis Cetes antes de que venzan?
Los vendes al precio del día, que depende de la tasa del mercado en ese momento. Si las tasas bajaron desde que compraste, ganas un poco más de lo pactado; si subieron, un poco menos. Como el plazo máximo de un Cete es de alrededor de un año, el movimiento suele ser chico, y por eso son el instrumento típico para un fondo de emergencia.
¿Esto viene en el examen de la AMIB?
La valuación de instrumentos a descuento, la diferencia entre tasa de descuento y tasa de rendimiento y la base 360 son temas de mercado de dinero que aparecen en las figuras de la certificación AMIB. Si estudias para ella, practica la conversión entre las dos tasas hasta que te salga de memoria.
Lo que te llevas
Un Cete es una promesa de diez pesos en una fecha. Lo compras con descuento, y ese descuento es toda tu ganancia. La clave te dice qué es y cuándo vence: en BI_CETES_261112, el 12 de noviembre de 2026. El precio sale de la tasa de rendimiento, en base 360, y sube cada día hasta llegar a diez. Y un Cete de un año y uno de cuatro semanas pueden ser exactamente el mismo papel.
Si ya sabes cómo funciona y lo que buscas es dónde comprarlos, en la comparativa de dónde invertir en Cetes y cuánto cobra cada vía están las diferencias de comisiones y montos mínimos. En el siguiente capítulo del curso vemos el mismo cupón cero, pero con otro deudor: los pagarés de los bancos, y por qué muchas veces pagan menos que el Gobierno.
Transcripción del video: Cetes, cómo se calcula su precio (y por qué son un bono cupón cero)
Curso de inversiones · Mercado de deuda, capítulo 1. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
Si alguna vez compraste Cetes, en tu estado de cuenta apareció algo así: be, i, guion bajo, Cetes, guion bajo, veintiséis, once, doce.
Y junto a eso, un precio raro: nueve pesos con noventa y cinco centavos, y unos decimales más. Por algo que, según todos, vale diez pesos.
Casi nadie sabe leer esa clave, y casi nadie sabe de dónde sale ese precio. Lo compras igual, y está bien, pero hoy lo vamos a abrir por dentro.
Al final vas a poder leer cualquier Cete, calcular su precio a mano, y vas a ver algo que normalmente no te cuentan hasta que trabajas en esto.
Empecemos por lo básico. Cuando compras un Cete le estás prestando dinero al Gobierno de México, a un plazo corto y con una promesa muy simple.
La promesa es esta: el día del vencimiento te pagan diez pesos por cada título. Ni un centavo más. A eso se le llama valor nominal.
Entonces, ¿dónde está la ganancia? En que no pagas los diez pesos. Pagas menos, y la diferencia es lo que ganas.
Piénsalo como un vale de despensa de diez pesos que alguien te vende hoy en nueve pesos con noventa y cinco, y que puedes cambiar dentro de cuatro semanas. No te paga nada en el camino. Toda tu ganancia está en el precio de entrada.
Por eso el Cete es un bono cupón cero. No paga intereses periódicos, no tiene cupones que cortar. Lo compras a descuento y al final te liquidan a valor nominal.
Los bonos que sí pagan cupones los vemos en otro capítulo. Hoy nos quedamos con el más sencillo de todos, que además es el que más gente tiene.
Volvamos a la clave. En la Bolsa, cada instrumento tiene una identificación única con tres partes, separadas por guiones bajos: tipo de valor, emisora y serie.
La primera parte, be, i, es el tipo de valor. Le dice al mercado qué clase de instrumento es. Be, i son los certificados de la Tesorería de la Federación. O sea, Cetes.
La segunda parte es la clave de cotización, aquí simplemente Cetes. En las empresas se suele confundir con el nombre de la emisora, pero no siempre son lo mismo.
Y la tercera, la serie, es la que más dice y la que menos gente entiende: es la fecha de vencimiento. Año, mes y día, dos dígitos cada uno.
Veintiséis: año dos mil veintiséis. Once: noviembre. Doce: día doce. Ese Cete te paga sus diez pesos el doce de noviembre de dos mil veintiséis. Así de simple.
Si ya trabajas en esto, ojo con una trampa del catálogo: el tipo de valor no siempre te dice la estructura. Hay tipos donde conviven bonos con cupón y bonos cupón cero, y tienes que ir al prospecto para saber cuál compraste.
Y los pagarés bancarios ni siquiera usan la fecha así. Su serie va por año, semana y día. Eso lo vemos en el siguiente capítulo.
Ahora sí, el precio. Los Cetes se colocan en una subasta. El Banco de México, como agente del Gobierno, la hace cada martes, y el dinero se liquida el jueves. Cómo funciona esa subasta da para su propio capítulo.
En la subasta liquidada el quince de octubre de dos mil veintiséis, el Cete de veintiocho días salió con una tasa de rendimiento de seis punto veinticinco por ciento anual.
Con ese dato, el precio sale de una sola fórmula: el valor nominal, dividido entre uno más la tasa por los días al vencimiento, entre trescientos sesenta.
Pongamos los números. Diez pesos, entre uno más seis punto veinticinco por ciento, por veintiocho días, entre trescientos sesenta.
Seis punto veinticinco por ciento por veintiocho entre trescientos sesenta da casi cero punto cuarenta y nueve por ciento. Eso es lo que gana tu dinero en esas cuatro semanas, no el seis por ciento entero.
Diez entre uno punto cero cero cuatro ocho seis da nueve punto nueve cinco uno seis dos cuatro. Ese es el número de tu estado de cuenta. Ya no es raro: es la fórmula.
En pesos: con diez mil pesos compras mil cuatro títulos, pagas nueve mil novecientos noventa y uno con cuarenta y tres, y el doce de noviembre recibes diez mil cuarenta. Cuarenta y ocho pesos con cincuenta y siete centavos de ganancia, antes de impuestos.
Aquí está la confusión más común de todo el mercado de dinero, y sale hasta en material de cursos: hay dos tasas distintas y se usan como si fueran la misma.
El ejemplo que doy en clase: un bono de diez pesos que compras en nueve. Ganas un peso. ¿Cuánto ganaste, en porcentaje?
Depende contra qué lo midas. Si divides el peso entre los diez del valor nominal, es diez por ciento. Esa es la tasa de descuento: cuánto le quitaron al valor nominal.
Si lo divides entre los nueve que pagaste, es once punto once por ciento. Esa es la tasa de rendimiento: cuánto ganó tu dinero. Y lo que importa es tu dinero.
El mismo peso, dos porcentajes. La tasa de rendimiento siempre sale más alta que la de descuento, porque divide entre una cantidad más chica.
Lo que publica el Banco de México en la subasta es la tasa de rendimiento. Si usas la fórmula de descuento con ese número, tu precio sale mal. Por eso la fórmula que vimos divide, no resta.
Si ya trabajas en esto: la tasa de descuento equivalente a ese seis punto veinticinco es seis punto veintidós por ciento. Con ella y la fórmula que resta, llegas exactamente al mismo precio.
Ahora, ¿qué pasa con el precio mientras esperas? Cada día que pasa, al Cete le falta un día menos para valer diez pesos. Así que su precio sube solito.
Si lo conservas hasta el vencimiento, tu tasa ya quedó pactada el día que compraste, y con ella tu Cete se va acercando a los diez pesos. A tres semanas del vencimiento vale nueve punto nueve seis tres siete. A dos semanas, nueve punto nueve siete cinco ocho. A una semana, nueve punto nueve ocho siete nueve.
Y el día del vencimiento, exactamente diez pesos. No es magia ni es que el mercado te regale algo: es el tiempo convirtiéndose en precio.
Un detalle de la fórmula que casi nadie nota: divide entre trescientos sesenta, no entre trescientos sesenta y cinco. Es una convención del mercado de dinero.
Si ya trabajas en esto, haz la cuenta completa: el seis punto veinticinco, en base trescientos sesenta, reinvertido cada veintiocho días durante un año de trescientos sesenta y cinco, equivale a seis punto cincuenta y tres por ciento efectivo.
Y ahora lo que normalmente no te cuentan hasta que trabajas en esto. Fíjate que la serie es la fecha de vencimiento, no el plazo. La clave no dice veintiocho días por ningún lado.
El trece de noviembre de dos mil veinticinco, el Gobierno subastó Cetes de trescientos sesenta y cuatro días. ¿Cuándo vencían? El doce de noviembre de dos mil veintiséis.
El catorce de mayo de dos mil veintiséis subastó Cetes de ciento ochenta y dos días. Vencían el doce de noviembre. El trece de agosto, Cetes de noventa y un días. También el doce de noviembre.
Y el quince de octubre, los de veintiocho días. Adivinaste: doce de noviembre. Cuatro subastas, cuatro plazos, una sola serie. Es el mismo papel.
Cada quien lo compró a un precio distinto, según cuánto le faltaba y la tasa de su momento. Pero desde el quince de octubre son indistinguibles: el mismo papel en el mercado tiene un solo precio.
Y el doce de noviembre, los cuatro reciben exactamente lo mismo: diez pesos por título. El de un año y el de cuatro semanas, igual.
Por eso digo que un Cete no nace con un plazo, nace con una fecha. El de un año, cuando le quedan veintiocho días, ya es un Cete de veintiocho días. El plazo es solo cuánto le falta.
Si ya trabajas en esto: quien compró el de un año al siete punto cincuenta y uno y lo vendiera el quince de octubre ganó un poco más de lo pactado, porque las tasas bajaron y el precio subió. Si hubieran subido, habría ganado menos. Ese es el riesgo de tasa, y es tema de otro capítulo.
Recapitulando. Un Cete es una promesa de diez pesos en una fecha. Lo compras con descuento, y ese descuento es toda tu ganancia. La clave te dice qué es y cuándo vence.
El precio sale de la tasa de rendimiento, en base trescientos sesenta, y sube cada día hasta llegar a diez. Y un Cete de un año y uno de cuatro semanas pueden ser exactamente el mismo papel.
En el siguiente capítulo, el mismo cupón cero, pero con otro deudor: los pagarés de los bancos. Y por qué muchas veces te pagan menos que el Gobierno.
Aviso: este artículo es contenido educativo sobre la mecánica de los Cetes y no constituye asesoría financiera personalizada ni una recomendación de compra. Las tasas corresponden a subastas primarias publicadas por Banco de México; las ganancias se expresan antes de impuestos y no incluyen comisiones de la plataforma donde compres. Los precios día a día suponen que conservas el Cete hasta el vencimiento con la tasa que pactaste; si lo vendes antes, el precio depende de la tasa del mercado ese día. Las tasas pasadas no garantizan las futuras. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Apéndice 1. Descripción técnica de los certificados de la Tesorería de la Federación (valor nominal, plazo, fórmula del precio, convención de cotización y clave de identificación) — Banco de México
- Sistema de Información Económica, valores gubernamentales, resultados de la subasta semanal, tasa de rendimiento de Cetes a 28, 91, 182 y 364 días (series SF43936, SF43939, SF43942 y SF43945), consultadas el 15 de octubre de 2026 — Banco de México
- Cálculos propios: precio, tasa de descuento equivalente, escalera de precio, tasa efectiva anual y rendimiento al vender antes del vencimiento, con las fórmulas de la descripción técnica de Banxico