Puedes tener el mejor mes de tu negocio y, el mismo día, no tener con qué pagarle a tu proveedor. No es un error de cuentas ni mala suerte: es la diferencia entre ganar dinero y tener dinero. Esa diferencia tiene nombre, y se llama flujo de efectivo.
Esta misma historia, animada: Wakana, su abuelo y Sombra en el mercado, con los datos del asesor.
El flujo de efectivo es el dinero que de verdad entra y sale de tu caja en un periodo. No lo que vendiste, no lo que te deben, no lo que dice tu estado de resultados: lo que puedes usar hoy para pagar la renta, la nómina o la mercancía de la semana que viene.
En esta guía lo vemos con un ejemplo en pesos: un puesto de jitomates que consigue su primer cliente grande y, justo por eso, se queda sin caja. Vas a ver por qué pasa, cómo medirlo con el ciclo de conversión del efectivo y cómo armar un presupuesto de efectivo que te avise del hueco semanas antes de que llegue.
Lo esencial
- El flujo de efectivo es lo que entra a tu caja menos lo que sale, en un periodo. La cuenta: caja final = caja inicial + entradas − salidas.
- La utilidad no es efectivo. La utilidad cuenta la venta el día que vendes; el flujo, el día que cobras. Si vendes a crédito, puedes ganar $3,000 en el mes y que te falten $6,000 para pagarle a tu proveedor.
- El ciclo de conversión del efectivo mide cuántos días tu dinero anda afuera: días de inventario + días de cobro − días de pago. Entre más corto, menos tienes que financiar tú.
- Cobrar tarde es la norma, no la excepción: en el segundo trimestre de 2026, el 73.6% de las empresas en México le dio crédito a sus clientes, a un plazo promedio de 51 días (Banxico).
- La herramienta que lo previene es el presupuesto de efectivo: semana por semana, cuánto vas a cobrar, cuánto vas a pagar y cuánto te va a quedar.
¿Qué es el flujo de efectivo?
El flujo de efectivo (también le dicen flujo de caja o cash flow) es el movimiento del dinero real de un negocio o de una persona: lo que entra, lo que sale y lo que queda. Se mide siempre en un periodo concreto, una semana, un mes o un año, y responde una sola pregunta: ¿cuánto dinero tengo disponible?
Piensa en tu quincena. Una cosa es lo que ganas al mes y otra lo que traes en la cartera el día 13, dos días antes de que te paguen. Si la renta vence el 10 y la quincena llega el 15, da igual que tu sueldo alcance para todo: el día 10 no tienes con qué. Ese desfase entre cuándo entra el dinero y cuándo tienes que sacarlo es exactamente lo que mide el flujo de efectivo.
La cuenta es de primaria:
Caja final = caja inicial + entradas de efectivo − salidas de efectivo
Solo cuenta lo que de verdad cobraste y lo que de verdad pagaste. Una venta que te van a pagar el mes que entra no es una entrada de este mes; una factura que todavía no pagas no es una salida.
Cuando las entradas superan a las salidas, el flujo es positivo y la caja crece. Cuando salen más de las que entran, es negativo y la caja se vacía. Un flujo negativo no siempre es malo (puede ser que compraste mercancía para una temporada fuerte), pero si se repite sin que lo hayas planeado, es la señal de alarma más temprana que tiene un negocio.
Utilidad contra flujo de efectivo: por qué ganar no es tener dinero
La utilidad y el flujo de efectivo miden cosas distintas, y la diferencia está en el calendario. El estado de resultados registra una venta el día que la haces, aunque te paguen dentro de dos meses. El flujo de efectivo la registra el día que el dinero llega a tu mano. Por eso los dos pueden contar historias opuestas del mismo mes.
El ejemplo: el mejor mes del puesto
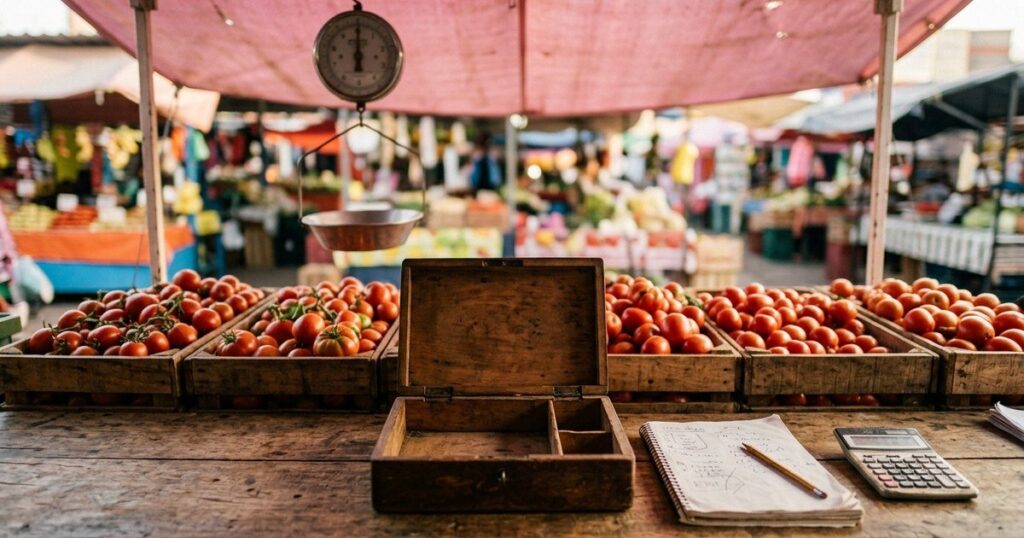
Wakana tiene un puesto de jitomates en el mercado. Un mes consigue su primer cliente grande: un restaurante que le compra el jitomate de todo el mes y le paga a 30 días. A su proveedor, don Beto, ella le paga a 15. Así se ve su mes en las dos libretas:
| Concepto | Libreta de lo que gana (estado de resultados) | Libreta de la caja (flujo de efectivo) |
|---|---|---|
| Caja al empezar el mes | — | $3,000 |
| Ventas de contado en el puesto | $8,000 | $8,000 |
| Ventas al restaurante (a 30 días) | $12,000 | $0 (todavía no le pagan) |
| Jitomate comprado a don Beto | −$15,000 | −$15,000 |
| Renta del local | −$2,000 | −$2,000 |
| Resultado | Utilidad: +$3,000 | Caja: −$6,000 |
Las dos libretas dicen la verdad. El negocio es rentable: vende $20,000, le cuestan $17,000 y le quedan $3,000. Pero los $12,000 del restaurante todavía no llegan, y don Beto y la renta sí hay que pagarlos. Resultado: el día que don Beto viene a cobrar, a Wakana le faltan $6,000. Tuvo su mejor mes en el papel y su peor mes en la caja.
Así lo explico en clase: la utilidad te dice si tu negocio sirve; el flujo de efectivo te dice si llegas al viernes. Las dos importan, pero a tu proveedor no le pagas con utilidad. Le pagas con efectivo.
Qué separa la utilidad del efectivo
El caso del restaurante es el más común, pero no el único. Estas son las razones por las que la utilidad y la caja se separan:
- Vendes a crédito. La venta ya cuenta como ingreso, pero el dinero llega después. Es una cuenta por cobrar: ya es tuya, pero no la tienes en la mano.
- Compras inventario por adelantado. Pagas hoy mercancía que vas a vender en semanas. Sale de tu caja antes de convertirse en venta.
- Pagas deudas. El abono al capital de un préstamo no es un gasto en el estado de resultados, pero sí sale de tu caja.
- Compras equipo. Una báscula, una computadora o un refrigerador salen de golpe de la caja, pero en la utilidad se reparten en varios años (la depreciación).
- Te pagan por adelantado. El caso contrario: un anticipo entra a tu caja antes de que hayas ganado ese dinero. Te da aire, pero todavía le debes el trabajo al cliente.
Por qué importa tanto
Según las tablas demográficas del INEGI construidas con los Censos Económicos de 1989 a 2019, de cada 100 negocios que nacen en México, alrededor de 31 cierran antes de cumplir un año, y la esperanza de vida de un negocio al nacer es de 8.4 años (INEGI, Nota sobre los indicadores de la Demografía de los Negocios).
Ojo con cómo se lee ese dato: el INEGI mide cuántos negocios cierran, no por qué cierran. Circula una cifra de que “el 60% de las PyMEs quiebra por falta de liquidez”, atribuida al IMEF, que no aparece en ninguna fuente primaria. Lo que sí es seguro es la mecánica: un negocio puede ser rentable y aun así cerrar si se queda sin efectivo para pagar lo que vence esta semana.
El ciclo de conversión del efectivo: los días que tu dinero anda afuera
El ciclo de conversión del efectivo mide cuántos días pasan desde que pagas a tu proveedor hasta que tu cliente te paga a ti. Son los días que tú financias tu propia operación, con tu dinero o con uno prestado.
Ciclo de conversión del efectivo = días de inventario + días de cobro − días de pago
- Días de inventario: cuánto tarda tu mercancía en venderse.
- Días de cobro: cuánto tarda tu cliente en pagarte.
- Días de pago: cuánto plazo te da tu proveedor.
Con los números del puesto: el jitomate dura 3 días en los huacales, el restaurante paga a 30 días y don Beto cobra a 15. El ciclo es 3 + 30 − 15 = 18 días. Durante 18 días, Wakana ya le pagó a don Beto y el restaurante todavía no le paga a ella: en la práctica, ella le está prestando al restaurante.
Ahora la misma cuenta cuando vendía todo de contado: 3 días de inventario, 0 de cobro y 15 de pago. El ciclo sale negativo: −12 días. Y aquí el negativo es buena noticia: cobraba 12 días antes de tener que pagarle a don Beto. Era don Beto quien la financiaba a ella. Es la posición ideal de cualquier negocio que vende de contado y compra a crédito.
Si el restaurante le pagara cada 15 días en vez de 30, el ciclo bajaría a 3 + 15 − 15 = 3 días. Mismo cliente, misma ganancia, y casi nada que financiar.
Los plazos reales en México
Treinta días parece mucho, pero en México es poco. En su encuesta del segundo trimestre de 2026, el Banco de México encontró que el 73.6% de las empresas le dio crédito a sus clientes, a un plazo promedio de 51 días, casi dos meses (Banxico, Evolución del financiamiento a las empresas, abril-junio de 2026, publicado el 20 de agosto de 2026).
La misma encuesta muestra el otro lado: el 60.9% de las empresas se financió con sus proveedores, más del doble que con la banca comercial (24.5%). El crédito de proveedores es la fuente de financiamiento más usada del país, y se mueve con la misma lógica de días del ciclo de conversión: todos cobran tarde y todos intentan pagar tarde.
Cómo hacer un presupuesto de efectivo paso a paso
El presupuesto de efectivo es el flujo de efectivo hacia adelante: una tabla con tus entradas y salidas de las próximas semanas. No necesitas un sistema contable; basta una libreta o una hoja de cálculo. Lo que lo hace útil es que te muestra el hueco antes de que llegue, y no el día que el proveedor viene a cobrar.
- Elige el periodo. Semanas si tu negocio se mueve rápido (un puesto, una tienda en línea); meses si tus cobros y pagos son mensuales. Proyecta al menos 8 semanas o 3 meses.
- Anota tu caja inicial. Solo el dinero disponible hoy: efectivo y bancos. No cuentes lo que te deben.
- Anota las entradas en la semana en que van a llegar, no en la que vendes. Si le vendes hoy a un cliente que paga a 30 días, esa entrada va cuatro semanas después.
- Anota las salidas en la semana en que vencen: proveedores, renta, nómina, impuestos, abonos a préstamos.
- Calcula el saldo de cada semana: saldo anterior + entradas − salidas. El saldo de una semana es la caja inicial de la siguiente.
- Busca las semanas en rojo. Ahí están los huecos. Tienes semanas para resolverlos, no horas.
Este es el presupuesto de Wakana desde la semana en que empieza con el restaurante. Vende $2,000 de contado cada semana, le entrega $3,000 al restaurante y le compra a don Beto $3,750 (antes compraba $1,500). Don Beto cobra a 15 días, así que las dos primeras semanas todavía paga las compras chicas de antes.
| Semana | Entra | Sale | Caja al cierre (restaurante a 30 días) | Caja si el restaurante pagara a 15 días |
|---|---|---|---|---|
| Semana 1 | $2,000 | $3,500 | $1,500 | $1,500 |
| Semana 2 | $2,000 | $1,500 | $2,000 | $2,000 |
| Semana 3 | $2,000 | $3,750 | $250 | $3,250 |
| Semana 4 | $2,000 | $3,750 | −$1,500 | $4,500 |
| Semana 5 | $5,000 | $5,750 | −$2,250 | $3,750 |
| Semana 6 | $5,000 | $3,750 | −$1,000 | $5,000 |
| Semana 7 | $5,000 | $3,750 | $250 | $6,250 |
| Semana 8 | $5,000 | $3,750 | $1,500 | $7,500 |
Con el restaurante a 30 días, la caja pasa tres semanas en negativo y toca fondo en la semana 5 con −$2,250, justo cuando coinciden la renta y el pago más grande a don Beto. Mientras tanto, el puesto deja $1,250 de utilidad bruta cada semana. No es un negocio que pierde: es un negocio que gana y no tiene con qué pagar.
Con el restaurante pagando cada 15 días, el hueco desaparece: la caja nunca baja de $1,500 y termina la semana 8 con $7,500. Nada cambió en las ventas ni en la ganancia. Solo cambió cuándo entra el dinero.
Qué hacer cuando tu flujo de efectivo sale negativo
Un hueco en el presupuesto de efectivo se cierra de cuatro formas: cobrando antes, pagando después, teniendo un colchón o pidiendo prestado. Van en ese orden porque las primeras son las más baratas.
1. Cobra más rápido
Es la palanca más poderosa, porque recorta los días de cobro del ciclo. Negocia plazos más cortos (cada 15 días en lugar de 30), pide un anticipo en los pedidos grandes y factura el mismo día que entregas: cada día que tarda la factura es un día que tarda el pago. Cobrar por transferencia también ayuda; en México hay opciones sin comisión, como DiMo y CoDi.
La tentación es ofrecer un descuento por pronto pago. El más común se escribe “2/10 neto 30”: 2% de descuento si el cliente paga en 10 días; si no, paga el total a los 30. Suena barato, pero haz la cuenta. Sobre la factura de $12,000 del restaurante, regalas $240 por cobrar 20 días antes. Si lo haces todo el año, equivale a pagar una tasa de 37.2% anual (2/98 × 365/20; con interés compuesto, 44.6%). Es de los préstamos más caros que existen.
La misma cuenta funciona al revés: si a ti te ofrece ese descuento tu proveedor y no lo tomas, estás pagando esa misma tasa por quedarte 20 días más con el dinero. Si tienes la caja, tomarlo suele ser mucho mejor negocio que dejar ese dinero parado.
2. Paga cuando toca: ni antes ni tarde
Pagar antes de tiempo, sin descuento de por medio, te quita caja sin darte nada a cambio. Pagar tarde te cuesta la relación: tu proveedor también tiene su propia caja, y es el que te fía la mercancía de la próxima semana. Lo sano es pagar el día que vence y, si ves un hueco en tu presupuesto, hablar con él antes, no después: pedir más plazo con semanas de anticipación es muy distinto a no pagar.
3. Ten un colchón de efectivo
Un colchón (o guardadito) es dinero que no se toca, reservado para cuando la caja se atora. Es la versión del negocio del fondo de emergencia, y su tamaño lo dice tu propio presupuesto: si tu peor semana proyectada queda en −$2,250, tu colchón mínimo está en esa cifra, más un margen para imprevistos.
Lo importante del colchón es que esté disponible en días, no en años. No tiene que estar dormido en un cajón: los instrumentos de muy corto plazo, como los Cetes a 28 días, pagan algo mientras esperas. En la subasta del 22 de septiembre de 2026, los Cetes a 28 días pagaron una tasa anual de 6.15% (Banco de México, SIE, serie SF43936). La tasa cambia cada semana, así que revisa la vigente; aquí comparamos dónde se compran los Cetes. La comparación útil es con el 37.2% del descuento por pronto pago: el colchón gana poco, pero te evita pagar mucho.
4. Crédito para capital de trabajo, como último recurso
Pedir prestado para cubrir un hueco temporal es legítimo, y de hecho es el uso más común del crédito bancario de las empresas: según la misma encuesta de Banxico, el 80.1% de las empresas que obtuvieron crédito bancario nuevo en el segundo trimestre de 2026 lo destinó a capital de trabajo. Pero solo el 11.2% de las empresas usó crédito bancario nuevo en ese trimestre. La mayoría resuelve sus huecos de otra forma: con sus proveedores y con su propia caja.
Si vas a pedir prestado, que sea por un plazo que coincida con el hueco (un crédito de semanas para un hueco de semanas) y con el costo total a la vista. Un préstamo resuelve el flujo de hoy, pero sus intereses se comen la utilidad de mañana.
¿El flujo de efectivo aplica a tus finanzas personales?
Sí, y de la misma forma. Si trabajas por tu cuenta y facturas a 30 o 60 días, vives exactamente el problema de Wakana: el mes en que más trabajas puede ser el mes en que menos dinero tienes, porque cobrarás ese trabajo después. Si tienes nómina, tu versión es el desfase entre la quincena y los vencimientos: la renta, la tarjeta y los servicios no se acomodan a tu día de pago.
Las herramientas son las mismas. Un presupuesto de efectivo personal es una lista de tus próximos ingresos y pagos con su fecha, no solo con su monto: así ves qué semana del mes te queda apretada. Si ya llevas un registro de gastos, como el que explicamos en cómo controlar tus gastos, agrégale la columna de la fecha. Y el colchón personal es tu fondo de emergencia: lo que evita que un mes apretado termine en la tarjeta de crédito.
Si estás arrancando un negocio en línea, el flujo es todavía más delicado: pagas la mercancía al importar y cobras semanas después, cuando se vende y la plataforma te libera el dinero. En el curso de e-commerce lo vemos desde la selección del producto.
El estado de flujos de efectivo: la versión formal
Lo que Wakana lleva en su libreta, las empresas lo presentan en un estado financiero formal: el estado de flujos de efectivo, que en México se rige por la NIF B-2. Es uno de los cuatro estados financieros básicos, junto con el balance general y el estado de resultados, y separa el efectivo en tres actividades:
- Operación: lo que entra y sale por el negocio del día a día (cobros a clientes, pagos a proveedores, nómina, impuestos). Es el flujo de Wakana.
- Inversión: compra y venta de equipo, inmuebles o inversiones de largo plazo.
- Financiamiento: préstamos que entran, abonos que salen, aportaciones de los socios y dividendos.
Una empresa sana suele generar efectivo en la operación y usarlo en inversión o para pagar deudas. Si la operación consume efectivo trimestre tras trimestre y la empresa se sostiene con préstamos, es la misma alarma del puesto, con más ceros. Si quieres leer el de una empresa que cotiza en bolsa, está explicado a detalle en nuestra guía del estado de flujos de efectivo (NIF B-2), y las razones que miden la liquidez, en el análisis de razones financieras.
Preguntas frecuentes sobre el flujo de efectivo
¿Qué es el flujo de efectivo en palabras simples?
Es el dinero que de verdad entra y sale de tu caja en un periodo. Si entra más de lo que sale, el flujo es positivo; si sale más, es negativo. Se calcula como caja inicial + entradas − salidas.
¿Cuál es la diferencia entre utilidad y flujo de efectivo?
La utilidad registra las ventas y los gastos cuando ocurren, aunque no se hayan cobrado ni pagado. El flujo de efectivo registra solo el dinero que se movió. Por eso un negocio puede tener utilidad y quedarse sin efectivo, sobre todo si vende a crédito.
¿Es malo tener un flujo de efectivo negativo?
No siempre. Un mes negativo planeado (compraste inventario para la temporada o equipo nuevo) es normal. Lo peligroso es el negativo que no viste venir o que se repite sin que las ventas lo compensen después. Para eso sirve el presupuesto de efectivo.
¿Flujo de efectivo y flujo de caja son lo mismo?
Sí. Son dos nombres de lo mismo; en inglés se dice cash flow. Cuando se habla del estado financiero formal, en México se usa “estado de flujos de efectivo”, por la NIF B-2.
¿Cómo se calcula el ciclo de conversión del efectivo?
Días de inventario + días de cobro − días de pago. Con 3 días de inventario, clientes que pagan a 30 y un proveedor que cobra a 15, el ciclo es de 18 días: los días que tú financias la operación. Si sale negativo, tus proveedores te financian a ti.
Ganar es la mitad; la otra mitad es cobrar a tiempo
El flujo de efectivo no compite con la utilidad; la complementa. La utilidad te dice si vale la pena seguir, y el flujo te dice si vas a poder seguir la semana que viene. Si hoy solo miras una de las dos, empieza por lo más simple: toma tus cobros y pagos de las próximas ocho semanas, ponles fecha y suma semana por semana. En media hora vas a saber si tu próximo hueco está en la semana 4 o si no hay ninguno, y vas a tener tiempo de sobra para resolverlo.
Aviso: este artículo es contenido educativo y no constituye asesoría financiera, fiscal ni contable personalizada. El puesto de jitomates, sus clientes, su proveedor y todas sus cifras son un ejemplo ilustrativo. Las tasas de los Cetes cambian cada semana y el dato citado corresponde a la subasta del 22 de septiembre de 2026. La mención de instrumentos o plataformas es informativa y no es una recomendación de inversión. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
¿Sientes que tu dinero se va y no sabes a dónde? Te ayudo a hacer un diagnóstico completo de tu situación financiera — ingresos, gastos, deudas y metas — y juntos armamos un plan realista para que retomes el control de tus finanzas.
Quiero ordenar mis finanzas →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Evolución del Financiamiento a las Empresas durante el Trimestre Abril-Junio de 2026, comunicado de prensa del 20 de agosto de 2026 (Encuesta de Evaluación Coyuntural del Mercado Crediticio, 653 empresas) — Banco de México
- Nota sobre los indicadores de la Demografía de los Negocios (tabla demográfica 1989-2019) — INEGI
- Sistema de Información Económica, serie SF43936: Cetes a 28 días, resultados de la subasta semanal (consultado el 26 de septiembre de 2026) — Banco de México
- NIF B-2, Estado de flujos de efectivo — Consejo Mexicano de Normas de Información Financiera (CINIF)