Las deducciones personales de 2026 las aplicas en tu declaración anual de abril de 2027, pero la ley solo acepta los gastos que pagues antes del 31 de diciembre de 2026. Lo que pagues el 2 de enero ya cuenta para el año siguiente. Por eso noviembre es el mes para revisar, no abril.
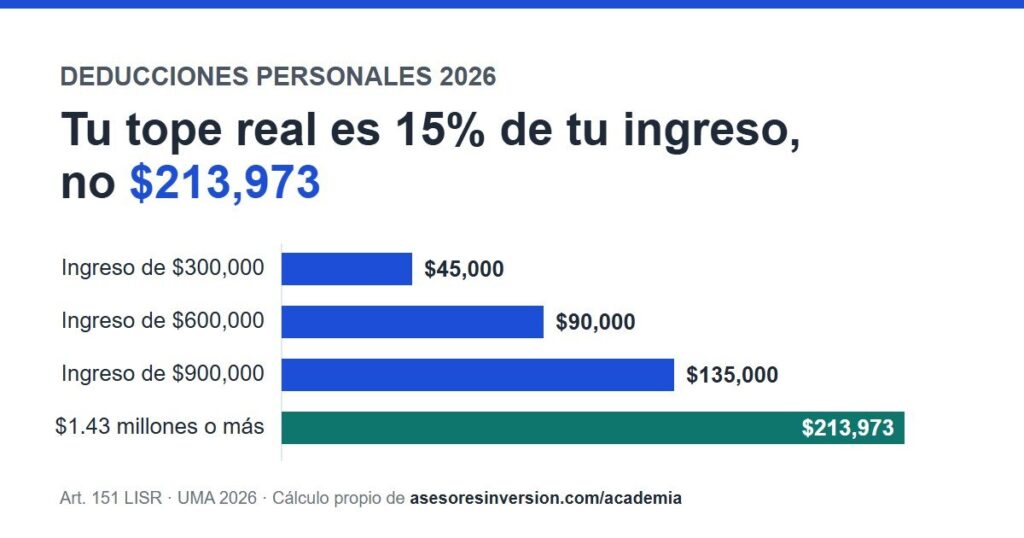
Casi todas las listas repiten que el tope es de $213,973.20. Esa cifra existe, pero es el techo para quien gana más de $1.4 millones al año. Para la mayoría, el tope real es el 15% de su ingreso: con $300,000 al año, puedes deducir $45,000, no $213,973. Y hay cuatro deducciones que ni siquiera entran a ese tope.
Aquí está la lista completa, con el texto de la Ley del ISR y la UMA correcta de 2026. También vas a ver cuánto te devuelve cada $10,000 deducidos según lo que ganas y qué puedes mover todavía en las seis semanas que le quedan al año. Si eres asalariado y nunca has presentado tu declaración, también te sirve: es la única forma de recuperar ese dinero.
Lo esencial
- El tope: el menor entre 15% de todos tus ingresos (incluidos los exentos, como la parte libre de tu aguinaldo) y 5 UMA anuales ($213,973.20). Hasta un ingreso de $1,426,488 al año, manda el 15%.
- Fuera del tope: las aportaciones a tu retiro (con su propio límite de 10%), las colegiaturas (con topes por nivel), los gastos por incapacidad o discapacidad y los depósitos del artículo 185.
- Lo que te devuelven: por cada $10,000 deducidos, de $1,088 (ingreso de $120,000) a $3,400 (más de $1.7 millones). No es un reembolso del 100%: gastar solo para deducir es perder dinero.
- Antes del 31 de diciembre: lo que sí puedes mover es aportar a tu retiro, adelantar gastos médicos que ibas a hacer, renovar tu seguro y pagar la colegiatura de diciembre. Siempre con tarjeta o transferencia y con factura a tu RFC.
Primero, tu tope: casi siempre manda el 15%
El tope de las deducciones personales de 2026 es la cifra que resulte menor entre $213,973.20 (5 UMA anuales) y el 15% del total de tus ingresos. Lo dice el último párrafo del artículo 151 de la Ley del ISR, y el 15% se calcula sobre todos tus ingresos, “incluyendo aquéllos por los que no se pague el impuesto”. O sea, la parte exenta de tu aguinaldo y de tu prima vacacional también suma.
Piensa en el tope como en el límite de equipaje de una aerolínea que dice “15% de lo que pesas o 23 kilos, lo que sea menor”. Casi nadie llega a los 23 kilos: el límite que de verdad aplica es el otro. Con la UMA de 2026 ($117.31 diaria, $42,794.64 anual, vigente desde el 1 de febrero), el 15% y las 5 UMA se cruzan en un ingreso de $1,426,488. Si ganas menos que eso, tu tope es el 15%.
| Tu ingreso total en 2026 | Tu tope de deducciones personales | Qué regla aplica |
|---|---|---|
| $180,000 | $27,000 | 15% |
| $300,000 | $45,000 | 15% |
| $450,000 | $67,500 | 15% |
| $600,000 | $90,000 | 15% |
| $900,000 | $135,000 | 15% |
| $1,426,488 o más | $213,973.20 | 5 UMA anuales |
Lo que no entra al tope
Cuatro conceptos tienen su propio límite y no se comen el 15%. Por eso, si ya estás cerca de tu tope, son los que conviene revisar primero:
- Aportaciones a tu retiro (fracción V): plan personal de retiro, aportaciones complementarias o voluntarias con permanencia en tu Afore. Límite propio: 10% de tus ingresos acumulables o 5 UMA anuales, lo que sea menor. La ley lo excluye del tope global con todas sus letras.
- Colegiaturas: son un estímulo por decreto, con topes por alumno y nivel, aparte del 15%.
- Gastos médicos por incapacidad o discapacidad de 50% o más, con el certificado de una institución pública de salud (fracción I, tercer párrafo).
- Depósitos en cuentas especiales para el ahorro (artículo 185): hasta $152,000 al año, por otra vía de la ley. Va al final de la lista porque funciona distinto.
Y una que muchos creen afuera y está adentro: los donativos. Desde la reforma publicada en el DOF el 12 de noviembre de 2021, el artículo 151 solo excluye del tope a la fracción V. Desde el ejercicio 2022, lo que donas compite con tus gastos médicos por el mismo 15%.
Cuánto te devuelve cada $10,000 deducidos
Una deducción no te devuelve lo que gastaste. Te devuelve el impuesto que habrías pagado sobre esa cantidad, y eso depende del tramo de la tarifa en el que cae tu ingreso. Recalculé el ISR del año con y sin una deducción de $10,000, con la tarifa anual de 2026 (Anexo 8 de la Resolución Miscelánea Fiscal):
| Tu ingreso gravable en 2026 | Te devuelven por cada $10,000 deducidos | Equivale a |
|---|---|---|
| $120,000 | $1,088 | 10.9% |
| $180,000 | $1,682 | 16.8% |
| $300,000 | $2,136 | 21.4% |
| $450,000 a $600,000 | $2,352 | 23.5% |
| $900,000 | $3,000 | 30.0% |
| $1,500,000 | $3,200 | 32.0% |
| Más de $1,702,568 | $3,400 | 34.0% |
La gráfica deja dos lecciones. La primera: gastar para deducir es perder dinero. Si vas al dentista solo por la factura, de cada $10,000 recuperas entre $1,088 y $3,400; el resto sale de tu bolsillo. La deducción sirve para gastos que ibas a hacer de todos modos, o para el único caso donde el dinero no se va: el ahorro para tu retiro.
La segunda: la devolución sale de lo que ya pagaste. Si eres asalariado, tu patrón te retuvo ISR todo el año; las deducciones bajan tu impuesto anual y la diferencia te queda como saldo a favor. Si tu ingreso viene solo del Régimen Simplificado de Confianza (RESICO), ese régimen calcula el impuesto sin deducción alguna y esta lista no te aplica.
Las deducciones personales 2026, una por una
Van ordenadas por cuánto puedes mover todavía antes del 31 de diciembre, no por el orden de la ley. Las primeras se deciden en noviembre y diciembre; las últimas ya están escritas y solo hay que verificarlas.
1. Aportaciones a tu retiro: la única donde el dinero sigue siendo tuyo
Lo que aportes antes del 31 de diciembre a un plan personal de retiro, o como aportación complementaria o voluntaria con permanencia a tu Afore, se deduce hasta el 10% de tus ingresos acumulables, con un máximo de $213,973.20 (artículo 151, fracción V). Es la mejor de la lista por una razón simple: no gastas el dinero, lo mueves a tu ahorro de largo plazo y el SAT te regresa una parte.
El costo es que queda amarrado hasta los 65 años: si lo retiras antes, se acumula a tus ingresos de ese año junto con lo que dedujiste. Antes de elegir dónde, compara lo que cobran por administrarlo, porque la deducción es igual en todas las instituciones y la comisión no. Lo explicamos en PPR: cómo funciona y cuánto deduces y, para la Afore, en aportaciones voluntarias a la Afore y deducción de impuestos.
2. Honorarios médicos, dentales, de psicología y de nutrición
Consultas, dentista, psicólogo, nutriólogo y gastos de hospital son deducibles si el profesional tiene título registrado (fracción I). La condición que más facturas tumba es la forma de pago: tarjeta de crédito, débito o servicios, transferencia desde una cuenta a tu nombre o cheque nominativo. En efectivo no cuentan, salvo en zonas rurales sin servicios financieros. El Reglamento agrega enfermería, análisis, estudios clínicos, prótesis, aparatos de rehabilitación y las medicinas que vengan en la factura del hospital (artículo 264).
Cubre tus gastos, los de tu cónyuge o concubino y los de tus padres, abuelos, hijos y nietos, siempre que esa persona no haya tenido ingresos de una UMA anual o más: $42,794.64 en 2026. La ley todavía dice “salario mínimo elevado al año” y el SAT lo aplica en UMA; contamos esa diferencia en inversiones con beneficios fiscales. Lo que se puede mover en diciembre: el tratamiento dental o el chequeo que tenías pendiente para enero.
3. Lentes graduados: $2,500 por persona
Los lentes ópticos graduados entran como gasto médico hasta $2,500 al año por cada persona de la lista anterior (Reglamento de la Ley del ISR, artículo 264). Si tus lentes costaron $3,800, deduces $2,500 y el resto no. El requisito que más se olvida: la factura debe describir las características de los lentes o tienes que guardar el diagnóstico del oftalmólogo u optometrista. Los lentes de sol sin graduación no cuentan.
4. La prima de tu seguro de gastos médicos
Lo que pagas por un seguro de gastos médicos, complementario o independiente del IMSS o del ISSSTE, es deducible si los asegurados son tú, tu cónyuge o concubino, tus padres o tus hijos (fracción VI). Cuenta la prima que pagues en el año. Si tu póliza se renueva en enero y la aseguradora te deja pagarla en diciembre, esa prima entra a 2026; si la pagas en mensualidades, solo cuentan las de este año.
Esta no tiene tope propio: compite por tu 15% con todo lo demás. Y si todavía no tienes uno, la deducción no es razón para contratarlo; la razón es que una cirugía no te rompa las finanzas. Por qué es el primer seguro que conviene, en qué seguros necesito en México.
5. Colegiaturas: fuera del tope, pero con topes de 2011
Las colegiaturas de escuelas particulares con validez oficial se deducen aparte del 15%, con un tope anual por alumno (decreto publicado en el DOF el 26 de diciembre de 2013, artículos 1.8 a 1.10). Esos montos no se han actualizado desde que el estímulo empezó en 2011, así que con una colegiatura normal llegas al tope antes de terminar el año:
| Nivel | Tope anual por alumno |
|---|---|
| Preescolar | $14,200 |
| Primaria | $12,900 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato o equivalente | $24,500 |
Las reglas: solo educación básica y media superior (la universidad no entra), solo la parte de enseñanza (inscripciones y reinscripciones no) y siempre con pago electrónico o cheque. Si pagas $4,000 al mes de primaria, con $12,900 ya alcanzaste el tope de 2026: pagar diciembre antes o después no cambia nada.
6. Donativos a donatarias autorizadas
Lo que dones sin recibir nada a cambio a una donataria autorizada por el SAT se deduce hasta el 7% de tus ingresos acumulables de 2025, el año anterior (fracción III). Si donas al gobierno federal, a un estado o a un municipio, el límite es de 4% dentro de ese mismo 7%. Antes de donar en diciembre, busca a la institución en el directorio de donatarias autorizadas del SAT: si no aparece, no hay deducción. Recuerda que desde 2022 los donativos entran al tope del 15%.
7. Intereses reales de tu crédito hipotecario
Si pagas la hipoteca de tu casa a un banco u otra institución del sistema financiero, deduces los intereses reales: lo que pagaste de intereses menos el efecto de la inflación del año (fracción IV). El crédito no debe pasar de 750,000 UDIs. Esta no se mueve en diciembre; lo que haces es verificar que tu institución te emita la constancia anual con el interés real y que coincida con lo que aparece precargado en el portal del SAT.
8. Gastos funerarios, transporte escolar e impuesto local
- Funerales (fracción II): de las mismas personas que en gastos médicos, hasta una UMA anual, $42,794.64 en 2026.
- Transporte escolar (fracción VII): solo si la escuela lo hace obligatorio o lo incluye en la colegiatura para todos los alumnos, separado en la factura y con pago electrónico.
- Impuesto local sobre salarios (fracción VIII): si tu estado cobra un impuesto sobre tu sueldo, lo deduces siempre que la tasa no pase de 5%.
9. La que sí pasa del 31 de diciembre: el artículo 185
Hay una excepción a la fecha límite. El artículo 185 te deja restar hasta $152,000 al año por depósitos en cuentas personales especiales para el ahorro, primas de seguros de planes de pensiones o acciones de fondos de inversión identificados ante el SAT. Y la ley permite aplicarlos al ejercicio anterior si los haces “antes de que se presente la declaración respectiva”: un depósito en marzo de 2027 todavía puede bajar tu impuesto de 2026.
La letra chica pesa más que en las otras. No es una deducción definitiva sino un aplazamiento: cuando retires el dinero, lo acumulas a tus ingresos de ese año, y las acciones de fondos tienen que quedarse cinco años. Además, pocas instituciones ofrecen estos productos. Lo explicamos en la sección del artículo 185 de inversiones con beneficios fiscales en México.
Lo que no se deduce aunque tengas factura
Cada año, en clase y con las personas que asesoro, salen las mismas facturas que no sirven. Estas son las más comunes:
- Medicinas de farmacia. Solo cuentan las que vienen en la factura del hospital.
- Colegiaturas de universidad, inscripciones, uniformes y útiles.
- Cualquier gasto médico pagado en efectivo, aunque tengas la factura.
- Gastos de un familiar que ganó una UMA anual o más en el año: si tu mamá tiene una pensión de $50,000 al año, sus consultas ya no son deducibles para ti.
- Gimnasio, terapias sin título profesional registrado y lentes sin graduación.
- Facturas a nombre de otra persona. La factura va a tu RFC y el pago sale de una cuenta o tarjeta tuya.
Un ejemplo con números: la declaración de Mariana
Mariana es un personaje ficticio, pero sus números salen de la tarifa de 2026. Gana $50,000 al mes, recibe 15 días de aguinaldo y su prima vacacional. Su ingreso total del año es de $630,000, así que su tope es de $94,500 (15%), no de $213,973. Esto es lo que pagó en 2026:
| Gasto | Lo que pagó | Lo que deduce |
|---|---|---|
| Dentista y psicóloga, con tarjeta | $22,000 | $22,000 |
| Lentes de ella y de su hijo, $3,800 cada uno | $7,600 | $5,000 |
| Seguro de gastos médicos | $26,000 | $26,000 |
| Intereses reales de su hipoteca | $14,500 | $14,500 |
| Medicinas de farmacia | $6,000 | $0 |
| Dentro del tope de $94,500 | $76,100 | $67,500 |
| Colegiatura de primaria, fuera del tope | $48,000 | $12,900 |
| Aportación a su Afore en diciembre, fuera del tope | $20,000 | $20,000 |
Sin deducir nada, su ISR del año sería de $115,108. Con todo, baja a $91,494: le devuelven $23,614. Los gastos dentro del tope le regresan $15,876; la colegiatura, $3,034 más, y la aportación a su Afore, $4,704 más. Dos detalles importan. De sus $13,600 de lentes y medicinas, $8,600 no le sirvieron de nada. Y todavía le quedan $27,000 de espacio en su tope, que no conviene llenar con gastos inventados: a su tasa, cada $10,000 gastados le regresan $2,352.
Lo único que Mariana decidió en diciembre fue la aportación a su Afore, y es la única de la lista donde el dinero no se fue. Para el resto, lo que hizo diciembre fue revisar que cada factura tuviera su RFC y que nada se hubiera pagado en efectivo. Si su aguinaldo es el que pagó esa aportación, el razonamiento completo está en tu aguinaldo: deuda, inversión o gasto.
Antes de pagar en diciembre: cuatro revisiones
- Factura a tu RFC, con tu régimen fiscal y tu código postal como aparecen en tu constancia de situación fiscal, y con el uso de CFDI de deducción personal (de D01 a D10 según el gasto).
- Pago con tarjeta, transferencia o cheque de una cuenta a tu nombre. El efectivo tumba la deducción de gastos médicos, colegiaturas y transporte escolar.
- Pagado antes del 31 de diciembre. Cuenta la fecha del pago, no la de la consulta ni la de la factura.
- Presentar la declaración anual en abril de 2027. Las deducciones personales no las aplica tu patrón: si eres asalariado y no estás obligado a declarar, igual tienes que presentarla para recuperar tu saldo a favor.
Una tranquilidad para la planeación: la iniciativa del Paquete Económico 2027 no cambia el artículo 151, y lo que pagues en 2026 se declara con las reglas de 2026. Lo que sí cambia para el año que viene lo resumimos en los cambios fiscales del Paquete Económico 2027. Y cuando llegue abril, en errores de la declaración anual están los que más saldos a favor se comen.
Tres errores que vas a encontrar en internet
Al revisar lo que se publica sobre deducciones personales 2026 encontré tres errores que se repiten, y los tres te pueden costar:
- “Los gastos médicos tienen su propio tope de 10%”. No. El límite propio de 10% es de las aportaciones al retiro (fracción V). Los gastos médicos compiten por el 15% general con todo lo demás.
- Una UMA de $117.50 o un tope de $214,437. La UMA de 2026 es de $117.31 diarios y el tope de 5 UMA anuales es de $213,973.20.
- “Los donativos no cuentan para el tope”. Así era hasta el ejercicio 2021. Desde la reforma del 12 de noviembre de 2021, solo el ahorro para el retiro queda fuera del tope en el artículo 151.
Preguntas frecuentes
¿Cuál es el tope de deducciones personales en 2026?
El menor entre 5 UMA anuales, $213,973.20, y el 15% de tus ingresos totales del año, incluidos los exentos. Si ganas menos de $1,426,488 al año, tu tope es el 15%: con $300,000, por ejemplo, son $45,000. Las aportaciones al retiro, las colegiaturas y los gastos por incapacidad o discapacidad van aparte.
¿Cuánto me devuelve el SAT por mis deducciones?
Depende de tu ingreso, porque te devuelven el impuesto de la parte deducida. Por cada $10,000 deducidos, de $1,088 con un ingreso de $120,000 a $3,400 con más de $1.7 millones. Con un ingreso de $450,000 a $600,000 son $2,352. Te llega como saldo a favor de tu declaración anual, siempre que te hayan retenido o hayas pagado ese impuesto.
¿Qué gastos médicos son deducibles en 2026?
Consultas médicas, dentista, psicólogo y nutriólogo con título registrado, hospital, enfermería, análisis, estudios, prótesis, aparatos de rehabilitación, medicinas incluidas en la factura del hospital y lentes graduados hasta $2,500 por persona. Siempre pagados con tarjeta, transferencia o cheque de una cuenta a tu nombre.
¿Las colegiaturas son deducibles y cuánto?
Sí, de preescolar a bachillerato en escuelas particulares con validez oficial, fuera del tope del 15%. El tope anual por alumno es de $14,200 en preescolar, $12,900 en primaria, $19,900 en secundaria, $17,100 en profesional técnico y $24,500 en bachillerato. La universidad y las inscripciones no se deducen.
¿Si pago en enero de 2027 un gasto de 2026, lo puedo deducir en mi declaración de 2026?
No. Las deducciones personales cuentan en el año en que las pagas, así que un gasto pagado en enero de 2027 va a la declaración de 2027. La excepción son los depósitos del artículo 185, que puedes aplicar al año anterior si los haces antes de presentar tu declaración.
¿Puedo deducir si estoy en RESICO?
Por tus ingresos de RESICO, no: ese régimen calcula el impuesto sin deducción alguna. Si además tienes sueldo u otros ingresos que se declaran en la anual, las deducciones personales se aplican contra esos ingresos.
En una línea
Tu tope de deducciones personales en 2026 casi seguro es el 15% de lo que ganas, no $213,973. Lo que vale la pena decidir antes del 31 de diciembre es tu aportación al retiro y los gastos médicos que ibas a hacer de todos modos, pagados con tarjeta y facturados a tu RFC. Lo demás es revisar que tus facturas sirvan.
Aviso: este artículo es contenido educativo y no constituye asesoría fiscal ni financiera personalizada. Las cifras de devolución son un cálculo propio con la tarifa anual del ISR 2026 y la UMA 2026; tu impuesto depende de todos tus ingresos, retenciones y deducciones. El personaje y los montos del ejemplo son ficticios. Para tu caso concreto, consulta a un contador. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
¿Sientes que tu dinero se va y no sabes a dónde? Te ayudo a hacer un diagnóstico completo de tu situación financiera — ingresos, gastos, deudas y metas — y juntos armamos un plan realista para que retomes el control de tus finanzas.
Quiero ordenar mis finanzas →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Ley del Impuesto sobre la Renta, texto vigente (última reforma DOF 1 de abril de 2024), artículos 150, 151, 152 y 185 — Cámara de Diputados
- Reglamento de la Ley del Impuesto sobre la Renta, artículo 264 — Cámara de Diputados
- Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa, artículos 1.8 a 1.10 (DOF 26 de diciembre de 2013) — Presidencia de la República / SHCP
- Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del ISR (DOF 12 de noviembre de 2021), último párrafo del artículo 151 — Congreso de la Unión
- Unidad de Medida y Actualización 2026 (DOF 9 de enero de 2026) — INEGI
- Anexo 8 de la Resolución Miscelánea Fiscal para 2026, tarifa anual del ISR (DOF 28 de diciembre de 2025) — SAT
- Directorio de donatarias autorizadas y precarga de deducciones personales — SAT