Controlar tus gastos no empieza con un presupuesto: empieza con una medición. Primero registras un mes completo sin cambiar nada de lo que haces, después clasificas cada peso en necesidades, deseos y futuro, y solo entonces reparas el reparto. Ese orden importa, porque un presupuesto hecho sobre lo que crees que gastas se rompe la primera semana. Y hay un dato incómodo: en el hogar mexicano promedio, las necesidades se llevan 76 de cada 100 pesos que se gastan, así que la famosa regla 50/30/20 hay que aterrizarla antes de usarla.
Te escribo como asesor financiero certificado por la AMIB y profesor de finanzas. Este artículo lo publiqué en 2020 con un reto de 30 días que sigue siendo el corazón del método. Lo reescribí completo en agosto de 2026 con los números reales del gasto de los hogares mexicanos: la ENIGH 2024 del INEGI y la ENIF 2024 del INEGI y la CNBV. Y le sumé el reparto que la propia CONDUSEF empezó a recomendar este año en lugar del 50/30/20 clásico.
Lo esencial
- Mide antes de cortar. Un mes de registro completo, sin modificar tus hábitos. Es un diagnóstico, no una dieta.
- Casi nadie lo hace. La ENIF 2024 dice que 65.3% de los adultos “lleva un registro de sus gastos”, pero al abrir ese grupo solo 23.9% lleva un presupuesto de verdad: 15.6% de la población, uno de cada seis.
- El 50/30/20 nació en Estados Unidos en 2005 (Elizabeth Warren y Amelia Warren Tyagi) y supone que tus necesidades caben en la mitad de tu ingreso neto.
- En México no cuadra por aritmética. Con la ENIGH 2024, el piso de necesidades del hogar promedio es de $12,089 al mes (76.1% de su gasto). Para que ese piso quepa en 50%, tendrías que ingresar $24,178 mensuales: más de lo que ingresa el 60% de los hogares del país.
- La CONDUSEF ya publica un 60/20/20 (60% necesidades, 20% ahorro, 20% deseos) en Proteja su Dinero de junio de 2026. Es el mismo espíritu con el piso mexicano.
- Tu gasto hormiga tiene nombre oficial: “alimentos fuera del hogar” es el rubro específico número uno del gasto de un hogar mexicano, con $1,299 al mes (8.2% del total) y un alza de 19.2% frente a 2022.
- Lo que no se automatiza no se cumple. El 20% (o el 10%, si empiezas apretado) sale el día de la quincena, a otra cuenta, antes de gastar.
Por qué el control de gastos falla antes de empezar
Casi todos creemos saber en qué se nos va el dinero. Cuando lo pongo a prueba en clase, el resultado es el mismo desde hace años: mis alumnos aciertan la renta, el crédito del coche y la colegiatura —los gastos grandes y fijos— y se equivocan por miles de pesos en todo lo demás. No es falta de inteligencia. Es que el gasto grande se decide una vez al año y el gasto chico se decide treinta veces al mes, en automático, sin dejar rastro en la memoria.
La estadística oficial lo confirma con un dato que casi nadie lee completo. La Encuesta Nacional de Inclusión Financiera (ENIF) 2024 del INEGI y la CNBV reporta que 65.3% de la población de 18 a 70 años llevó un registro de sus gastos o los de su hogar. Suena a que dos de cada tres mexicanos tienen esto resuelto. Pero la encuesta desglosa cómo lo hacen: dentro de ese grupo, 51.8% solo separa el dinero de los pagos y las deudas del gasto diario, 39.5% guarda recibos, 24.8% hace anotaciones y apenas 23.9% lleva un presupuesto o un registro de sus ingresos y gastos.
Haz la multiplicación conmigo, porque es la parte que nadie hace: 65.3% × 23.9% = 15.6% de la población adulta. Uno de cada seis. Y quienes usan pagos domiciliados, una app o alguna herramienta de administración financiera son 19.5% de ese grupo, o sea 12.7% del total: uno de cada ocho. Ese es el tamaño real del problema. “Separar el dinero de la renta” es prudencia, no es control de gastos.
Dato citable: Según la ENIF 2024 (INEGI y CNBV, publicada el 13 de marzo de 2025), 65.3% de la población mexicana de 18 a 70 años llevó algún registro de sus gastos, pero solo 23.9% de ese grupo llevó un presupuesto o registro de ingresos y gastos. Al combinar ambos porcentajes, únicamente 15.6% de la población adulta en México lleva un presupuesto, y 12.7% usa pagos domiciliados, apps o herramientas de administración financiera.
Paso 1: el reto de 30 días (mide antes de cortar)
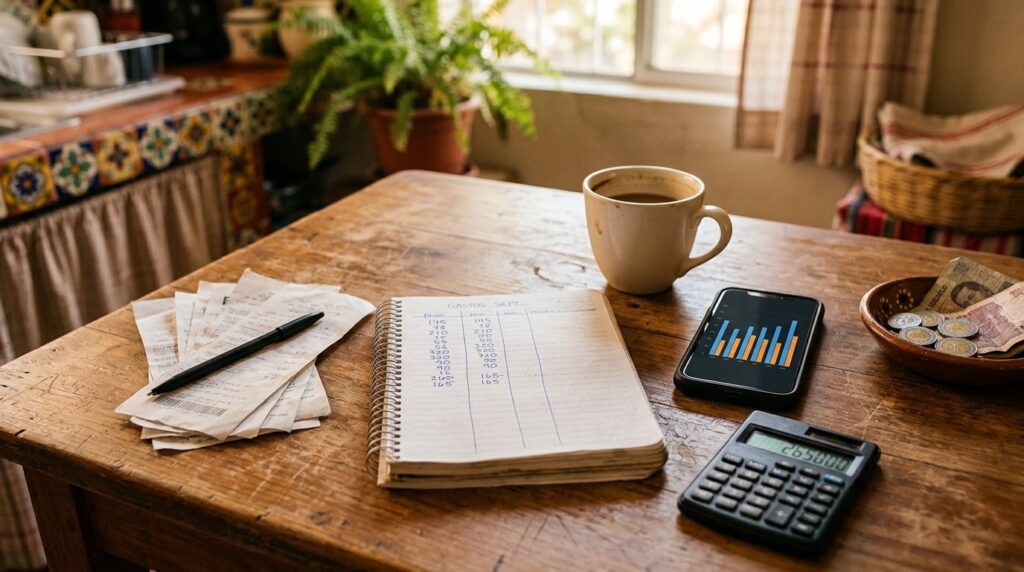
Este es el mismo reto que puse en la primera versión de este artículo y no lo he cambiado en seis años, porque funciona: registra absolutamente todos tus gastos durante un mes completo, sin modificar tus hábitos. Todos. Los $5 del “viene viene”, el refresco, la propina, el paquete de cigarros, la recarga del celular, la cooperación del salón. Si sales del mes con una lista de solo veinte movimientos, no hiciste el ejercicio.
La instrucción de “no modificar nada” es la que más se incumple y la más importante. En el momento en que empiezas a apuntar, la tentación es portarte bien para que la lista se vea decente. Si haces eso, mediste un mes ficticio y en el segundo vuelves a tu gasto real, con un presupuesto que ya no le queda. Este mes no estás a dieta: te estás pesando.
Las tres reglas del registro
- Mismo día, no al final de la semana. El gasto que no apuntas el día que ocurre se pierde. Si te da flojera escribir, mándate una nota de voz o una foto del ticket y pásalo en la noche.
- Cinco datos por movimiento: fecha, monto, categoría, medio de pago (efectivo, débito, crédito, transferencia) y una marca de si lo decidiste o simplemente pasó. Esa última columna es la que después te va a doler y te va a servir.
- Nada de redondear. $87 no son $90. El redondeo hacia arriba te hace sentir peor de lo que estás y el redondeo hacia abajo te miente; en cualquier caso ensucia el resultado.
Para que no pierdas tiempo inventando categorías, estas son las doce que uso. Copia la tabla en una hoja o en tu libreta y ya tienes el formato del mes:
| Categoría | Qué anotas aquí | Cubeta |
|---|---|---|
| Vivienda | Renta o mensualidad del crédito, predial, mantenimiento | Necesidad |
| Servicios | Luz, agua, gas, internet, plan del celular | Necesidad |
| Despensa | Súper, mercado, tortillería, garrafón | Necesidad |
| Comer fuera | Restaurantes, comida a domicilio, café, comida del trabajo | Deseo |
| Transporte | Gasolina, transporte público, apps de viaje, casetas, estacionamiento | Necesidad |
| Salud | Consultas, medicinas, dentista, seguro de gastos médicos | Necesidad |
| Educación | Colegiaturas, útiles, uniformes, cursos | Necesidad |
| Deudas | Pagos mínimos y pagos adicionales, por separado | Necesidad el mínimo, Futuro el extra |
| Suscripciones | Streaming, música, nube, apps, membresías | Deseo |
| Cuidado personal y ropa | Corte de pelo, farmacia, gimnasio, ropa y calzado | Mixta |
| Hormigas | Propinas, tienda de conveniencia, antojos, sueltos sin categoría | Deseo |
| Futuro | Ahorro, inversión, aportaciones voluntarias al retiro | Futuro |
Cuando alguien llega a una asesoría de finanzas personales, el primer entregable que le pido no es un plan de inversión: es este mes de registro. Sin él, cualquier recomendación que yo haga es una suposición elegante. Y la reacción más común al final del mes no es “gasto mucho”, es “no sabía que gastaba ahí”.
La pregunta que casi nadie puede contestar
¿Cuánto diste en propinas el mes pasado? Si tienes el número, adelántate a la sección del 50/30/20. Si no, hagamos la cuenta chica: $10 al que te cuida el coche, todos los días hábiles, son $220 al mes y $2,640 al año. Súmale el paquetero del súper, el repartidor, el mesero, el que te lava el coche. No te estoy diciendo que dejes de dar propina —yo doy propina—, te estoy diciendo que un gasto que no puedes nombrar no lo puedes gobernar.
Con la tienda de conveniencia pasa algo parecido, pero peor: siempre hay una cerca, entras por una cosa y sales con cuatro. Y con las plataformas de comida a domicilio la trampa es de diseño: el precio del platillo se ve normal, y el envío, el servicio y la propina sugerida suman entre 25% y 40% encima. El registro de 30 días no necesita que tú lo intuyas. Te lo va a decir.
Paso 2: clasifica cada peso en necesidad, deseo o futuro
Con el mes cerrado, cada línea de tu lista se va a una de tres cubetas. La definición que uso es deliberadamente estricta, porque la clasificación floja es la razón número uno de que un presupuesto no cuadre:
- Necesidad: si dejas de pagarlo, algo se rompe. Comes menos, te quedas sin techo, sin luz, sin transporte para llegar a trabajar, sin medicina, sin escuela para tus hijos. Incluye los mínimos de tus deudas.
- Deseo: te mejora la vida, pero si desaparece un mes, no se rompe nada. Comer fuera, streaming, ropa que no reemplaza a nada, el gimnasio, el viaje, la versión premium de lo que ya tienes gratis.
- Futuro: ahorro, inversión y pago de deuda por encima del mínimo. No es un gasto, es transferirte dinero a ti mismo más adelante.
Los casos difíciles son siempre los mismos y conviene resolverlos de una vez. El celular: el plan básico que te deja trabajar es necesidad; los $400 extra del plan con datos ilimitados son deseo. El coche: si es tu única forma de llegar al trabajo, la gasolina y el mantenimiento son necesidad; la mensualidad de una camioneta que compraste porque te gustó, no toda. La escuela privada: necesidad si ya está inscrito y sacarlo tiene un costo brutal; decisión revisable si estás por decidir. Los seguros que de verdad necesitas son necesidad, y hay varios que se venden como si lo fueran sin serlo.
Truco para las cubetas dudosas: pregúntate qué pasaría si ese gasto se suspendiera tres meses. Si la respuesta es “me incomoda”, es deseo. Si es “no puedo trabajar”, “no como” o “me quedo sin casa”, es necesidad. Y si tu lista termina con 90% de necesidades, casi siempre es un problema de clasificación, no de destino.
El 50/30/20: de dónde salió y por qué en México casi no cuadra
La regla viene del libro All Your Worth: The Ultimate Lifetime Money Plan, publicado en 2005 por Elizabeth Warren —entonces profesora de derecho en Harvard, hoy senadora— y su hija Amelia Warren Tyagi. Ellas la llamaron balanced money formula: del ingreso después de impuestos, 50% a necesidades, 30% a deseos y 20% a ahorro. Su gran virtud es que se recuerda sin apuntarla. Su gran defecto es que se diseñó para el hogar estadounidense de hace veinte años.
Vamos a confrontarla con los datos de aquí. La Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) 2024 del INEGI, publicada el 30 de julio de 2025, reporta que un hogar mexicano gastó en promedio $15,891 al mes de gasto corriente monetario, y así lo repartió:
Fíjate en las dos primeras barras: comida y transporte suman 57.3% del gasto, más de lo que el 50/30/20 le concede a todas las necesidades juntas. Si agrupo lo que casi nadie discutiría —alimentos, transporte y comunicaciones, vivienda y servicios, salud, y limpieza y cuidados de la casa—, el piso de necesidades del hogar promedio es de $12,089 al mes: 76.1% de su gasto. Y ojo: en esa cifra casi no hay renta, porque según la misma ENIGH 2024 cerca de siete de cada diez hogares vive en casa propia o que todavía está pagando, y solo 15.7% renta; el beneficio de vivir en lo propio se registra aparte, como gasto no monetario.
Ahora la aritmética que decide el asunto. Si tu piso de necesidades es $12,089 y la regla exige que quepa en el 50%, necesitas ingresar al menos $24,178 al mes. ¿Cuántos hogares llegan? La misma ENIGH ordena a los hogares en diez grupos por ingreso: el sexto decil ingresa $21,533 mensuales y el séptimo, $25,817. El umbral cae justo en medio. Dicho sin rodeos: para alrededor de seis de cada diez hogares mexicanos, el 50/30/20 no falla por indisciplina, falla por aritmética.
Dato citable: Con la ENIGH 2024 (INEGI), el gasto en necesidades básicas de un hogar mexicano promedio —alimentos, transporte y comunicaciones, vivienda y servicios, salud, y limpieza del hogar— suma $12,089 al mes, equivalente a 76.1% de su gasto corriente monetario de $15,891. Para que ese piso quepa en el 50% que asigna la regla 50/30/20, un hogar necesitaría un ingreso mensual de $24,178, cifra superior al ingreso promedio del sexto decil de hogares ($21,533 mensuales). Cálculo propio a partir de los cuadros de ingreso y gasto de la ENIGH 2024.
Aquí hay una precisión honesta que casi nunca se hace: los hogares de menores ingresos no gastan menos en necesidades porque necesiten menos. Gastan menos porque no les alcanza, y el ajuste sale de comida, de salud y de transporte. Por eso no me gustan los artículos que le dicen a alguien del tercer decil ($12,282 mensuales) que “está gastando mal”: está gastando lo que puede.
Lo que la CONDUSEF ya cambió: 60/20/20
No soy el único que hizo esta cuenta. En junio de 2026, la revista Proteja su Dinero de la CONDUSEF publicó su “Estrategia financiera” con un reparto distinto: 60% necesidades básicas (alimentación, transporte, vivienda, educación y salud), 20% ahorro y emergencias y 20% gastos discrecionales. Se apoya justamente en la ENIGH 2024 y reconoce que “más de la mitad del gasto familiar se concentra en necesidades básicas”. Que el organismo de educación financiera del país mueva el 50 al 60 dice mucho.
Con el 60/20/20, el umbral baja a $20,148 mensuales para el piso de necesidades promedio. Ayuda, pero sigue dejando fuera a la mitad de los hogares. Mi lectura práctica, después de años de armar presupuestos ajenos: los porcentajes son una meta, no un requisito de entrada. Lo que no es negociable es el orden —primero el ahorro, luego los deseos— y que el número del ahorro exista, aunque sea 5%.
| Ingreso neto al mes | 50/30/20 (necesidades / deseos / ahorro) | 60/20/20 (CONDUSEF) | ¿Alcanza para el piso de $12,089? |
|---|---|---|---|
| $9,582 un salario mínimo 2026 |
$4,791 / $2,875 / $1,916 | $5,749 / $1,916 / $1,916 | No. Ni el ingreso completo cubre el piso promedio. |
| $16,000 | $8,000 / $4,800 / $3,200 | $9,600 / $3,200 / $3,200 | No con los porcentajes. Sí si recortas necesidades al 75%. |
| $25,955 ingreso promedio por hogar |
$12,978 / $7,786 / $5,191 | $15,573 / $5,191 / $5,191 | Sí, apenas. Aquí el 50/30/20 empieza a ser posible. |
| $40,000 | $20,000 / $12,000 / $8,000 | $24,000 / $8,000 / $8,000 | Sí, con holgura. Aquí el riesgo es la inflación de estilo de vida. |
Paso 3: arma tu reparto con el piso del 10%
Ya sabes en qué gastas y ya clasificaste. Ahora divide cada cubeta entre tu ingreso neto y compara. Si tus necesidades salen arriba de 70%, olvídate por ahora de perseguir el 20% de ahorro: fija 10% y protégelo como si fuera un recibo de luz. Diez por ciento sostenido durante dos años convence más que un 20% heroico que abandonas en marzo.
Dentro de las necesidades hay un número que sí tiene un límite claro y bien documentado: el pago de tus deudas no debería pasar de 30% de tu ingreso neto, criterio que la CONDUSEF usa para medir capacidad de pago. Si estás arriba de 35% o 40%, el problema ya no es el presupuesto, es la estructura de tu deuda, y el orden de ataque lo expliqué a detalle en la comparación entre bola de nieve y avalancha.
El orden de los cortes también importa. Primero las suscripciones duplicadas o dormidas, que se cancelan en cinco minutos y no te cambian la vida. Después los deseos frecuentes, que son los que suman de verdad. Al final —y solo si hace falta— los gastos fijos grandes: la vivienda, el coche, la escuela. Son los que más mueven la aguja y los más caros de cambiar; ahí entra revisar si tu crédito de vivienda te conviene o te atrapa, que analicé en el caso del Infonavit.
Tus gastos hormiga tienen nombre oficial (y cifra del INEGI)
“Gasto hormiga” suele ser un regaño sin datos: el cafecito, el refresco, el antojo. Pues resulta que el INEGI mide exactamente esto, y el resultado es contundente. Cuando la ENIGH 2024 desglosa los veinte rubros específicos más grandes del gasto de un hogar, el número uno no es la renta, ni la despensa, ni la gasolina: son los alimentos fuera del hogar, con $1,299 al mes (8.2% de todo el gasto). Y creció 19.2% respecto a 2022, el mayor salto entre los rubros grandes.
Súmale esparcimiento, que promedia $420 al mes y se disparó 51.5% en el mismo periodo. Entre comer fuera y divertirse, el hogar mexicano promedio destina $1,719 al mes: 10.8% de su gasto y 3.2 veces lo que gasta en salud ($535). No lo leas como una acusación —comer fuera y salir son parte de vivir—, léelo como la palanca más grande que tienes disponible sin tocar tu casa ni tu trabajo.
El streaming merece mención aparte porque creció en silencio. Según The Competitive Intelligence Unit, en el segundo trimestre de 2026 el gasto promedio por hogar en plataformas de video por suscripción llegó a $316 al mes, 23% más que un año antes. Nadie decidió gastar 23% más: subieron los precios y se acumularon las plataformas. Ese es el patrón de todo gasto hormiga moderno: no se decide, se hereda mes con mes.
Hagamos el cálculo que sí motiva. Si recortas la mitad de esos $1,719 —$860 al mes, sin dejar de salir— y lo inviertes en un instrumento simple a la tasa de CETES a 28 días de la subasta del 18 de agosto de 2026 (6.40%), en diez años acumulas $144,038. No hicieron falta rendimientos exóticos ni ganar más: solo dejar de heredar el gasto. Es un cálculo bruto, antes del ISR sobre intereses, y las tasas cambian cada semana.
Paso 4: topes, automatización y una cuenta aparte
El control de gastos no se sostiene con fuerza de voluntad, se sostiene con arquitectura. Estas son las cuatro piezas que más veo funcionar, en orden de impacto:
- Págate primero, el mismo día de la quincena. Programa una transferencia automática a otra cuenta —idealmente en otra institución— el día que te cae el dinero. Lo que se ahorra con lo que sobra al final del mes nunca sobra.
- Separa el dinero en cuentas con nombre. Una para gastos fijos y domiciliados, una para el gasto variable de la quincena y una para el futuro. La ENIF ya detecta esta práctica: es lo que hace la mitad de quienes llevan algún registro.
- Ponle tope a dos o tres categorías, no a diez. Elige las que salieron sorpresivas en tu mes de registro y asígnales un número. Cuando se acaba, se acabó. Diez topes es un sistema que nadie mantiene.
- Audita suscripciones cada seis meses. La recomendación de la CONDUSEF es directa: no pagues dos aplicaciones que hacen lo mismo. Revisa también los cargos recurrentes de la tarjeta que ya no reconoces.
¿A dónde va el dinero que apartas? A un lugar donde esté disponible pero incómodo de gastar. Si es tu fondo de emergencia, tiene que ser líquido y seguro; si ya lo tienes armado, ahí ya hablamos de dónde invertirlo o de una SOFIPO regulada, con su seguro de depósito bien entendido. Y si tu ingreso es variable porque eres independiente, el reparto se hace sobre tu mes más flaco, no sobre tu mejor mes; ese caso lo desarrollé en la guía de ahorro para freelancers.
Un tope extra que vale oro en temporadas de descuentos: la regla de las 24 horas. Todo deseo arriba de cierto monto —tú fijas cuál— espera un día antes de comprarse. Es la defensa más simple contra el Hot Sale y el Buen Fin, y la misma lógica aplica al gasto de regreso a clases, que llega cada agosto sin avisar aunque siempre sabíamos que venía.
¿Con qué lo hago? Libreta, hoja de cálculo, app o tu banco
En 2020 cerré este artículo recomendando una app de paga con periodo de prueba. Hoy no empezaría ahí, por una razón práctica: la herramienta que abandonas es peor que la libreta que sí llenas. Estas son las cuatro rutas reales, de menor a mayor automatización:
- Libreta o notas del celular. Cero fricción para empezar, cero costo, y te obliga a ver cada gasto en el momento —que es justamente el efecto que buscamos el primer mes. Es lo que recomiendo para el reto de 30 días.
- Hoja de cálculo. El mejor punto medio a partir del segundo mes: tú defines las categorías, sacas totales y comparas contra tu reparto. Gratis y tuya para siempre.
- App dedicada de presupuesto. Cómoda para categorizar y ver gráficas, con la trampa de que la captura sigue siendo manual en la mayoría.
- App de tu banco o un agregador. La máxima automatización: clasifica tus movimientos sin que apuntes nada. También la que menos te enseña, porque no ves pasar el dinero.
Sobre cuál elegir tengo un artículo completo, y arranca con una advertencia que le ahorra tiempo a mucha gente: Fintonic, la app que este blog recomendó durante años, ya no opera en México. Ahí comparo las alternativas vigentes —desde la app de tu propio banco hasta neobancos y apps de presupuesto— en qué usar hoy en lugar de Fintonic, y hay un panorama más amplio en las mejores apps fintech de México.
Si vas a conectar tus cuentas a una app, entiende primero cómo se están moviendo las reglas del juego: la Ley Fintech prometió una arquitectura de datos abiertos que sigue a medio construir, y mientras eso avanza conviven agregadores serios con prácticas menos transparentes. Lo expliqué sin tecnicismos en el estado del open banking en México. Regla simple: si una app te pide tu usuario y contraseña de banca en línea, piénsalo dos veces.
Cuando el diagnóstico dice “no alcanza”
Hay una conclusión que este ejercicio produce seguido y que casi ningún artículo de finanzas personales se atreve a escribir: a veces el problema no es cómo gastas, es cuánto entra. Si tus necesidades estrictas se comen 85% de tu ingreso, ninguna hoja de cálculo va a inventar el 15% restante. Confundir un problema de ingreso con un problema de disciplina solo agrega culpa a una situación que ya era difícil.
Cuando eso pasa, hay tres palancas y conviene jalarlas en este orden. La primera es la deuda cara: si estás pagando tasas de tarjeta, cada peso que liberas ahí rinde más que cualquier inversión que yo te pueda recomendar. La segunda es el gasto fijo grande: vivienda, coche, escuela; duele revisarlo, pero mueve miles, no pesos. La tercera es el ingreso: un aumento, un cambio de trabajo, una habilidad que cotice mejor, ingresos extra. Es la más lenta y la más decisiva.
Y mientras tanto, protege lo que ya construiste: no pagar a tiempo se queda registrado y encarece todo lo que financies después. Si quieres entender qué ve exactamente un banco cuando te evalúa, empieza por cómo leer tu reporte del buró de crédito.
Los cinco errores que más veo
- Presupuestar antes de medir. Es el número uno por mucho. Se arma un presupuesto ideal, la realidad no cabe y se abandona en tres semanas.
- Portarse bien durante el mes de registro. Mides un mes que no existe y construyes sobre él.
- Clasificar todo como necesidad. Si el 90% de tu gasto es indispensable, el ejercicio ya no te dice nada. Sé estricto con la definición.
- Ahorrar lo que sobra. Nunca sobra. El ahorro es la primera transferencia del mes, no el residuo.
- Cambiar de app en lugar de cambiar de hábito. Llevo años viendo gente estrenar la cuarta app de presupuesto sin haber terminado un solo mes de registro. La herramienta no es el método.
Preguntas frecuentes sobre cómo controlar tus gastos
¿Cómo empiezo a controlar mis gastos si nunca lo he hecho?
Registra todos tus gastos durante 30 días sin cambiar tus hábitos: fecha, monto, categoría y medio de pago. Usa lo que menos fricción te dé, aunque sea una libreta. Al cerrar el mes, clasifica cada peso en necesidades, deseos y futuro, y compáralo con tu ingreso neto. Solo entonces armas el presupuesto. Medir primero y presupuestar después es lo que separa un plan que dura de uno que se abandona en tres semanas.
¿Qué es la regla 50/30/20 y funciona en México?
Es repartir tu ingreso después de impuestos en 50% necesidades, 30% deseos y 20% ahorro. La propusieron Elizabeth Warren y Amelia Warren Tyagi en 2005. Como meta sirve; como requisito, no cuadra para la mayoría de los hogares mexicanos: con datos de la ENIGH 2024, el hogar promedio destina 76.1% de su gasto a necesidades, y para que ese piso quepa en 50% haría falta ingresar $24,178 al mes, más de lo que ingresa el 60% de los hogares. La CONDUSEF ya publica una versión adaptada de 60/20/20.
¿Cuánto debería ahorrar cada mes si gano poco?
Empieza con 10% y protégelo como si fuera un recibo. Si el 10% tampoco cabe, arranca con 5% y súbelo un punto cada vez que aumente tu ingreso. Lo importante no es el porcentaje inicial, es que la transferencia salga automática el día de la quincena y que no dependa de lo que sobre al final del mes. Un 10% sostenido dos años construye más patrimonio y más hábito que un 20% que abandonas en marzo.
¿Qué son los gastos hormiga y cuánto suman al año?
Son gastos chicos, frecuentes y poco conscientes: comer fuera, la tienda de conveniencia, el café, las propinas, las suscripciones dormidas. En el hogar mexicano promedio, comer fuera de casa y esparcimiento suman $1,719 al mes según la ENIGH 2024, o sea $20,628 al año y 3.2 veces lo que ese mismo hogar gasta en salud. Recortar la mitad e invertirlo a la tasa de CETES vigente en agosto de 2026 acumula alrededor de $144,000 en diez años, antes de impuestos.
¿Cuál es la mejor app para controlar gastos en México?
La que vayas a usar tres meses seguidos. Para el mes de diagnóstico recomiendo libreta o notas del celular, porque ver pasar cada gasto es parte del aprendizaje; después, una hoja de cálculo o la app de tu propio banco, que ya clasifica tus movimientos sin capturar nada. Fintonic, la app que este blog recomendaba, ya no opera en México: en el artículo sobre sus alternativas comparo las opciones vigentes en 2026.
¿Cuánto de mi ingreso puede irse al pago de deudas?
La referencia que usa la CONDUSEF para medir capacidad de pago es 30% del ingreso neto, contando todas tus deudas, incluidos los préstamos informales. Arriba de 35% o 40% el riesgo de incumplimiento crece rápido y el presupuesto deja de ser la herramienta correcta: hay que reestructurar, priorizar la deuda de tasa más alta o negociar. Si tus pagos mínimos ya se comen un tercio de lo que ganas, atácalos antes de intentar subir tu ahorro.
Qué hacer esta semana
No armes un presupuesto hoy. Abre una nota en tu celular, ponle “gastos” y apunta el primero. Aguanta treinta días sin cambiar nada y regresa a este artículo con tu lista: la clasificación y el reparto te van a tomar una tarde, y van a estar construidos sobre tu realidad y no sobre un porcentaje que alguien calculó en Massachusetts en 2005. El control de gastos no es un acto de disciplina heroica. Es saber, con números, a dónde se va tu dinero.
Este artículo es educativo y no constituye una recomendación personalizada. Las cifras de gasto e ingreso provienen de la ENIGH 2024 y la ENIF 2024 del INEGI, que reportan promedios nacionales: tu situación puede diferir de forma importante. La tasa de CETES a 28 días citada corresponde a la subasta del 18 de agosto de 2026 y cambia cada semana; los rendimientos mostrados son brutos, antes de la retención de ISR sobre intereses. Verifica cifras vigentes en inegi.org.mx, banxico.org.mx y condusef.gob.mx antes de tomar decisiones financieras.
¿Y ahora qué sigue?
¿Sientes que tu dinero se va y no sabes a dónde? Te ayudo a hacer un diagnóstico completo de tu situación financiera — ingresos, gastos, deudas y metas — y juntos armamos un plan realista para que retomes el control de tus finanzas.
Quiero ordenar mis finanzas →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- INEGI — Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) 2024, comunicado de prensa 112/25 del 30 de julio de 2025: ingreso corriente promedio mensual por hogar de $25,955 y gasto corriente monetario de $15,891; distribución por grandes rubros (alimentos, bebidas y tabaco 37.7%; transporte y comunicaciones 19.5%; educación y esparcimiento 9.6%; vivienda y servicios 9.1%; cuidados personales 7.8%; enseres y limpieza 6.3%; vestido y calzado 3.8%; salud 3.4%; transferencias 2.7%).
- INEGI — ENIGH 2024, Reporte de resultados 23/25: cuadro de ingreso corriente trimestral promedio por hogar según decil (decil I $16,795 a decil X $236,095) y cuadro de los 20 principales rubros específicos de gasto, donde alimentos fuera del hogar encabeza la lista con $3,896 trimestrales (8.2% del gasto, +19.2% frente a 2022) y esparcimiento suma $1,261 trimestrales (+51.5%). La misma encuesta reporta 38.4 millones de viviendas, con cerca de 60% de personas en vivienda propia —casi 70% si se suman las que aún se están pagando— y 15.7% de hogares en vivienda rentada.
- INEGI y CNBV — Encuesta Nacional de Inclusión Financiera (ENIF) 2024, comunicado de prensa 49/25 del 13 de marzo de 2025: 65.3% de la población de 18 a 70 años llevó un registro de sus gastos y, dentro de ese grupo, 51.8% separó el dinero de pagos y deudas, 39.5% registró recibos o deudas, 24.8% hizo anotaciones, 23.9% llevó un presupuesto y 19.5% usó pagos domiciliados, apps o herramientas de administración financiera.
- CONDUSEF — Revista Proteja su Dinero núm. 315, “Estrategia financiera”, junio de 2026: reparto recomendado de 60% necesidades básicas, 20% ahorro y emergencias y 20% gastos discrecionales, con base en la ENIGH 2024.
- CONDUSEF — “¡Cuidado con los gastos hormiga!” y materiales de Proteja su Dinero: definición de gasto hormiga y recomendaciones (no pagar dos aplicaciones que cumplen el mismo fin, hacer la prueba de llevar agua o café de casa, incorporar estos gastos al presupuesto).
- CONDUSEF — Criterio de capacidad de pago: los pagos de deuda no deberían exceder 30% del ingreso neto, contando deudas formales e informales; por encima de 35%-40% el riesgo de incumplimiento crece de forma significativa.
- Elizabeth Warren y Amelia Warren Tyagi — All Your Worth: The Ultimate Lifetime Money Plan (Free Press, 2005): origen de la balanced money formula de 50% necesidades, 30% deseos y 20% ahorro sobre el ingreso después de impuestos.
- CONASAMI — Salarios mínimos vigentes a partir del 1 de enero de 2026: $315.04 diarios en la zona general ($9,582.47 mensuales) y $440.87 diarios en la Zona Libre de la Frontera Norte, con un incremento global de 13% en la zona general.
- Banco de México — Resultados de la subasta de valores gubernamentales del 18 de agosto de 2026: CETES a 28 días en 6.40%.
- INEGI — Índice Nacional de Precios al Consumidor, julio de 2026: INPC en 145.169 e inflación general anual de 3.12% (subyacente 3.95%).
- The Competitive Intelligence Unit — “Streaming por suscripción: madurez del mercado y retención de suscripciones”, 10 de agosto de 2026: gasto promedio mensual por hogar en plataformas SVOD de $316 al segundo trimestre de 2026, 23% más que un año antes, y 15.4 millones de suscripciones en el mercado mexicano.