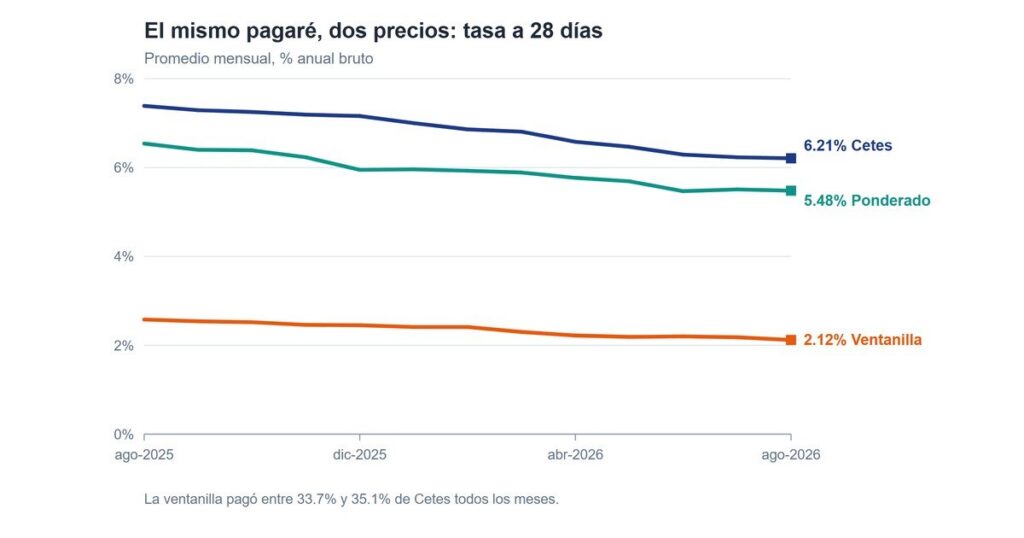
En agosto de 2026, un Cete de 28 días pagó en promedio 6.21% anual. El pagaré a 28 días que ofrecían los bancos en ventanilla ese mismo mes pagó 2.12%. Un tercio. Y no fue un mes raro: de agosto de 2025 a agosto de 2026, la ventanilla pagó entre 33.7% y 35.1% de lo que pagaba Cetes, todos los meses.
Lo curioso es que ese pagaré es el mismo instrumento que el Cete: un bono cupón cero. Lo único que cambia es a quién le prestas. Aquí vas a ver los tres cupón cero que no emite el Gobierno: el pagaré bancario, el certificado de depósito y el papel comercial. También cómo se lee la clave de un pagaré y por qué el del banco suele pagarte menos que el Gobierno.
Lo esencial
- El pagaré bancario (PRLV) es un Cete con otro deudor. Cupón cero, base 360, todo te lo pagan al vencimiento. Solo que le prestas a un banco y no al Gobierno.
- Banxico publica dos tasas del mismo pagaré. En agosto de 2026, a 28 días: 2.12% la de ventanilla y 5.48% la ponderada por monto, contra 6.21% de Cetes.
- Con $10,000 a 28 días ganas $16.49 en ventanilla y $48.30 en Cetes, antes de impuestos. En un año, renovando a esas tasas, la diferencia es de $413.54.
- La serie del pagaré es su vencimiento en año, semana y día. La semana 1 es la primera semana completa del año, no la semana ISO: en 2026 confundirlas te mueve el vencimiento una semana.
- La brecha no es por riesgo. Es el precio de la comodidad: el dinero ya está en tu banco, abres el pagaré en la app y al vencer cae en tu cuenta.
Qué es un pagaré bancario (PRLV)
PRLV son las siglas de pagaré con rendimiento liquidable al vencimiento, y el nombre ya te dice casi todo. Pagaré: es una promesa de pago. Con rendimiento: te pagan algo encima. Liquidable al vencimiento: todo te lo pagan al final, de un solo golpe. O sea, un bono cupón cero, igual que el Cete que explico en cómo se calcula el precio de los Cetes. La diferencia es que aquí el deudor no es el Gobierno de México: es un banco.
En ventanilla te lo presentan al revés que el Cete. No te dicen un precio: depositas un capital y al vencimiento te regresan ese capital más el rendimiento. Es la misma fórmula del Cete, leída del otro lado:
Recibes = Capital × (1 + tasa × días ÷ 360)
Con los números de agosto de 2026: $10,000 a 28 días, al 2.12% de ventanilla. 10,000 × (1 + 0.0212 × 28 ÷ 360) = $10,016.49. Ganaste $16.49. Los mismos $10,000 en Cetes, al 6.21% promedio de ese mes, te dan $48.30. Casi tres veces más, antes de impuestos.
| $10,000 a 28 días (agosto de 2026) | Tasa anual | Ganancia | Recibes |
|---|---|---|---|
| Cetes 28 días | 6.21% | $48.30 | $10,048.30 |
| Pagaré, tasa ponderada | 5.48% | $42.62 | $10,042.62 |
| Pagaré de ventanilla | 2.12% | $16.49 | $10,016.49 |
| Un año, renovando 13 veces a la misma tasa | Cetes $627.90 · ventanilla $214.36 | −$413.54 | |
Si ya trabajas en esto
El pagaré que un banco coloca en el mercado, a través de su mesa de dinero, se compra a descuento sobre un valor nominal, exactamente como un Cete: Precio = VN ÷ (1 + r × n ÷ 360). En ventanilla te lo presentan como capital más intereses: Recibes = C × (1 + r × n ÷ 360). Con C = precio y “recibes” = valor nominal, son la misma ecuación. Dos lecturas del mismo rendimiento.
Cómo leer la clave de un pagaré: I_BANSAN_10132
En el mercado, el pagaré tiene su clave de tres partes, como el Cete: tipo de valor, emisora y serie. El tipo de valor es la letra I, que en el catálogo de tipos de valor significa pagaré con rendimiento liquidable al vencimiento. La emisora es el banco que te debe; en el ejemplo, BANSAN es Banco Santander. Y la serie, igual que en el Cete, es la fecha de vencimiento: un pagaré que se compró hace una semana y otro que se compró ayer, si vencen el mismo día, llevan la misma serie.
Lo que cambia es cómo se escribe la fecha. En el Cete eran año, mes y día (BI_CETES_261112 = 12 de noviembre de 2026). En el pagaré son año, semana del año y día de la semana: cinco dígitos en lugar de seis.
| Serie | Año | Semana | Día de la semana | Vence |
|---|---|---|---|---|
| 10132 | 2010 | 13 | 2 (martes) | Martes 30 de marzo de 2010 |
| 26424 | 2026 | 42 | 4 (jueves) | Jueves 22 de octubre de 2026 |
La trampa: la semana 1 no es la semana ISO
La semana uno de la serie es la primera semana completa del año, la que arranca el primer lunes, y el día uno es el lunes. Hay otra forma de contar semanas, la internacional (ISO 8601), que viene en casi cualquier programa y que en algunos años arranca una semana antes. En 2010 las dos coincidieron, porque el 1 de enero cayó en viernes. En 2026, no.
El 1 de enero de 2026 cayó en jueves, así que la primera semana completa empezó el lunes 5. Un pagaré que venza el jueves 22 de octubre de 2026 lleva la serie 26424. Léela con la semana ISO y te da el 15 de octubre: una semana antes. Lo comprobé contra un corte de precios de mercado de febrero de 2010 con 252 pagarés, y los 252 cuadran con la primera semana completa. Los catorce que vencían en 2013 y 2014 fallan por exactamente una semana si se leen con la semana ISO.
Si ya trabajas en esto
Si armas algo que lea series de pagarés, no uses la función de semana ISO de tu lenguaje ni de tu hoja de cálculo (ISOWEEKNUM, date.fromisocalendar). Cuenta desde el primer lunes del año. En Excel, con A = año, S = semana y D = día: =FECHA(A,1,1)+RESIDUO(8-DIASEM(FECHA(A,1,1),2),7)+7*(S-1)+(D-1). Un día de error en el vencimiento ya es un papel mal valuado; una semana, ni se diga.
No todas las series esconden el vencimiento
Ya que estamos: la serie no siempre es una fecha. En los certificados bursátiles de corto plazo suele ser un consecutivo: 00626 sería la sexta colocación de 2026. En muchos de largo plazo solo dice el año en que se colocaron, con una U al final si están en UDIs. No es un estándar escrito, pero en el corte de febrero de 2010 los patrones se ven así:
| Tipo de valor | Qué dice la serie | Ejemplo | En el corte de feb-2010 |
|---|---|---|---|
| BI (Cetes) y segregados del Gobierno | Vencimiento: año · mes · día | BI_CETES_100211 | 358 de 359 |
| I (pagaré) | Vencimiento: año · semana · día | I_AFIRME_10065 | 252 de 252 |
| 93 (Cebur de corto plazo) | Consecutivo · año de colocación | 93_ABREGIO_00110 | 199 de 200 |
| 91 (Cebur de empresa) | Año de colocación (-2, -3 si hay varias; U = UDIs) | 91_CEMEX_06-2 | 246 de 246 |
| F (Cedes) | Casi siempre año de colocación · consecutivo | F_BANSAN_09021 | 150 de 170 |
Cedes: el certificado de depósito no siempre es cupón cero
El Cede, certificado de depósito, también lo emite un banco, y en el catálogo su tipo de valor es la letra F. Pero a diferencia del pagaré, el Cede no siempre es cupón cero. Hay Cedes que te pagan intereses cada mes o cada 28 días, y hay Cedes de plazo corto que te pagan todo al final, de un solo golpe.
Y aquí va algo que aprendí en la práctica, no en un libro: el tipo de valor no te dice la estructura. Cuando trabajaba en una valuadora, parte del trabajo era revisar cómo estaba armado cada instrumento de deuda del mercado. En el corte de febrero de 2010, de 170 Cedes, 41 se liquidaban en un solo pago al final y los demás pagaban cupones. Misma letra, flujos distintos. En los certificados bursátiles de corto plazo pasaba lo mismo: 76 de 200 eran de un solo pago.
Si ya trabajas en esto
No todos los proveedores de precios registran igual a esos Cedes cortos: alguno, por cómo arma sus curvas de valuación, los trata como bonos con un cupón. Pero un cupón único que se paga al vencimiento es, en flujo, un cupón cero. Para saber qué tienes, lee el prospecto o el aviso de colocación, no la letra de la clave.
Para un ahorrador esto importa poco: el Cede de ventanilla te dice en el contrato cuándo te paga. Pero si compras deuda en el mercado, la clave sola no basta.
Papel comercial: el cupón cero de las empresas
El tercero cambia de deudor otra vez. El papel comercial es un pagaré que emite una empresa, no un banco, a menos de un año y a descuento. Su tipo de valor es la letra D. Tiene un primo más reciente, el certificado bursátil de corto plazo (tipo 93), y para efectos prácticos hacen lo mismo: la empresa se financia unos meses y te paga todo al vencimiento.
Su precio se calcula con la misma fórmula del Cete. Lo que cambia es la tasa: a una empresa normalmente le cuesta más que al Gobierno conseguir quien le preste. Cuánto más depende de qué tan probable es que te pague, y eso tiene nombre: calificación crediticia. Rara vez lo vas a ver en la ventanilla de un banco; al ahorrador chico le suele llegar dentro de un fondo de inversión de deuda.
| Instrumento | Tipo de valor | Deudor | Estructura |
|---|---|---|---|
| Cete | BI | Gobierno Federal | Descuento |
| Pagaré (PRLV) | I | Banco | Descuento |
| Cede | F | Banco | Descuento o con cupones |
| Papel comercial / Cebur de corto plazo | D / 93 | Empresa | Descuento |
Por qué el pagaré bancario paga menos que Cetes
Prestarle al Gobierno es lo más seguro que hay en pesos. Uno esperaría que un banco tuviera que pagarte más. Y en ventanilla te paga un tercio. ¿Por qué?
Primero, el dato completo. Banco de México publica dos tasas para el pagaré a 28 días. Una es la de ventanilla a la apertura: lo que el banco ofrece en sucursal a quien llega a abrir uno. La otra es la tasa ponderada: el promedio de lo que de verdad pagaron los bancos por sus pagarés, pesado por el monto. Ahí cuentan mucho los clientes grandes. En agosto de 2026 fue de 5.48%.
Tres líneas, trece meses. Cetes, arriba. El promedio ponderado, entre 72 y 121 puntos base abajo. Y la ventanilla, pegada a un tercio de Cetes todo el año. El mismo pagaré, dos precios: al que llega con mucho dinero y pregunta, el banco le paga cerca de Cetes; al que llega a ventanilla y acepta la primera tasa, un tercio.
No es por riesgo: es el precio de la comodidad
¿Y por qué alguien acepta un tercio? No es por riesgo. Es por comodidad y por liquidez: el dinero ya está en tu banco, abres el pagaré desde la misma aplicación, hay plazos desde un día y al vencer cae directo en tu cuenta. Para comprar Cetes tienes que abrir otra cuenta y mover el dinero. Es poco, pero es fricción, y el banco sabe que mucha gente prefiere no hacerlo. Esa comodidad tiene precio, y lo pagas en tasa.
¿Cuánto? Con los números de agosto, unos $400 al año por cada $10,000. Con $100,000, más de $4,000, antes de impuestos.
Si ya trabajas en esto
El pagaré de ventanilla es nominativo y no negociable: no lo puedes vender antes del vencimiento, y un Cete sí tiene mercado secundario. Como papel es menos líquido, y aun así paga menos. La liquidez que pagas es la de tener tu dinero a la mano en tu banco. A cambio, está protegido por el IPAB hasta 400,000 UDIs por persona y por banco, unos $3.54 millones con la UDI del 15 de octubre de 2026; el detalle está en la guía del seguro de depósito.
Una aclaración: no todos los bancos pagan menos. Hay bancos más chicos que, para atraer dinero, ofrecen pagarés por arriba de Cetes. Por qué uno paga más que otro es otra vez tema de calificaciones. Y esto no es una recomendación de dónde poner tu dinero: es aritmética. Ahora sabes cuánto te cuesta, en tasa, quedarte donde ya estás. Si lo que buscas es comparar vías para comprar Cetes, la comparativa de dónde invertir en Cetes y cuánto cobra cada vía tiene montos mínimos y comisiones.
Preguntas frecuentes sobre pagarés bancarios
¿Qué es mejor, un pagaré bancario o Cetes?
Depende de qué valores más. Los dos son cupón cero y a plazo corto. En agosto de 2026 el pagaré de ventanilla pagó en promedio un tercio de Cetes; a cambio, el dinero se queda en tu banco y lo manejas desde la misma app. Si el monto es grande, pregunta: la tasa ponderada por monto quedó mucho más cerca de Cetes.
¿El pagaré bancario está protegido por el IPAB?
Sí. El pagaré con rendimiento liquidable al vencimiento que abres en ventanilla está garantizado por el IPAB hasta 400,000 UDIs por persona y por banco, sumando todas tus cuentas en ese banco.
¿Puedo sacar mi dinero de un pagaré antes del vencimiento?
En general no: el pagaré de ventanilla es no negociable, así que esperas al vencimiento. Por eso los bancos ofrecen plazos desde un día. Un Cete, en cambio, sí se puede vender antes en el mercado secundario, al precio del día.
¿Cómo sé si mi Cede paga intereses cada mes o al final?
Si lo abriste en ventanilla, lo dice tu contrato. Si lo compraste en el mercado, revisa el prospecto o el aviso de colocación: la letra F de la clave no te lo dice, porque hay Cedes de los dos tipos.
¿Esto viene en el examen de la AMIB?
Los instrumentos del mercado de dinero bancario y corporativo (pagarés, Cedes, papel comercial) y su valuación a descuento son temas de las figuras de la certificación AMIB. La lectura de la serie del pagaré casi no aparece en los manuales, pero sí en la operación diaria.
Lo que te llevas
Un pagaré bancario es un Cete con otro deudor: cupón cero, base 360, todo al vencimiento. Su clave lleva la fecha en año, semana y día, con la semana que empieza en lunes. El Cede puede ser cupón cero o pagar intereses, y la clave no te lo dice. El papel comercial es lo mismo con una empresa como deudora. Y lo que separa a la ventanilla de Cetes es, sobre todo, el precio de la comodidad. Cómo se declaran los intereses de cualquiera de ellos lo expliqué en la guía para declarar rendimientos de inversiones ante el SAT.
Transcripción del video: Pagaré bancario vs. Cetes (PRLV, Cedes y papel comercial)
Curso de inversiones · Mercado de deuda, capítulo 2. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
En agosto de dos mil veintiséis, un Cete de veintiocho días pagó en promedio seis punto veintiuno por ciento anual.
El pagaré a veintiocho días que te ofrecía el banco en ventanilla, ese mismo mes, pagó dos punto doce. Un tercio.
Y no fue un mes raro. Durante trece meses seguidos, la ventanilla pagó más o menos un tercio de lo que pagaba Cetes.
Lo curioso es que ese pagaré es el mismo instrumento que vimos en el capítulo anterior: un bono cupón cero. Lo único que cambia es a quién le prestas.
Hoy vemos tres: el pagaré bancario, el certificado de depósito y el papel comercial. Cómo se leen, cómo se calculan, y por qué el del banco suele pagarte menos que el Gobierno.
Empecemos por el más común. Pe, erre, ele, uve: pagaré con rendimiento liquidable al vencimiento. El nombre ya te dice casi todo.
Pagaré: es una promesa de pago. Con rendimiento: te pagan algo encima. Liquidable al vencimiento: todo te lo pagan al final, de un solo golpe.
O sea, un cupón cero, igual que el Cete. La diferencia es que aquí el deudor no es el Gobierno de México. Es un banco.
En ventanilla te lo presentan al revés que el Cete. No te dicen un precio: depositas un capital y al vencimiento te regresan ese capital más el rendimiento. Es la misma fórmula, leída del otro lado.
Con los números de agosto: diez mil pesos a veintiocho días, al dos punto doce por ciento. Al vencimiento recibes diez mil dieciséis pesos con cuarenta y nueve centavos.
Los mismos diez mil en Cetes, al seis punto veintiuno, te dan cuarenta y ocho pesos con treinta centavos. Casi tres veces más, antes de impuestos.
Y si lo sostienes un año, renovando cada veintiocho días a esas mismas tasas, son unos doscientos catorce pesos contra seiscientos veintiocho. Más de cuatrocientos pesos de diferencia por cada diez mil.
Si ya trabajas en esto: el pagaré que un banco coloca en el mercado se compra a descuento sobre un valor nominal, exactamente como un Cete. En ventanilla te lo presentan como capital más intereses. Son dos lecturas del mismo rendimiento.
En el mercado, el pagaré tiene su clave de tres partes, como el Cete. El tipo de valor es la letra i, que en el catálogo quiere decir pagaré con rendimiento liquidable al vencimiento.
La segunda parte es la emisora, el banco que te debe: aquí, Banco Santander. Y la tercera, la serie, es la fecha de vencimiento, igual que en el Cete. Un pagaré que compraste hace una semana y otro que compraste ayer, si vencen el mismo día, llevan la misma serie.
En el Cete eran año, mes y día. En el pagaré son año, semana del año y día de la semana. Cinco dígitos en lugar de seis.
Leamos este: diez, trece, dos. Año dos mil diez, semana trece, día dos. La semana uno es la primera semana completa del año, la que arranca el primer lunes, y el día uno es el lunes. Así que el día dos es martes: treinta de marzo de dos mil diez.
Aquí está la trampa. Hay otra forma de contar las semanas, la internacional, que viene en casi cualquier programa, y hay años en que arranca una semana antes. En dos mil diez las dos coincidieron. En dos mil veintiséis, no.
El uno de enero de dos mil veintiséis cayó en jueves, así que la primera semana completa empezó el lunes cinco. Un pagaré de ese banco que venza el jueves veintidós de octubre lleva la serie veintiséis, cuarenta y dos, cuatro. Léela con la regla internacional y te da el quince de octubre: una semana antes.
Ya que estamos: no todas las claves esconden el vencimiento. En los certificados bursátiles de corto plazo la serie suele ser un consecutivo: cero cero seis, veintiséis, la sexta colocación de dos mil veintiséis. Y en muchos de largo plazo solo dice el año en que se colocaron, con una u al final si están en udis.
Si ya trabajas en esto y armas algo que lea series de pagarés, no uses la función de semana internacional de tu lenguaje ni de tu hoja de cálculo. Cuenta desde el primer lunes del año. Un día de error ya es un papel mal valuado; una semana, ni se diga.
El segundo es el Cede: certificado de depósito. También lo emite un banco, y en el catálogo su tipo de valor es la letra efe.
Pero a diferencia del pagaré, el Cede no siempre es cupón cero. Hay Cedes que te pagan intereses cada mes o cada veintiocho días, y hay Cedes de plazo corto que te pagan todo al final, de un solo golpe.
Y aquí va algo que aprendí en la práctica, no en un libro: el tipo de valor no te dice la estructura.
Cuando trabajaba en una valuadora, parte del trabajo era revisar cómo estaba armado cada instrumento de deuda del mercado. En un corte de febrero de dos mil diez, de ciento setenta Cedes, cuarenta y uno se liquidaban en un solo pago al final; los demás, con cupones. Misma letra, flujos distintos. Y en los certificados bursátiles de corto plazo pasaba lo mismo.
Si ya trabajas en esto: no todos los proveedores de precios los registran igual; alguno, por cómo arma sus curvas, los trata como bonos con un cupón. Pero un cupón único al vencimiento es, en flujo, un cupón cero. Lee el documento de la emisión, no la letra de la clave.
Para un ahorrador esto importa poco: el Cede de ventanilla te dice en el contrato cuándo te paga. Pero si compras deuda en el mercado, la clave sola no basta.
El tercero cambia de deudor otra vez. El papel comercial es un pagaré que emite una empresa, no un banco, a menos de un año y a descuento. Su tipo de valor es la letra de.
Tiene un primo más reciente: el certificado bursátil de corto plazo, tipo noventa y tres. Para este capítulo hacen lo mismo: la empresa se financia unos meses y te paga todo al vencimiento.
Su precio se calcula con la misma fórmula del Cete. Lo que cambia es la tasa: a una empresa normalmente le cuesta más que al Gobierno conseguir quien le preste.
Rara vez lo vas a ver en la ventanilla de un banco. Al ahorrador chico le suele llegar dentro de un fondo de inversión de deuda.
Cuánto más paga cada empresa depende de qué tan probable es que te pague. Eso tiene nombre, calificación crediticia, y tiene su propio capítulo.
Entonces: el mismo cupón cero, tres deudores. El Gobierno con el Cete, el banco con el pagaré y el Cede, y la empresa con el papel comercial.
Ahora sí, la pregunta del principio. Prestarle al Gobierno es lo más seguro que hay en pesos. Uno esperaría que un banco tuviera que pagarte más. Y en ventanilla te paga un tercio. ¿Por qué?
Primero, el dato completo. Banco de México publica dos tasas para el pagaré a veintiocho días. Una es la de ventanilla: lo que el banco ofrece en sucursal a quien llega a abrir uno.
La otra es el promedio de lo que de verdad pagaron los bancos por sus pagarés, pesado por el monto. Ahí cuentan mucho los clientes grandes. En agosto fue cinco punto cuarenta y ocho.
Tres líneas, trece meses. Cetes, arriba. El promedio ponderado, entre setenta y ciento veinte puntos base abajo. Y la ventanilla, pegada a un tercio de Cetes todo el año.
El mismo pagaré, dos precios. Al que llega con mucho dinero y pregunta, el banco le paga cerca de Cetes. Al que llega a ventanilla y acepta la primera tasa, un tercio.
¿Y por qué alguien acepta un tercio? No es por riesgo. Es por comodidad y por liquidez: el dinero ya está en tu banco, abres el pagaré desde la misma aplicación, hay plazos desde un día, y al vencer cae directo en tu cuenta.
Para comprar Cetes tienes que abrir otra cuenta y mover el dinero. Es poco, pero es fricción, y el banco sabe que mucha gente prefiere no hacerlo. Esa comodidad tiene precio, y lo pagas en tasa.
¿Cuánto? Con los números de agosto, unos cuatrocientos pesos al año por cada diez mil. Con cien mil, más de cuatro mil pesos. Antes de impuestos.
Si ya trabajas en esto: el pagaré de ventanilla es nominativo y no negociable. No lo puedes vender antes del vencimiento, y un Cete sí. Como papel es menos líquido, y aun así paga menos. La liquidez que pagas es la de tener tu dinero a la mano.
Y una aclaración: no todos los bancos pagan menos. Hay bancos más chicos que, para atraer dinero, ofrecen pagarés por arriba de Cetes. Por qué uno paga más que otro, otra vez, es tema de calificaciones.
Esto no es una recomendación de dónde poner tu dinero. Es aritmética: ahora sabes cuánto te cuesta, en tasa, quedarte donde ya estás.
Recapitulando. Un pagaré bancario es un Cete con otro deudor: cupón cero, base trescientos sesenta, todo al vencimiento. Su clave lleva la fecha en año, semana y día, con la semana que empieza en lunes.
El Cede puede ser cupón cero o pagar intereses, y la clave no te lo dice. El papel comercial es lo mismo con una empresa como deudora. Y lo que separa a la ventanilla de Cetes es, sobre todo, el precio de la comodidad.
La próxima vez que veas una clave así en tu estado de cuenta, ya sabes leerla: qué compraste, quién te debe y cuándo te paga.
Aviso: este artículo es contenido educativo sobre la mecánica de los pagarés bancarios, los Cedes y el papel comercial, y no constituye asesoría financiera personalizada ni una recomendación de compra. Las tasas son promedios mensuales publicados por Banco de México; cada banco ofrece la suya y cambian cada mes. Las ganancias se expresan antes de impuestos y sin comisiones. La serie de ejemplo con vencimiento en 2026 ilustra cómo se arma la clave y no implica que esa emisión exista. Las tasas pasadas no garantizan las futuras. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica, tasas de interés de instrumentos de captación bancaria (pagaré con rendimiento liquidable al vencimiento: tasa ponderada SF3363 y de ventanilla a la apertura SF3345, SF3353 y SF3360) y Cetes, promedios mensuales, consultados el 16 de octubre de 2026 — Banco de México
- Anexo 60 de la Circular Única de Bancos: pagarés nominativos, no negociables y garantizados por el IPAB hasta 400,000 UDIs — Asociación de Bancos de México
- Catálogo de tipos de valor del mercado de valores mexicano (I, F, D y 93)
- Análisis propio de precios de mercado de instrumentos de deuda, corte de febrero de 2010
- Cálculos propios: intereses a 28 días y a un año, brecha contra Cetes y fechas de vencimiento de las series