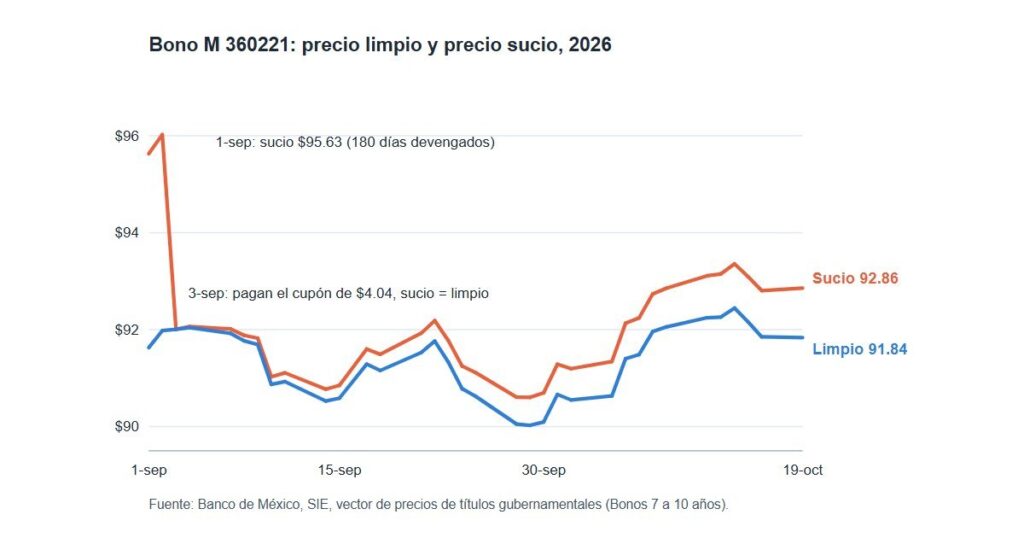
Si tienes un Bono M en tu casa de bolsa, en tu estado de cuenta aparece algo como M_BONOS_360221 y, junto, un precio de $92.858293 por un papel que, según todos, vale $100. Y si lo tenías en septiembre de 2026, viste algo peor: el día 3 te pagaron el cupón y ese mismo día el precio de tu bono cayó cuatro pesos.
No te cobraron nada. Aquí vas a ver por qué, con los datos reales de Banco de México: qué es un Bono M por dentro, cómo se lee su clave, cómo se calcula su precio y la diferencia que casi nadie explica entre el precio limpio y el precio sucio. Es la versión escrita del tercer capítulo del curso de mercado de deuda.
Lo esencial
- Un Bono M es un paquete de cupones cero. El M 360221, comprado el 24 de septiembre de 2026, te debe 19 cupones de $4.044444 y los $100 del nominal: veinte pagos, cada uno con su fecha.
- Su precio es la suma de esos pagos traídos a hoy. A la tasa de 9.35% de la subasta del 24 de septiembre de 2026, el bono vale $91.58770. Paga 8% y el mercado pide 9.35%: la diferencia se compensa con el precio.
- El precio limpio es lo que se cotiza; el sucio es lo que pagas. Sucio = limpio + intereses devengados del cupón que va corriendo.
- El día del cupón, el sucio cae exactamente lo que te depositaron. El 1 de septiembre de 2026 el sucio era $95.63; el día 3, tras pagar $4.04, quedó igual al limpio: $92.01.
- Con la tasa quieta, el precio limpio sube solo hasta $100 el 21 de febrero de 2036. Lo que la tasa haga en el camino lo mueve alrededor de esa ruta.
Qué es un Bono M: un vale de $100 que te paga renta
En el primer capítulo vimos el Cete: un vale de diez pesos que compras más barato y que no te paga nada en el camino. Toda la ganancia está en el precio de entrada. El Bono M es otro vale, de cien pesos, con una diferencia: mientras lo tienes, te paga una renta. Cada 182 días te deposita intereses, y al final te devuelve los $100.
A esa renta se le llama cupón. El nombre viene de cuando los bonos eran de papel y traían cupones impresos: cada seis meses cortabas uno y lo cobrabas en la ventanilla. Su nombre oficial es Bonos de Desarrollo del Gobierno Federal con Tasa de Interés Fija, y los emite la Secretaría de Hacienda con Banco de México como agente colocador.
¿Cuánto vale cada cupón? El Gobierno fijó para la serie del ejemplo una tasa de 8% anual. Ciento ochenta y dos días, en base 360, son algo más de medio año:
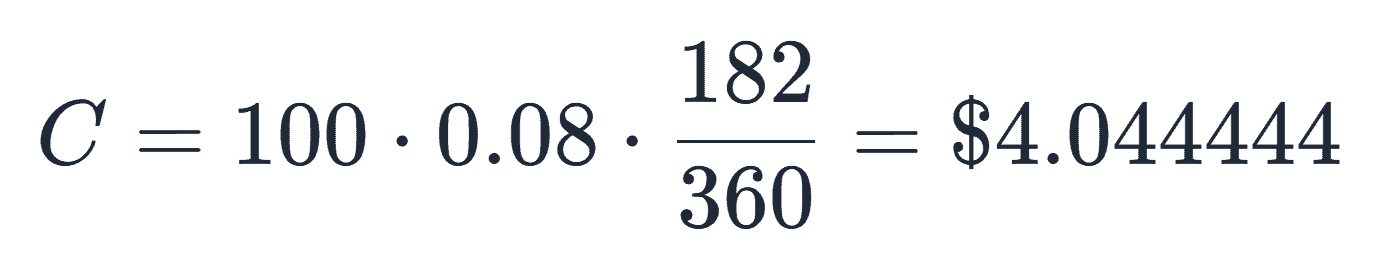
Fíjate en un detalle: dos cupones al año no dan exactamente $8, dan $8.088889. Es la misma convención de base 360 del Cete, que aquí te regala unos centavos. Y lo más importante del nombre es “tasa fija”: ese 8% se fijó el día que nació la serie y no cambia hasta que vence. Hay bonos del Gobierno cuyo cupón sí cambia, los Bondes, y esos son otro capítulo.
Cómo leer la clave M_BONOS_360221
La clave tiene tres partes, como la de cualquier instrumento: tipo de valor, emisora y serie. La M es el tipo de valor: en el catálogo, los Bonos de Desarrollo del Gobierno Federal con tasa de interés fija. Por eso les decimos Bonos M. BONOS es la clave de cotización del Gobierno Federal para estos títulos. Y la serie, 360221, es la fecha de vencimiento en año, mes y día: 21 de febrero de 2036. Igual que en el Cete, y no como el pagaré bancario, que va por semanas.
| Parte de la clave | Qué es | En M_BONOS_360221 |
|---|---|---|
| M | Tipo de valor | Bono de desarrollo del Gobierno Federal, tasa fija |
| BONOS | Emisora (clave de cotización) | Gobierno Federal |
| 360221 | Serie = fecha de vencimiento | 21 de febrero de 2036 |
Si ya trabajas en esto
Dos curiosidades del catálogo. Una: el nombre oficial del tipo M todavía dice “a 20 años”, aunque hoy se emiten a 3, 5, 10, 20 y 30 años. Dos: los bonos sustentables del Gobierno llevan otro tipo de valor, MS. Comparé las dos descripciones técnicas de Banco de México y la matemática es idéntica: valor nominal $100, cupón cada 182 días, base 360, la misma fórmula y los mismos devengados. Cambian la clave, la motivación (bonos alineados a criterios ambientales, sociales y de gobierno corporativo) y que los MS también se colocan por subasta sindicada. Y como cada serie tiene un cupón fijo, dos series con la misma fecha y distinto cupón no serían fungibles entre sí.
Un Bono M son veinte Cetes en un solo papel
Ahora la idea que lo cambia todo. Pongamos en una línea de tiempo lo que este bono le debe a quien lo compró el 24 de septiembre de 2026. El 4 de marzo de 2027, un cupón de $4.04. El 2 de septiembre de 2027, otro. Y así, cada 182 días, hasta completar 19 cupones; el último cae el 21 de febrero de 2036. Ese mismo día, además del último cupón, te devuelven los $100 del nominal: dos pagos distintos que caen juntos, $104.04 en total.
Cada uno de esos veinte pagos es una promesa de una cantidad fija en una fecha fija. Y eso, exactamente eso, es un Cete. Un Bono M no es un animal distinto: es un paquete de veinte cupones cero, diecinueve de interés y uno de capital. Si ya sabes calcular el precio de un Cete, ya sabes calcular el de un Bono M: calculas el valor de cada pago a hoy y los sumas.
Si ya trabajas en esto
Ese paquete de verdad se puede abrir. A algunos bonos del Gobierno les separan los cupones y cada uno se negocia por su cuenta: son los cupones segregados. En el catálogo, MC son los cupones de interés y MP el principal (en los Udibonos, SC y SP). Cada uno se vuelve un cupón cero con su propia fecha, y su valor nominal es lo que ese flujo paga. El cupón del 4 de marzo de 2027, segregado, sería un MC_BONOS_270304. Y el 21 de febrero de 2036 habría dos títulos: el MC del último cupón y el MP del capital.
Cómo se calcula el precio de un Bono M
Este bono se vuelve a subastar casi cada mes. En la subasta liquidada el 24 de septiembre de 2026, el Gobierno colocó $17,500 millones de pesos a una tasa de rendimiento de 9.35% anual: la tasa que el mercado le pide a este bono. Como los cupones son cada 182 días, primero se convierte a tasa del periodo: 9.35% × 182 ÷ 360 = 4.7269% por semestre.
Con esa tasa se descuenta cada pago. El primer cupón, el del 4 de marzo de 2027, vale hoy $3.88. El segundo, $3.71. El tercero, $3.54. Cada cupón vale un poco menos que el anterior porque está más lejos. Y los dos pagos del 21 de febrero de 2036, $104.04 juntos, valen hoy $43.49: menos de la mitad.
| Pago | Fecha | Te pagan | Vale el 24-sep-2026 |
|---|---|---|---|
| Cupón 1 | 4-mar-2027 | $4.044444 | $3.882531 |
| Cupón 2 | 2-sep-2027 | $4.044444 | $3.707289 |
| Cupón 3 | 2-mar-2028 | $4.044444 | $3.539957 |
| … | … | … | … |
| Cupón 19 + nominal | 21-feb-2036 | $104.044444 | $43.493375 |
| Los 19 cupones | $76.84 | $50.25 | |
| El nominal | $100.00 | $41.80 | |
| Total | $92.05437 |
Ahí está tu precio. No es que el papel esté roto ni que te lo vendan con rebaja: el bono paga 8% y el mercado hoy pide 9.35%. La diferencia se compensa con el precio: pagas menos para que te salga la cuenta. Si el mercado pidiera exactamente 8%, el bono valdría $100, ni más ni menos. Y si pidiera menos, valdría más de $100.
| Tasa que pide el mercado | Precio limpio del M 360221 (24-sep-2026) |
|---|---|
| 7% | $106.87 |
| 8% (igual al cupón) | $100.00 |
| 9.35% (la subasta) | $91.59 |
| 10% | $87.87 |
| 11% | $82.53 |
Si ya trabajas en esto
La suma de veinte términos se colapsa en la fórmula cerrada que publica Banco de México en su descripción técnica de los Bonos: con R = r × 182 ÷ 360, k cupones por liquidar y d días corridos del vigente:
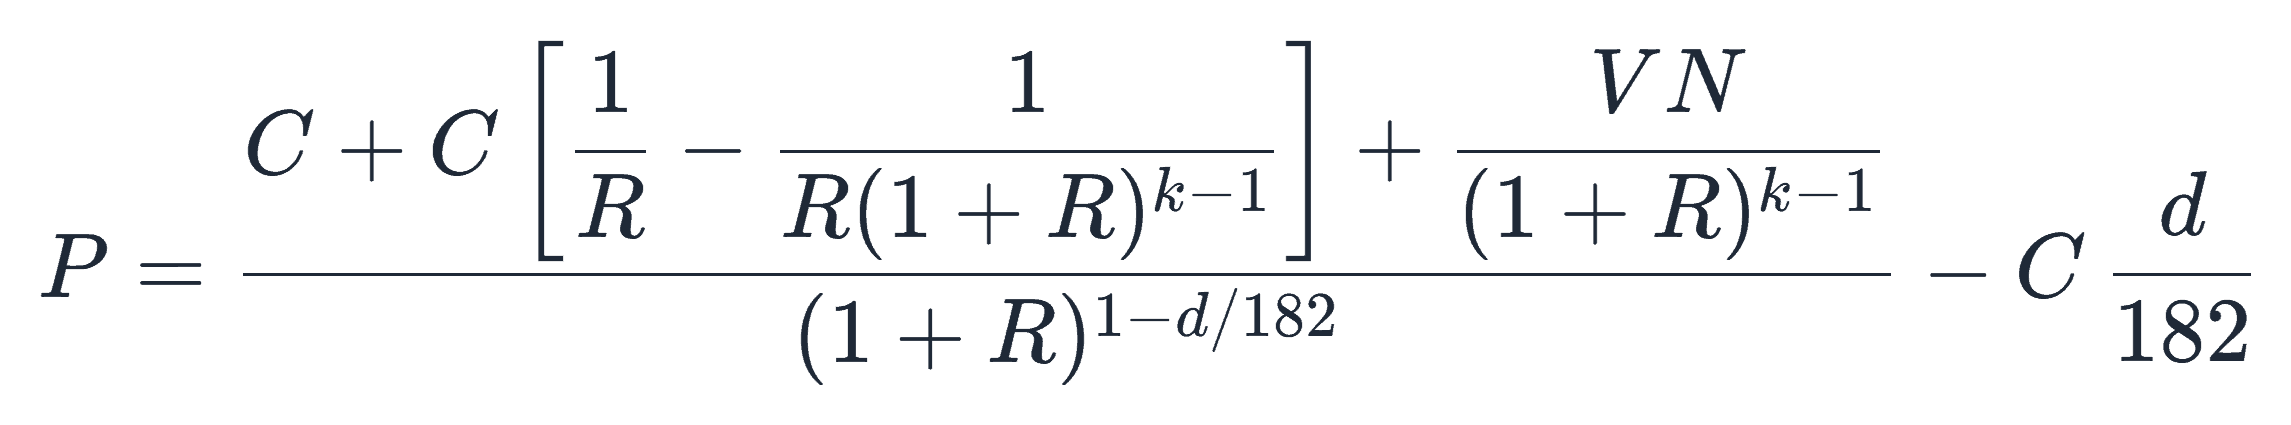
Con k = 19 y d = 21 da 91.58770. El caso contrario existe hoy: el M_BONOS_300228 paga 8.50% y el mercado le pedía 8.13%, así que el 19 de octubre de 2026 valía $101.06 limpio en el vector de Banxico. Cuánto se mueve el precio cuando cambia la tasa es el riesgo de tasa, y es tema de otro capítulo.
Precio limpio y precio sucio: lo que se cotiza y lo que pagas
En la cuenta anterior faltaba algo. El 24 de septiembre, el cupón vigente ya llevaba 21 días corriendo, desde el 3 de septiembre. Esos intereses ya se ganaron, pero se pagan hasta marzo, y le pertenecen a quien tuvo el bono esos días. Si tú lo compras hoy, se los pagas al vendedor por adelantado. A eso se le llama intereses devengados:
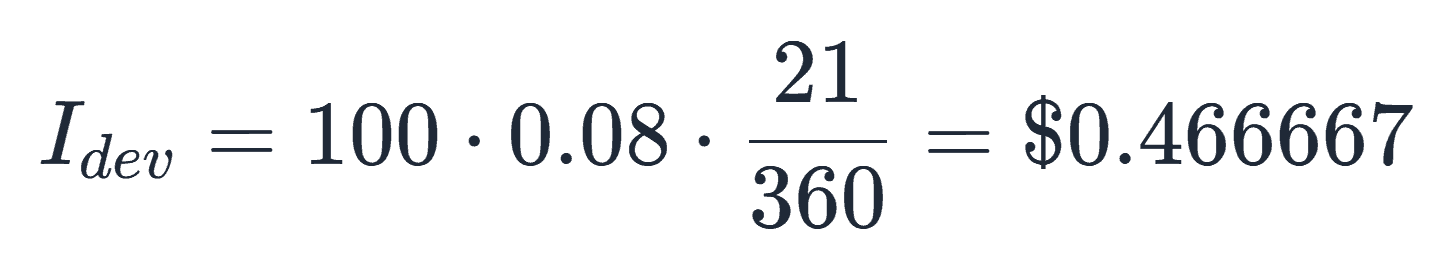
Y aquí nacen los dos precios. El precio limpio es el valor de los veinte pagos sin esos intereses: $91.58770. Es el que se cotiza y el que sale en la subasta. El precio sucio es el limpio más los devengados: $92.05437. Es el que pagas y el que ves en tu estado de cuenta.
Vuelve al precio del principio. El 19 de octubre de 2026, el vector de precios de Banco de México marcaba para este bono un limpio de 91.836071. Ya llevaba 46 días de cupón: $1.022222 de devengados. Suma: 92.858293, el número de tu estado de cuenta. Ya no es raro: es limpio más devengados.
Por qué el precio cae el día que te pagan el cupón
El 1 de septiembre de 2026 el cupón llevaba 180 días corriendo: $4.00 exactos de devengados. Precio limpio $91.63, sucio $95.63. El 3 de septiembre te pagaron el cupón, $4.04 en efectivo. Los devengados volvieron a cero y el precio sucio bajó hasta igualar al limpio: $92.01. Esa fue la caída de cuatro pesos. No perdiste nada: te los depositaron en tu cuenta.
Desde el 4 de septiembre el abanico se vuelve a abrir, dos centavos por día, hasta el siguiente cupón. Es un diente de sierra: cada 182 días el sucio cae lo que te pagaron y vuelve a subir. Por eso el mercado cotiza en limpio: si miras el limpio, lo que ves es solo el efecto de la tasa, sin el ruido del calendario del cupón.
Si ya trabajas en esto
Banco de México subasta a precio limpio y liquida a sucio: al precio asignado le suma los devengados del cupón vigente, redondeados a 12 decimales. Del limpio del 19 de octubre (91.836071) sale un rendimiento implícito de 9.31%. Un detalle del vector: el del 2 de septiembre ya valúa para liquidar el día del pago, así que su diferencia entre sucio y limpio no sigue la regla de los devengados.
La ruta a $100
Debajo del diente de sierra hay un movimiento más lento. Si la tasa se quedara en 9.35%, el precio limpio iría subiendo solo hacia los $100, igual que la escalera del Cete, pero de nueve años. Lo que la tasa haga en el camino, para arriba o para abajo, mueve el precio alrededor de esa ruta. Para ver qué tanto puede moverse un bono de renta fija, revisa deuda y renta fija.
| Fecha | Precio limpio a 9.35% constante |
|---|---|
| 24-sep-2026 | $91.59 |
| Marzo de 2030 | $93.86 |
| Febrero de 2033 | $96.51 |
| Febrero de 2035 | $98.73 |
| 21-feb-2036 (vence) | $100.00 |
Cuánto recibes con $10,000 en un Bono M
Con $10,000 al precio sucio del 19 de octubre de 2026 compras 107 títulos y pagas $9,935.84. De eso, $109.38 son devengados que le adelantas al vendedor y que recuperas con el cupón de marzo. Cada cupón te deposita $432.76 cada 182 días, antes de impuestos, diecinueve veces. Y el 21 de febrero de 2036, el último cupón más $10,700 de nominal. En total, $18,922.36 a lo largo de nueve años y medio, antes de impuestos, por los $9,935.84 que pusiste.
Esto no es una recomendación: es aritmética. Supone que conservas el bono hasta el vencimiento. Si lo vendes antes, el precio depende de la tasa de ese día. Los intereses de los bonos pagan impuestos: cómo se declaran está en cómo declarar los rendimientos de tus inversiones. Y si quieres comparar dónde comprar valores gubernamentales, revisa Cetes Directo, GBM y Dinn.
Preguntas frecuentes sobre los Bonos M
¿Qué son los Bonos M?
Son los Bonos de Desarrollo del Gobierno Federal con tasa de interés fija. Tienen valor nominal de $100, pagan un cupón fijo cada 182 días y devuelven los $100 al vencimiento. Se emiten a 3, 5, 10, 20 y 30 años.
¿Qué diferencia hay entre precio limpio y precio sucio?
El precio limpio es el valor del bono sin los intereses que ya corrieron del cupón vigente; es el que se cotiza. El sucio es el limpio más esos intereses devengados; es el que pagas al comprar y el que aparece en tu estado de cuenta.
¿Por qué mi Bono M vale menos de $100?
Porque el mercado le pide una tasa mayor a la que paga su cupón. El M 360221 paga 8% y en la subasta del 24 de septiembre de 2026 el mercado pidió 9.35%: para que el que compra gane ese 9.35%, el precio tiene que bajar. Si la tasa del mercado es menor que el cupón, el bono vale más de $100.
¿Pierdo dinero cuando baja el precio el día del cupón?
No. El precio sucio cae lo mismo que te depositan en efectivo ese día. El valor de tu posición, bono más el cupón cobrado, no cambia por el pago.
¿Esto viene en el examen de la AMIB?
La valuación de bonos con cupón, el precio limpio y sucio y los intereses devengados son temas de las figuras de la certificación AMIB. Leer la clave y entender el diente de sierra del vector es lo que se usa en la operación diaria.
Lo que te llevas
Un Bono M es un paquete de veinte cupones cero: diecinueve cupones fijos y el nominal, cada uno con su fecha. La clave te dice que es tasa fija y cuándo vence. El precio es la suma de los veinte pagos descontados a la tasa que pide el mercado. El limpio es lo que se cotiza; el sucio, limpio más devengados, es lo que pagas. Y el día del cupón, el sucio cae exactamente lo que te depositaron. La próxima vez que veas esa clave en tu estado de cuenta, ya sabes qué compraste, qué te deben, cuándo te lo pagan y por qué cuesta lo que cuesta.
Transcripción del video: Bonos M, cómo se calcula su precio
Curso de inversiones · Mercado de deuda, capítulo 3. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
Si tienes un Bono eme en tu casa de bolsa, en tu estado de cuenta aparece algo así: eme, guion bajo, bonos, guion bajo, treinta y seis, cero dos, veintiuno.
Y junto a eso, un precio: noventa y dos pesos con ochenta y cinco centavos, y unos decimales más. Por un papel que, según todos, vale cien pesos.
Y si lo tenías en septiembre, viste algo peor: el tres de septiembre te pagaron el cupón, y ese mismo día el precio de tu bono cayó cuatro pesos. Como si te lo hubieran cobrado.
Hoy vamos a abrir ese bono por dentro. Al final vas a poder leer la clave, calcular el precio a mano, y vas a entender por qué el precio cae el día que te pagan, sin que pierdas un centavo.
En el primer capítulo vimos el Cete: un vale de diez pesos que compras más barato y que no te paga nada en el camino. Toda la ganancia estaba en el precio de entrada.
El Bono eme es otro vale, de cien pesos, pero con una diferencia: mientras lo tienes, te paga una renta. Cada ciento ochenta y dos días te deposita intereses, y al final te devuelve los cien pesos.
A esa renta se le llama cupón. El nombre viene de cuando los bonos eran de papel y traían cupones impresos: cada seis meses cortabas uno y lo cobrabas en la ventanilla.
¿Cuánto vale cada cupón? El Gobierno fijó para este bono una tasa de ocho por ciento anual. Ciento ochenta y dos días, en base trescientos sesenta, son algo más de medio año. Así que cada cupón vale cien, por ocho por ciento, por ciento ochenta y dos entre trescientos sesenta: cuatro pesos con cuatro centavos y fracción.
Fíjate en un detalle: dos cupones al año no dan exactamente ocho pesos, dan ocho con nueve centavos. Es la misma convención de trescientos sesenta del Cete, que aquí te regala unos centavos.
Y lo más importante del nombre: tasa fija. Ese ocho por ciento se fijó el día que nació la serie y no cambia hasta el veintiuno de febrero de dos mil treinta y seis. Hay bonos del Gobierno cuyo cupón sí cambia, y esos son otro capítulo.
Volvamos a la clave. Tres partes, como siempre: tipo de valor, emisora y serie.
La primera es la letra eme. En el catálogo, la eme son los Bonos de desarrollo del Gobierno Federal con tasa de interés fija. Por eso les decimos Bonos eme.
La segunda es la emisora: bonos, así, a secas. Es la clave de cotización del Gobierno Federal para estos títulos.
Y la tercera, la serie, es la fecha de vencimiento. Treinta y seis, cero dos, veintiuno: año dos mil treinta y seis, febrero, día veintiuno. Igual que en el Cete, y no como el pagaré del banco, que iba por semanas.
Si ya trabajas en esto, dos curiosidades del catálogo. Una: el nombre oficial del tipo eme todavía dice “a veinte años”, aunque hoy se emiten de tres a treinta. Y dos: los bonos sustentables del Gobierno llevan otro tipo de valor, eme ese, con exactamente la misma mecánica.
Ahora la idea que lo cambia todo. Pongamos en una línea de tiempo lo que este bono le debe a quien lo compró el veinticuatro de septiembre de dos mil veintiséis.
El cuatro de marzo de dos mil veintisiete, un cupón de cuatro pesos con cuatro centavos. El dos de septiembre, otro. Y así, cada ciento ochenta y dos días, hasta completar diecinueve cupones. El diecinueve cae el veintiuno de febrero de dos mil treinta y seis.
Y ese mismo día, el veintiuno de febrero de dos mil treinta y seis, además del último cupón te devuelven los cien pesos del nominal. Son dos pagos distintos que caen juntos: ciento cuatro pesos con cuatro centavos en total.
Mira bien esa línea. Cada uno de esos veinte pagos es una promesa de una cantidad fija en una fecha fija. Y eso, exactamente eso, era un Cete.
Un Bono eme no es un animal distinto. Es un paquete de veinte cupones cero, cada uno con su fecha: diecinueve pagos de interés de cuatro pesos, y un pago de capital de cien.
Y si ya sabes calcular el precio de un Cete, ya sabes calcular el precio de un Bono eme: calculas el precio de cada uno de los veinte pagos, y los sumas. Es la misma fórmula del primer capítulo, veinte veces.
Si ya trabajas en esto: ese paquete de verdad se puede abrir. Hay bonos del Gobierno a los que les separan los cupones y cada cupón se vende por su cuenta.
Ahora sí, los números. Este bono nació en dos mil veinticinco, y el Gobierno lo vuelve a subastar casi cada mes. En la subasta liquidada el veinticuatro de septiembre de dos mil veintiséis, colocó diecisiete mil quinientos millones de pesos a una tasa de rendimiento de nueve punto treinta y cinco por ciento anual.
Esa es la tasa que el mercado le pide a este bono. Y como los cupones son cada ciento ochenta y dos días, primero la convertimos a tasa del periodo: nueve punto treinta y cinco por ciento, por ciento ochenta y dos, entre trescientos sesenta. Cuatro punto setenta y tres por ciento por semestre.
Con esa tasa descontamos cada pago. El primer cupón, el del cuatro de marzo de dos mil veintisiete: cuatro con cuatro entre uno más la tasa, elevado a los periodos que faltan. Vale hoy tres pesos con ochenta y ocho centavos.
El segundo, el de septiembre de dos mil veintisiete, vale tres con setenta y uno. El tercero, tres con cincuenta y cuatro. Cada cupón vale un poco menos que el anterior, porque está más lejos.
Y los dos pagos del veintiuno de febrero de dos mil treinta y seis, el último cupón y los cien del nominal, ciento cuatro pesos juntos, valen hoy cuarenta y tres pesos con cuarenta y nueve centavos. Menos de la mitad. Nueve años y medio de descuento pesan mucho.
Sumamos. Los diecinueve cupones valen hoy cincuenta pesos con veinticinco centavos. El nominal, cuarenta y uno con ochenta. Total: noventa y dos pesos con cinco centavos.
Ahí está tu precio. No es que el papel esté roto ni que te lo vendan con rebaja: es que el bono paga ocho por ciento y el mercado hoy pide nueve treinta y cinco. La diferencia se compensa con el precio. Pagas menos para que te salga la cuenta.
Si el mercado pidiera exactamente ocho por ciento, el bono valdría cien pesos. Ni más ni menos.
Si ya trabajas en esto, la cuenta de veinte términos se colapsa en una fórmula cerrada, que es la que publica Banco de México. Y sí: si la tasa cambia, el precio cambia, y mucho. Ese es el riesgo de tasa, y es tema de otro capítulo.
Y ahora lo que no te cuentan. Fíjate: en la cuenta que hicimos faltaba algo. El veinticuatro de septiembre, el cupón vigente ya llevaba veintiún días corriendo, desde el tres de septiembre.
Esos veintiún días de intereses ya se ganaron, pero se pagan hasta marzo. Y le pertenecen a quien tuvo el bono esos días. Si tú lo compras hoy, se los tienes que pagar al vendedor por adelantado.
A eso se le llama intereses devengados. Y aquí nacen los dos precios. El precio limpio es el valor de los veinte pagos sin esos intereses: noventa y uno con cincuenta y nueve. Es el que se cotiza, el que sale en la subasta.
El precio sucio es el limpio más los devengados: noventa y dos con cinco. Es el que pagas. Y es el que ves en tu estado de cuenta.
Vuelve al precio del inicio. El diecinueve de octubre de dos mil veintiséis, el vector de Banco de México marcaba limpio noventa y uno punto ocho tres seis cero siete uno. Ya llevaba cuarenta y seis días de cupón: un peso con dos centavos de devengados. Suma: noventa y dos punto ocho cinco ocho dos nueve tres. El número de tu estado de cuenta. Ya no es raro: es limpio más devengados.
Y ahora el misterio de septiembre. El primero de septiembre, el cupón llevaba ciento ochenta días corriendo: cuatro pesos exactos de devengados. Precio limpio noventa y uno con sesenta y tres, sucio noventa y cinco con sesenta y tres.
El tres de septiembre te pagaron el cupón: cuatro pesos con cuatro centavos en efectivo. Los devengados volvieron a cero, y el precio sucio bajó a ser igual al limpio: noventa y dos con uno. Eso fue la caída de cuatro pesos. No perdiste nada: te lo pagaron en tu cuenta.
Y desde el cuatro de septiembre el abanico se vuelve a abrir, dos centavos por día, hasta el siguiente cupón. Es un diente de sierra. Cada ciento ochenta y dos días, el sucio cae cuatro pesos y vuelve a subir.
Y debajo del diente de sierra hay un movimiento más lento. Si la tasa se quedara en nueve treinta y cinco, el precio limpio iría subiendo solo hacia los cien: noventa y uno con seis hoy, noventa y tres con nueve en dos mil treinta, noventa y seis con cinco en dos mil treinta y tres, y cien pesos exactos el veintiuno de febrero de dos mil treinta y seis. Es la escalera del Cete, pero de nueve años. Lo que la tasa haga en el camino, para arriba o para abajo, mueve el precio alrededor de esa ruta; eso es otro capítulo.
Si ya trabajas en esto: el mercado cotiza en limpio justamente para que el diente de sierra no estorbe. Si miras el limpio, lo que ves es solo la tasa.
En pesos. Con diez mil pesos, al precio sucio del diecinueve de octubre, compras ciento siete títulos y pagas nueve mil novecientos treinta y cinco con ochenta y cuatro. De eso, ciento nueve pesos son devengados que le adelantas al vendedor, y que recuperas con el cupón de marzo.
Cada cupón te deposita cuatrocientos treinta y dos pesos con setenta y seis centavos, cada ciento ochenta y dos días, antes de impuestos. Diecinueve veces.
Y el veintiuno de febrero de dos mil treinta y seis, el último cupón más diez mil setecientos pesos de nominal. En total, dieciocho mil novecientos veintidós pesos a lo largo de nueve años y medio, antes de impuestos, por los nueve mil novecientos treinta y cinco que pusiste.
Esto no es una recomendación. Es aritmética: ahora sabes qué compraste, qué te deben, y por qué el precio cae el día que te pagan. Si la tasa del mercado se mueve antes de dos mil treinta y seis, el precio de tu bono se mueve con ella; eso lo vemos en otro capítulo.
Recapitulando. Un Bono eme es un paquete de veinte cupones cero: diecinueve cupones fijos y el nominal, cada uno con su fecha. La clave te dice que es tasa fija y cuándo vence.
El precio es la suma de los veinte pagos descontados a la tasa que pide el mercado. El limpio es lo que se cotiza; el sucio, limpio más devengados, es lo que pagas. Y el día del cupón, el sucio cae exactamente lo que te depositaron.
La próxima vez que veas esa clave en tu estado de cuenta, ya sabes leerla: qué compraste, qué te deben, cuándo te lo pagan y por qué cuesta lo que cuesta.
Aviso: este artículo es contenido educativo sobre la mecánica de los Bonos M y no constituye asesoría financiera personalizada ni una recomendación de compra. Las tasas y precios son de la subasta primaria y del vector de precios de títulos gubernamentales que publica Banco de México, y cambian todos los días. Las cifras en pesos van antes de impuestos y sin comisiones. Los cálculos suponen que conservas el bono hasta el vencimiento. Las tasas pasadas no garantizan las futuras. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica: resultados de la subasta semanal del Bono a tasa fija de 10 años (SF44070, SF44071 y SF44072) y vector de precios de títulos gubernamentales, Bonos 7 a 10 años y 0 a 3 años (SF45454, SF45455, SF45478, SF45448), consultados el 19 de octubre de 2026 — Banco de México
- Descripción técnica de los Bonos de Desarrollo del Gobierno Federal con Tasa de Interés Fija: valor nominal, periodo de interés, fórmula del precio limpio e intereses devengados — Banco de México
- Descripción técnica de los BONOS MS — Banco de México
- Catálogo de tipos de valor del mercado de valores mexicano (M, MS, MC, MP, SC y SP)
- Cálculos propios: cupón, valor presente de cada flujo, precio limpio y sucio, sensibilidad a la tasa, ruta a $100 y flujos de $10,000