Compraste un Bono M, el bono del Gobierno, “sin riesgo”. Abres tu estado de cuenta y dice que vale menos que cuando lo compraste. Nadie te avisó, no dejó de pagar ningún cupón y el bono no cambió en nada. Lo que cambió fue la tasa que pide el mercado, y cuando la tasa sube, el precio de tu bono baja. Eso es el riesgo de tasa.
Aquí vas a ver por qué el precio y la tasa de un bono se mueven al revés, y cómo funciona el mercado secundario con el vector de precios que te valúa todos los días. Después, cuánto se mueve cada gubernamental (Cetes, Bonos M, Udibonos y Bondes F) si la tasa sube un punto. Y al final, qué pasó con el Bono a 10 años que el Gobierno vendió en diciembre de 2020. Es la versión escrita del sexto capítulo del curso de mercado de deuda. Datos al 23 de octubre de 2026.
Lo esencial
- Precio y tasa están en un subibaja. El cupón de un Bono M está escrito y no cambia; si el mercado pide más, nadie te paga 100 por tu bono. Al 23 de octubre de 2026, el mismo bono valía 106.82 a 7% y 87.92 a 10%.
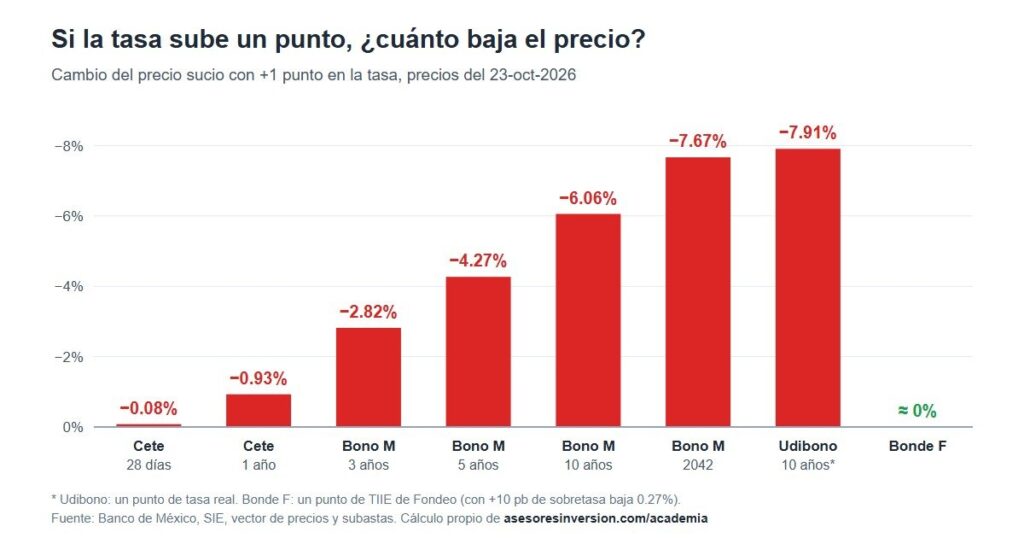
- Entre más largo el bono, más se mueve. Con un punto más de tasa, el Cete de 28 días baja 0.08%; el Bono M a 10 años, 6.06%; el que vence en 2042, 7.67%.
- El Bonde F casi no se mueve, porque su cupón sigue a la tasa. El Udibono sí: te protege de la inflación, no de la tasa real.
- Te valúan todos los días con el vector de precios de los proveedores de precios, Valmer y PIP. Lo que ves es una plusvalía o minusvalía no realizada: se vuelve real solo si vendes.
- A vencimiento, te pagan lo prometido. El Bono a 10 años que se vendió a 5.67% en diciembre de 2020 llegó a valer 25% menos en octubre de 2022, pero quien no vendió sigue cobrando su 5.67%.
Por qué el precio de un bono baja cuando sube la tasa
El riesgo de tasa es la posibilidad de que el precio de un bono baje porque sube la tasa que pide el mercado. Piensa en un subibaja. De un lado está la tasa; del otro, el precio. Cuando uno sube, el otro baja. La razón es sencilla: el cupón de un Bono M está escrito en el bono y no cambia nunca. El M_BONOS_360221, el Bono a 10 años del Gobierno, paga 8.00% anual sobre $100 de valor nominal, en dos cupones de $4.044444 cada 182 días, hasta el 21 de febrero de 2036.
Ahora imagina que el mercado pide 10%. Nadie te va a pagar $100 por un bono que paga 8, si con otro puede ganar 10. Para vendérselo, tienes que bajarle el precio hasta que el que lo compra gane justo 10% a vencimiento: 87.92. Y al revés: si el mercado pide 7%, tu 8% paga más que lo que ofrecen los demás, y te lo compran arriba de 100, en 106.82.
| Tasa que pide el mercado | Precio limpio del M_BONOS_360221 |
|---|---|
| 7% | 106.82 |
| 8% (igual al cupón) | 99.98 |
| 9% | 93.70 |
| 10% | 87.92 |
| 11% | 82.61 |
Sube la tasa, baja el precio. Siempre. No es una opinión del mercado sobre el Gobierno: es aritmética. El precio de un bono es el valor presente de sus cupones y de su nominal, y si los descuentas con una tasa más alta, valen menos hoy.
Qué es el mercado secundario y el vector de precios
Todo esto importa solo si vendes antes de que venza. Comprarle al Gobierno en la subasta de Banco de México es el mercado primario. Vendérselo a otro inversionista antes del vencimiento es el mercado secundario, y ahí el precio es el del día.
En México, en el mercado secundario, los bonos se cotizan en tasa. No te dicen “te lo compro en 92”: te dicen “te lo compro a 9.32%”. Y el precio sale de la fórmula del Bono M. La valuación contable, en cambio, siempre es en precio, así que para operar necesitas los dos datos.
Aunque no vendas, tu estado de cuenta sí se mueve. En México hay dos proveedores de precios, Valmer y PIP: son empresas, supervisadas por la CNBV, y cada día publican el precio de cada bono. Eso es el vector de precios, y con ese precio te valúan, todos los días. Banco de México publica en su Sistema de Información Económica una versión por plazos del vector de los gubernamentales.
Si ya trabajas en esto
La diferencia entre el precio del vector y lo que pagaste es una plusvalía o minusvalía no realizada: se vuelve ganancia o pérdida solo cuando vendes. Y no todo tiene un mercado secundario de verdad: en México, prácticamente solo los gubernamentales y el papel bancario. En mi experiencia como asesor, un instrumento corporativo lo vendes antes de que venza solo si el ejecutivo de la casa de bolsa le encuentra otro cliente que lo quiera, y eso es difícil.
Dos semanas de 2026: 41 puntos base y 3% de precio
Un ejemplo real, con el mismo M_BONOS_360221 en el vector de precios. El 29 de septiembre de 2026 el mercado pedía 9.62% por él; el 14 de octubre, 9.21%. Cuarenta y un puntos base menos (un punto base es una centésima de punto porcentual). Sin que pagara ningún cupón de por medio, su precio sucio subió 3.04%.
| Fecha (2026) | Tasa implícita | Precio limpio | Precio sucio | 110 títulos |
|---|---|---|---|---|
| 29 de septiembre | 9.62% | 90.025849 | 90.603627 | $9,966.40 |
| 14 de octubre | 9.21% | 92.444712 | 93.355823 | $10,269.14 |
| 23 de octubre | 9.32% | 91.798905 | 92.910016 | $10,220.10 |
Con $10,000, el 29 de septiembre comprabas 110 títulos por $9,966.40. El 14 de octubre valían $10,269.14: $302.74 más en quince días, antes de impuestos. Para comparar, un Cete de 28 días a 6.15% te paga algo así (3.11%) en medio año. Pero el subibaja se mueve para los dos lados: el 23 de octubre ya valían $10,220.10. Cada día es distinto.
Cuánto se mueve cada bono si la tasa sube un punto
La pregunta que importa: si la tasa sube un punto completo, ¿cuánto baja cada uno de los bonos del curso? Con los precios del 23 de octubre de 2026, el patrón es claro: entre más lejos está el vencimiento, más se mueve el precio. Es como un subibaja con el brazo más largo: el mismo empujón en la tasa mueve mucho más la punta.
| Bono | Tasa al 23-oct-2026 | Si sube 1 punto | Si baja 1 punto | Duración modificada |
|---|---|---|---|---|
| Cete a 28 días | 6.23% | −0.08% | +0.08% | 0.08 |
| Cete a 364 días | 7.11% | −0.93% | +0.95% | 0.94 |
| M_BONOS_300228 (3 años) | 8.18% | −2.82% | +2.93% | 2.87 |
| M_BONOS_320415 (5 años) | 8.75% | −4.27% | +4.50% | 4.38 |
| M_BONOS_360221 (10 años) | 9.32% | −6.06% | +6.58% | 6.31 |
| M_BONOS_421113 (vence en 2042) | 9.79% | −7.67% | +8.70% | 8.16 |
| S_UDIBONO_370423 (10 años, tasa real) | 4.84% real | −7.91% | +8.76% | 8.32 |
| LF_BONDESF_290906 (TIIE de Fondeo) | 6.52% | +0.01% | −0.01% | ≈ 0 |
Dos casos se salen del patrón. El Udibono a 10 años se mueve casi 8% con un punto de tasa real: te protege de la inflación, pero no de la tasa. Y el Bonde F casi no se mueve, porque su cupón sigue a la TIIE de Fondeo: si la tasa sube, el cupón sube con ella y el subibaja se queda quieto. Lo que sí lo mueve es la sobretasa: si el mercado pide 10 puntos base más de sobretasa, su precio baja 0.27%.
Duración, duración modificada y convexidad
El número de la última columna se llama duración modificada, y es la forma rápida de medir el riesgo de tasa: te dice cuánto cambia el precio, en porcentaje, por cada punto que se mueve la tasa. La regla es ΔP/P ≈ −Dmod × Δr. La del Bono a 10 años es 6.31: un punto más de tasa, unos 6.31% menos de precio.
La duración de Macaulay es la otra cara del mismo número: el plazo promedio, ponderado por valor presente, en que recibes los flujos del bono. Para el M_BONOS_360221 es de 6.61 años, aunque vence en 9.33. Es más corta que el plazo porque los cupones llegan antes que el nominal. Con cupones de 182 días, Dmod = DMacaulay ÷ (1 + r × 182/360).
La duración es una aproximación en línea recta, y el precio es una curva. Si la tasa baja, el precio sube más de lo que cae cuando la tasa sube lo mismo. Eso es la convexidad, y se nota más entre más grande es el movimiento:
| Movimiento de la tasa | Regla de la duración | Exacto si la tasa sube | Exacto si la tasa baja |
|---|---|---|---|
| 1 punto | ∓6.31% | −6.06% | +6.58% |
| 2 puntos | ∓12.62% | −11.63% | +13.75% |
| 3 puntos | ∓18.93% | −16.77% | +21.55% |
Si ya trabajas en esto
En una mesa el riesgo de tasa se mide en pesos por punto base (DV01). Para $1,000,000 de valor nominal del M_BONOS_360221 (10,000 títulos), cada punto base que sube la tasa cuesta unos $586.36 de valuación. Duración, convexidad y las demás medidas de riesgo de un bono van con más detalle en otro capítulo del curso.
El caso 2020-2022: el Bono M que cayó 25%
El 17 de diciembre de 2020, el Gobierno vendió su Bono a 10 años a 5.67%: el M_BONOS_310529, con cupón de 7.75%, que vence el 29 de mayo de 2031. Como el cupón pagaba más que la tasa que pedía el mercado, salió caro: unos 116.40 por título. Ese mismo día, un Cete de 28 días pagaba 4.23%.
Luego vino la inflación, que en agosto y septiembre de 2022 llegó a 8.70% anual, y Banco de México empezó a subir las tasas. En octubre de 2022 el Cete de 28 días ya pagaba 8.80% (puedes ver cómo se mueven hoy en inflación y tasas en 2026). Y el subibaja hizo lo suyo: el 20 de octubre de 2022, el mercado pedía 9.94% por ese bono, y su precio era de 87.40. Veinticinco por ciento abajo de lo que costó.
| Con $100,000 en diciembre de 2020 | Al 20 de octubre de 2022 |
|---|---|
| Bono M a 10 años, vendido ese día (858 títulos, con los 3 cupones cobrados) | $87,528 (−$12,469) |
| Cetes de 28 días, renovados 24 veces | $110,781 |
Un bono del Gobierno a 10 años salía peor que el Cete más corto. Pero ojo: eso es si vendías. Si te quedas el bono hasta 2031, el Gobierno te paga lo que prometió: 5.67% al año (reinvirtiendo los cupones a esa tasa). La pérdida del estado de cuenta solo se vuelve real si vendes. De hecho, siete semanas después, el 8 de diciembre de 2022, el precio ya había vuelto a 93.03.
Si ya trabajas en esto
No vender no es no perder. Quien se quedó con ese bono cobra 5.67% cuando el mercado llegó a pagar casi 10%, y con una inflación que tocó 8.70%. Eso es costo de oportunidad: no aparece en el estado de cuenta, pero se paga igual.
Qué preguntarte antes de comprar un bono
Antes de comprar un bono, la pregunta no es solo cuánto paga. Es: ¿cuándo voy a necesitar este dinero? Si lo vas a necesitar antes de que venza, el precio del día en que vendas importa, y puede ser mayor o menor que lo que pagaste.
Plazo corto o tasa variable (Cetes cortos, Bondes F): el subibaja casi no se mueve. Plazo largo y tasa fija (Bonos M y Udibonos largos): se mueve mucho, para los dos lados. No es una recomendación de cuál comprar: es aritmética, y es lo que necesitas saber para que el estado de cuenta no te sorprenda. Si quieres el panorama de los riesgos de la renta fija, revisa deuda y renta fija.
Preguntas frecuentes sobre el riesgo de tasa
¿Qué es el riesgo de tasa?
Es la posibilidad de que el precio de tu bono baje porque subió la tasa de interés que pide el mercado. Afecta sobre todo a los bonos de tasa fija y de plazo largo, como los Bonos M y los Udibonos; los Cetes cortos y los Bondes F casi no lo tienen.
¿Por qué baja el precio de un bono cuando suben las tasas?
Porque su cupón es fijo. Si los bonos nuevos pagan más, nadie paga 100 por el tuyo: el precio baja hasta que quien lo compra gane la tasa del mercado. Un Bono M con cupón de 8% valía 106.82 a una tasa de 7% y 87.92 a 10%, el 23 de octubre de 2026.
¿Pierdo dinero si mi Bono M baja en el estado de cuenta?
Solo si vendes. Mientras lo conserves es una minusvalía no realizada. Si lo llevas a vencimiento, el Gobierno te paga los cupones y el nominal que prometió, y ganas la tasa a la que compraste.
¿Qué es el vector de precios?
Es la lista diaria con el precio de cada instrumento que publican los proveedores de precios, Valmer y PIP. Con ese precio las casas de bolsa y los fondos valúan tu posición todos los días.
¿Qué es la duración de un bono?
La duración de Macaulay es el plazo promedio en que recibes los flujos de un bono, y la duración modificada te dice cuánto cambia su precio por cada punto de tasa. El Bono M a 10 años tenía, al 23 de octubre de 2026, una duración modificada de 6.31: un punto de tasa, unos 6% de precio.
¿Esto viene en el examen de la AMIB?
Sí: la relación inversa entre precio y tasa, la duración, la convexidad y el mercado secundario son temas de las figuras de la certificación AMIB. Leer un precio del vector y sacar su tasa es lo que se usa en la operación diaria.
Lo que te llevas
Precio y tasa están en un subibaja: cuando la tasa sube, el precio baja. Entre más largo el bono, más se mueve. Te valúan todos los días con el vector de precios, pero la pérdida del estado de cuenta solo es real si vendes; si lo llevas a vencimiento, te pagan lo prometido. La próxima vez que tu Bono baje en el estado de cuenta, ya sabes qué pasó: subió la tasa. Y si quieres repasar cómo se lee un pagaré bancario frente a un Cete, ese fue el capítulo 2.
Transcripción del video: riesgo de tasa, por qué precio y tasa se mueven al revés
Curso de inversiones · Mercado de deuda, capítulo 6. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
El veintinueve de septiembre de dos mil veintiséis, el Bono a diez años del Gobierno valía noventa punto sesenta, treinta y seis. Quince días después, noventa y tres punto treinta y cinco.
No pagó ningún cupón. No cambió nada del bono. Lo que cambió fue la tasa que pedía el mercado.
Hoy vamos a ver por qué el precio y la tasa se mueven al revés, cuánto se mueve cada bono de los que ya vimos, y qué pasa si vendes antes de que venza.
Piensa en un subibaja. De un lado está la tasa. Del otro, el precio. Cuando uno sube, el otro baja.
¿Por qué? Tu Bono eme paga un cupón de ocho por ciento. Eso no cambia nunca: está escrito en el bono.
Ahora imagina que el mercado pide diez por ciento. Nadie te va a pagar cien pesos por un bono que paga ocho, si con otro puede ganar diez. Para vendérselo, tienes que bajarle el precio. ¿Cuánto? Hasta que el que lo compra gane justo diez por ciento: ochenta y siete punto noventa y dos.
Y al revés. Si el mercado pide siete por ciento, tu ocho vale más que lo que ofrecen los demás. Te lo pagan arriba de cien: ciento seis punto ochenta y dos.
Una tabla, del mismo bono, el mismo día. Siete por ciento, ciento seis punto ocho. Ocho, cien. Nueve, noventa y tres punto siete. Diez, ochenta y siete punto nueve. Once, ochenta y dos punto seis. Sube la tasa, baja el precio. Siempre.
Todo esto importa solo si vendes antes de que venza. Comprarle al Gobierno en la subasta es el mercado primario. Vendérselo a otro inversionista antes del vencimiento es el mercado secundario.
Y en México, en el mercado secundario, los bonos se cotizan en tasa. No te dicen “te lo compro en noventa y dos”. Te dicen “te lo compro a nueve punto treinta y dos”. Y el precio sale de la fórmula del capítulo tres.
Aunque no vendas, tu estado de cuenta sí se mueve. En México hay dos proveedores de precios: Valmer y PIP. Son empresas, y cada día publican el precio de cada bono: el vector de precios. Con ese precio te valúan, todos los días.
Si ya trabajas en esto: esa diferencia es una plusvalía o minusvalía no realizada; se vuelve real solo cuando vendes. Y en México solo los gubernamentales y el papel bancario tienen mercado secundario de verdad. Un corporativo lo vendes si tu casa de bolsa le encuentra otro cliente.
Volvamos al Bono del principio. El veintinueve de septiembre el mercado pedía nueve punto sesenta y dos por ciento. El catorce de octubre, nueve punto veintiuno. Cuarenta y un puntos base menos. Y el precio subió tres por ciento.
Con diez mil pesos, el veintinueve de septiembre comprabas ciento diez títulos. El catorce de octubre valían diez mil doscientos sesenta y nueve. Trescientos dos pesos más en quince días, antes de impuestos. Un Cete de veintiocho días te paga algo así en medio año.
Pero el subibaja se mueve para los dos lados. El veintitrés de octubre ya valían diez mil doscientos veinte. Cada día es distinto.
Ahora la pregunta importante. Si la tasa sube un punto completo, ¿cuánto baja cada uno de los bonos que ya vimos? Con los precios del veintitrés de octubre.
El Cete de veintiocho días: ocho centésimas de por ciento. Casi nada. El Cete de un año: casi uno por ciento.
El Bono eme a tres años: dos punto ocho por ciento. A cinco años: cuatro punto tres. A diez años: seis. Y el que vence en dos mil cuarenta y dos: siete punto siete por ciento.
¿Ves el patrón? Entre más lejos está el vencimiento, más se mueve el precio. Es como el subibaja con un brazo más largo: el mismo empujón mueve mucho más la punta.
El Udibono a diez años se mueve casi ocho por ciento con un punto de tasa real. Te protege de la inflación, pero no de la tasa.
Y el Bonde efe casi no se mueve: su cupón sigue a la tasa, así que el subibaja se queda quieto. Lo que sí lo mueve es la sobretasa: diez puntos base más, y baja casi tres décimas.
Si ya trabajas en esto: ese número se llama duración. La modificada del Bono a diez años es seis punto treinta y uno: un punto de tasa, seis por ciento de precio. Es aproximada: si la tasa baja, el precio sube más de lo que cae cuando la tasa sube. Eso es la convexidad.
Ahora un caso real. El diecisiete de diciembre de dos mil veinte, el Gobierno vendió su Bono a diez años a cinco punto sesenta y siete por ciento. Vence el veintinueve de mayo de dos mil treinta y uno.
Ese mismo día, un Cete de veintiocho días pagaba cuatro punto veintitrés. Luego vino la inflación, y Banco de México empezó a subir las tasas. En octubre de dos mil veintidós, el Cete de veintiocho días ya pagaba ocho punto ochenta.
Y el subibaja hizo lo suyo. El veinte de octubre de dos mil veintidós, el mercado pedía nueve punto noventa y cuatro por ciento por ese bono. Su precio: ochenta y siete punto cuarenta. Veinticinco por ciento abajo de lo que costó.
Con cien mil pesos, eran ochocientos cincuenta y ocho títulos. Si los vendías ese día, contando los tres cupones que ya te habían pagado, recibías ochenta y siete mil quinientos. Doce mil pesos menos, antes de impuestos.
En el mismo tiempo, renovando Cetes de veintiocho días, tus cien mil se habrían vuelto ciento diez mil setecientos. Un bono del Gobierno, a diez años, salía peor que el Cete más corto.
Pero ojo: eso es si vendías. Si te quedas el bono hasta dos mil treinta y uno, el Gobierno te paga lo que prometió: cinco punto sesenta y siete por ciento al año. La pérdida del estado de cuenta solo se vuelve real si vendes. Siete semanas después, el precio ya había vuelto a noventa y tres.
Si ya trabajas en esto: aunque no vendas, sí pagas algo. Te quedaste con cinco punto sesenta y siete cuando el mercado pagaba casi diez, y con una inflación que llegó a ocho punto setenta. Eso es costo de oportunidad.
Entonces, antes de comprar un bono, la pregunta no es solo cuánto paga. Es: ¿cuándo voy a necesitar este dinero? Si lo vas a necesitar antes de que venza, el precio del día en que vendas importa.
Plazo corto o tasa variable: el subibaja casi no se mueve. Plazo largo y tasa fija: se mueve mucho, para los dos lados.
Recapitulando. Precio y tasa están en un subibaja: cuando la tasa sube, el precio baja. Entre más largo el bono, más se mueve.
Y la pérdida del estado de cuenta solo es real si vendes. Si lo llevas a vencimiento, te pagan lo prometido.
La próxima vez que tu Bono baje en el estado de cuenta, ya sabes qué pasó: subió la tasa.
Aviso: este artículo es contenido educativo sobre la mecánica del riesgo de tasa y no constituye asesoría financiera personalizada ni una recomendación de compra o venta. Los precios son del vector de precios y las tasas de la subasta primaria que publica Banco de México, con datos al 23 de octubre de 2026, y cambian todos los días. Las cifras en pesos van antes de impuestos y sin comisiones. Las tasas y precios pasados no garantizan los futuros. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica: resultados de la subasta semanal de Cetes a 28 y 364 días (SF43936, SF43945) y del Bono a tasa fija de 10 años (SF44070-71); vector de precios de títulos gubernamentales por plazo, precio limpio, precio sucio y cupón vigente (SF45427-32, SF45448-59, SF45475-80); valor de la UDI (SP68257); inflación anual (SP30578), consultados el 26 de octubre de 2026 — Banco de México
- Descripción técnica de los BONDES F: fórmula del precio con sobretasa — Secretaría de Hacienda y Crédito Público y Banco de México
- Descripción técnica de los Bonos de Desarrollo del Gobierno Federal con tasa de interés fija: fórmula del precio limpio e intereses devengados — Secretaría de Hacienda y Crédito Público y Banco de México
- Cálculos propios: precio a distintas tasas, tasa implícita del vector, cambio del precio con ±1 punto, duración modificada y de Macaulay, convexidad, DV01, caso del M_BONOS_310529 y comparación con Cetes renovados