Si en tu estado de cuenta aparece un renglón con tipo de valor D4, tienes un bono del Gobierno de Estados Unidos: un T-bill. Si dice D5 o D6, también: son sus bonos a más plazo. Y cada gubernamental mexicano que hemos visto en el curso tiene una pareja allá. El T-bill es el Cete de Estados Unidos; la T-note y el T-bond son sus Bonos M; los TIPS, sus Udibonos; y el FRN, su Bonde F.
Aquí vas a ver cada pareja, cómo se leen los precios de allá (todo se cotiza por cada 100 de valor nominal) y la pregunta que más me llega en la asesoría: ¿Cetes o T-bills? Spoiler: la respuesta no está en la tasa, está en el tipo de cambio. Es la versión escrita del séptimo capítulo del curso de mercado de deuda. Datos al 3 de noviembre de 2026.
Lo esencial
- D4, D5 y D6 son bonos del Tesoro de Estados Unidos en el catálogo de tipos de valor de la BMV: T-bill (hasta 1 año), T-note (1 a 10 años) y T-bond (10 años o más).
- Allá todo cotiza por cada 100. El T-bill de 4 semanas del 15 de octubre de 2026 salió en 99.688889: por $1,000 de nominal pagabas $996.89.
- Esa semana, el Cete de 28 días pagó 6.25% y el T-bill, 4.01% medido igual. Pero uno es en pesos y el otro en dólares: no se comparan directo.
- TIPS y FRN no tienen tipo de valor en el catálogo: desde México no los compras directo. Un fondo que los compra por ti no es el bono: no vence.
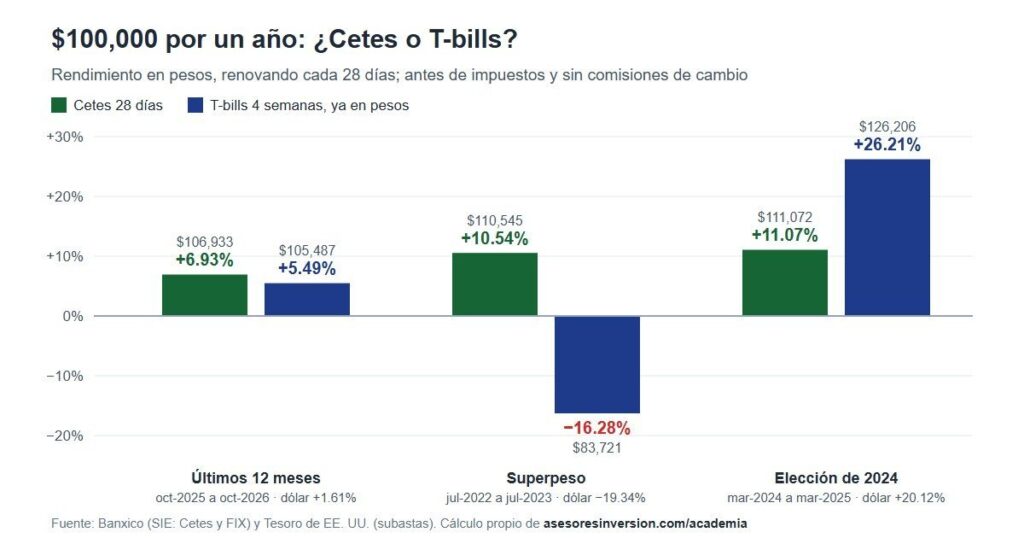
- Con $100,000 por un año, a veces ganó el Cete y a veces el T-bill. En el superpeso, el T-bill terminó en $83,721; con la elección de 2024, en $126,206. Lo decidió el tipo de cambio, no la tasa.
Las cuatro parejas: bonos de México y bonos del Tesoro de Estados Unidos
Piensa en un espejo. Del lado izquierdo, los bonos del Gobierno de México; del derecho, los del Tesoro de Estados Unidos. Cada uno encuentra su reflejo: misma estructura, distinto país, distinta moneda y algunos detalles de cálculo que cambian. Esta es la tabla completa:
| México | Estados Unidos | Tipo de valor (BMV) | Qué tienen en común | Lo que cambia |
|---|---|---|---|---|
| Cete (BI) | T-bill | D4 (hasta 1 año) | Cupón cero: se compran abajo del nominal | El Cete se subasta en rendimiento; el T-bill, en tasa de descuento |
| Bono M (M) | T-note y T-bond | D5 (1 a 10 años) y D6 (10 años o más) | Tasa fija con cupones semestrales | Bono M: cada 182 días, base 360. Tesoro: fechas fijas, cupón = tasa ÷ 2 |
| Udibono (S) | TIPS | Sin tipo de valor | Tasa real; el principal crece con la inflación | UDI vs. index ratio; el TIPS tiene piso al vencer |
| Bonde F (LF) | FRN | Sin tipo de valor | Tasa variable más una sobretasa | TIIE de Fondeo diaria vs. T-bill a 13 semanas, semanal |
Qué son los T-bills y por qué allá todo cotiza por cada 100
Un T-bill (Treasury bill) es el Cete de Estados Unidos: el Gobierno te pide prestado a menos de un año, no paga cupón y te lo vende abajo de su valor nominal. Tu ganancia es la diferencia. Igual que el Cete, que viste en el capítulo 1.
Veamos los dos la misma semana. El 15 de octubre de 2026 se liquidó el Cete de 28 días a 6.25%: por un Cete que al vencer vale $10 pagabas $9.951624. Ese mismo día, el Tesoro de Estados Unidos subastó su T-bill de 4 semanas. Precio: 99.688889. ¿Noventa y nueve dólares? No. En Estados Unidos todo se cotiza por cada 100 de valor nominal, sea lo que sea. Si compras $1,000 dólares de nominal, pagas $996.89.
En México, en cambio, el precio se da por título, y cada bono tiene su propio nominal: el Cete vale $10, el Bono M $100 y el Udibono 100 UDIS. Si pasas el Cete a la regla de allá, su precio sería 99.5162 por cada 100.
| Cete 28 días | T-bill 4 semanas | Cete 364 días | T-bill 52 semanas | |
|---|---|---|---|---|
| Fecha | Liquidación 15-oct-2026 | Subasta 15-oct-2026 | Liquidación 1-oct-2026 | Subasta 29-sep-2026, emisión 1-oct |
| Valor nominal | $10 por título | 100 (por cada 100) | $10 por título | 100 (por cada 100) |
| Tasa de la subasta | 6.25% de rendimiento | 4.000% de descuento | 7.44% de rendimiento | 4.40% de descuento |
| Precio | $9.951624 | 99.688889 | $9.300365 | 95.551111 |
| Rendimiento base 360 (como un Cete) | 6.25% | 4.012% | 7.44% | 4.605% |
Tasa de descuento contra tasa de rendimiento
La tasa también se dice distinto. El Cete se subasta en rendimiento: cuánto ganas sobre lo que pagaste. El T-bill, en tasa de descuento: cuánto le quitas al valor nominal. Son dos fórmulas para el mismo tipo de bono:
| Cete (rendimiento) | T-bill (descuento) |
|---|---|
| P = 10 ÷ (1 + r × n/360) | P = 100 × (1 − d × n/360) |
| 10 ÷ (1 + 0.0625 × 28/360) = 9.951624 | 100 × (1 − 0.04 × 28/360) = 99.688889 |
Si al T-bill le sacas la tasa como a un Cete, en rendimiento y base 360, da 4.012%. Seis punto veinticinco contra cuatro punto cero uno: 224 puntos base de diferencia. ¿Entonces el T-bill paga menos? En dólares, sí. Pero ese 4% es en dólares y el 6.25% es en pesos. A eso volvemos al final.
Si ya trabajas en esto
El Tesoro publica una tercera tasa del mismo T-bill: la investment rate, equivalente a bono, en base 365. Para el T-bill de 4 semanas del 15 de octubre fue 4.068%. Tres tasas, el mismo precio: 4.000% de descuento (base 360), 4.012% de rendimiento (base 360) y 4.068% en base 365. Y al revés: la tasa de descuento del Cete de 28 días de esa semana era 6.220%. Antes de comparar dos tasas, revisa que estén en la misma base y sean del mismo tipo.
Bono M vs. T-note y T-bond: cómo se calcula el cupón
El Bono M es tasa fija con cupones. En Estados Unidos hay dos: la T-note, de 1 a 10 años (D5), y el T-bond, de más de 10 (D6). Los tres pagan cupón cada medio año, pero lo calculan distinto:
- Bono M: paga cada 182 días, y su cupón se calcula con esos días sobre 360. Con un cupón de 8%, te paga 4.044444 por cada 100.
- T-note y T-bond: pagan en fechas fijas del calendario (por ejemplo, 15 de febrero y 15 de agosto), y el cupón es siempre la mitad de la tasa, sin contar días. Con el mismo 8%, pagan 4.0000 cerrado, tenga el periodo 181 o 184 días.
Una T-note real. El 7 de octubre de 2026, el Tesoro reabrió su nota a 10 años (91282CRF0), con cupón de 4.625%. El mercado pidió 5.30%, y el precio salió en 94.864261 por cada 100. Esa misma nota, en su subasta original del 12 de agosto, se había vendido a 4.683% y 99.540696. Subió la tasa, bajó el precio: −4.70% en dos meses. El subibaja del riesgo de tasa también existe allá.
| Bono | Fecha | Cupón | Tasa | Precio por cada 100 |
|---|---|---|---|---|
| Bono M a 10 años (México) | Subasta 22-oct-2026 | — | 9.25% | — |
| T-note a 10 años, 91282CRF0 | Subasta original 12-ago-2026 | 4.625% | 4.683% | 99.540696 |
| T-note a 10 años, 91282CRF0 | Reapertura 7-oct-2026 | 4.625% | 5.300% | 94.864261 |
| T-bond a 30 años, 912810UW6 | Reapertura 8-oct-2026 | 5.125% | 5.618% | 92.889131 |
Si ya trabajas en esto
En el mercado secundario, las notas y bonos del Tesoro no se cotizan en decimales sino en treintaidosavos. El 94.864261 se ve como 94-27+: 94 más 27.5/32 (el “+” es medio treintaidosavo). Y un detalle de la fórmula: para el periodo fraccionario hasta el siguiente cupón, el Tesoro descuenta con interés simple (31 CFR 356, Apéndice B), no compuesto. Si lo haces compuesto, tu precio no cuadra con el publicado.
Udibono vs. TIPS: la UDI y el index ratio
El Udibono tiene su gemelo allá: los TIPS (Treasury Inflation-Protected Securities). Los dos pagan una tasa real, y su valor nominal crece con la inflación. En México, la regla elástica es la UDI. En Estados Unidos, el índice de precios al consumidor (CPI), a través de un número que se llama index ratio:
- Udibono: precio en UDIS × valor de la UDI = precio en pesos.
- TIPS: precio real × index ratio = precio en dólares.
Un caso curioso. El TIPS a 10 años que se subastó el 17 de septiembre de 2026 (91282CRE3, cupón real de 2.375%) salió a 2.653% real. Su precio real era 97.612785, y se emitió el 30 de septiembre con un index ratio de 0.99985: menor que uno. El CPI de referencia había bajado tantito (de 333.969740 a 333.919130), como la UDI en el verano. Precio en dólares: 97.612785 × 0.99985 = 97.598142, el que publica el Tesoro.
La diferencia importante está al vencer. El TIPS te devuelve el mayor entre su principal ajustado por inflación y su valor original: tiene un piso contra la deflación. El Udibono te paga sus 100 UDIS al valor que tenga la UDI ese día, sin piso.
| A 10 años | Tasa nominal | Tasa real | Inflación de empate |
|---|---|---|---|
| México (Bono M / Udibono) | 9.25% | 4.93% | 4.12% |
| Estados Unidos (T-note / TIPS) | 4.99% | 2.64% | 2.29% |
La inflación de empate es la inflación con la que te da igual el bono nominal o el real. Si la inflación promedio de los próximos 10 años termina arriba de esa, el bono real habrá pagado más; si termina abajo, el nominal. En México el mercado descuenta 4.1%; en Estados Unidos, 2.3%.
Bonde F vs. FRN, y por qué los TIPS no se compran directo desde México
La cuarta pareja es la de tasa variable. El Bonde F paga la TIIE de Fondeo de cada día (6.66% al 30 de octubre de 2026) más una sobretasa; el que vimos en el capítulo 4 (LF290906) lleva 16.4 puntos base. El FRN (Floating Rate Note) del Tesoro paga la tasa de la subasta del T-bill a 13 semanas, que cambia cada semana, más un margen: el FRN a 2 años (91282CRD5) lleva 5 puntos base.
Ahora la aclaración importante. Los TIPS y los FRN no tienen tipo de valor en el catálogo de la Bolsa Mexicana de Valores. En mi experiencia como asesor, la regla es simple: desde México solo compras lo que está en el vector de precios, y si un instrumento no está en el vector, nadie en México te lo puede vender. Los T-bills, T-notes y T-bonds sí están (D4, D5 y D6); los TIPS y los FRN, no.
Para los TIPS existen fondos cotizados que los compran por ti y que se pueden comprar en pesos o en dólares (te lo explico en ETFs en pesos o en dólares desde México). Pero un fondo no es el bono: no tiene vencimiento. Nunca llegas al “lo llevo a vencimiento y me pagan lo prometido” del capítulo de riesgo de tasa; el precio del fondo sube y baja con las tasas para siempre.
¿Cetes o T-bills? $100,000 y el tipo de cambio
Ahora sí, la pregunta. El Cete paga más, pero en pesos. El T-bill paga menos, pero en dólares. Y para comprar un T-bill cambias tus pesos a dólares al entrar, y al final los regresas a pesos. Son dos tipos de cambio: el de entrada y el de salida. El Cete no tiene ninguno.
Hagamos la cuenta con $100,000, renovando cada 28 días durante un año (13 renovaciones), en Cetes de 28 días o en T-bills de 4 semanas, con el tipo de cambio FIX de Banco de México. Del 23 de octubre de 2025 al 22 de octubre de 2026:
- Cetes: terminas con $106,933 (+6.93%).
- T-bills: ganas 3.81% en dólares. El dólar subió 1.61% (de 18.4033 a 18.7005). Al regresar a pesos, $105,487 (+5.49%).
Ganó el Cete, por $1,446. Pero cambia el año y cambia la historia:
| Periodo de un año | Tipo de cambio FIX | Cetes | T-bills en dólares | T-bills en pesos |
|---|---|---|---|---|
| Últimos 12 meses (23-oct-2025 a 22-oct-2026) | 18.4033 → 18.7005 (+1.61%) | $106,933 (+6.93%) | +3.81% | $105,487 (+5.49%) |
| Superpeso (14-jul-2022 a 13-jul-2023) | 20.9415 → 16.8905 (−19.34%) | $110,545 (+10.54%) | +3.80% | $83,721 (−16.28%) |
| Elección de 2024 (21-mar-2024 a 20-mar-2025) | 16.7620 → 20.1345 (+20.12%) | $111,072 (+11.07%) | +5.07% | $126,206 (+26.21%) |
Mira el superpeso. En dólares, el T-bill ganó lo mismo que en los últimos 12 meses (3.80%). Pero el peso se fortaleció casi 20%, y al regresar a pesos terminaste con $83,721: $26,824 menos que en Cetes. Y al revés con la elección de 2024: el dólar subió 20% y el T-bill terminó en $126,206, $15,134 más que el Cete.
Las tasas fueron parecidas en esos dos años: el Cete alrededor de 11% y el T-bill alrededor de 5%. Lo que decidió quién ganó no fue la tasa. Fue el tipo de cambio. Y ojo: cambiar pesos a dólares también cuesta; el diferencial entre compra y venta se come parte del resultado (lo explico en casas de cambio en México).
Si ya trabajas en esto
Para cada periodo hay un tipo de cambio de empate: FIXempate = FIXentrada × (1 + rCete) ÷ (1 + rT-bill), con los rendimientos acumulados del periodo. En los últimos 12 meses, el dólar tenía que terminar en 18.9569 (subir 3.01%) para que los dos dieran lo mismo; terminó en 18.7005. En el superpeso el empate era 22.3021 y en la ventana de la elección, 17.7201. Es la paridad descubierta de tasas vista al revés: el diferencial de tasas es lo que el mercado te paga por aguantar el riesgo cambiario.
La pregunta correcta: ¿en qué moneda vas a gastar ese dinero?
Entonces la pregunta no es cuál paga más. Es: ¿en qué moneda vas a gastar ese dinero? Si tus gastos son en pesos (la renta, la colegiatura, el súper), el T-bill trae un riesgo extra: el tipo de cambio, para los dos lados. Y nadie sabe de antemano hacia dónde se va a mover.
Si tus gastos son en dólares (una colegiatura en Estados Unidos, una importación, un viaje ya planeado), el razonamiento se voltea: para ti, el riesgo cambiario lo tiene el Cete. No es una recomendación de cuál comprar: es aritmética, y es lo que necesitas saber antes de elegir.
Preguntas frecuentes sobre Cetes y T-bills
¿Qué son los T-bills?
Son los bonos cupón cero del Tesoro de Estados Unidos, a plazos de hasta un año. Se compran abajo de su valor nominal y al vencer te pagan el nominal completo. Son el equivalente de los Cetes, pero en dólares, y se cotizan por cada 100 de valor nominal.
¿Qué significa D4 en mi estado de cuenta?
Es el tipo de valor que la Bolsa Mexicana de Valores asigna a los T-bills. D5 son las T-notes (de 1 a 10 años) y D6 los T-bonds (10 años o más). Si ves cualquiera de los tres, tienes un bono del Gobierno de Estados Unidos.
¿Qué conviene más, Cetes o T-bills?
Depende del tipo de cambio, que nadie sabe de antemano. Con $100,000 por un año, el Cete ganó en los últimos 12 meses ($106,933 contra $105,487) y en el superpeso ($110,545 contra $83,721); el T-bill ganó con la elección de 2024 ($126,206 contra $111,072). Primero define en qué moneda vas a gastar el dinero.
¿Por qué el precio de un bono de Estados Unidos sale en 99 o en 94?
Porque allá todo se cotiza por cada 100 de valor nominal. Un precio de 99.688889 significa que por $1,000 dólares de nominal pagas $996.89. En México, en cambio, el precio es por título: el Cete tiene nominal de $10, el Bono M de $100 y el Udibono de 100 UDIS.
¿Puedo comprar TIPS desde México?
Directo, no: los TIPS y los FRN no tienen tipo de valor en el catálogo de la BMV. Existen fondos cotizados que invierten en TIPS, pero un fondo no es el bono: no tiene fecha de vencimiento, así que no puedes llevarlo a vencimiento para asegurar la tasa.
¿Esto viene en el examen de la AMIB?
Los valores gubernamentales, la tasa de descuento contra la de rendimiento y el riesgo cambiario son temas de las figuras de la certificación AMIB. Leer un estado de cuenta con D4, D5 o D6 es parte del trabajo diario de un asesor.
Lo que te llevas
Cada gubernamental de México tiene su pareja en Estados Unidos: el Cete y el T-bill, el Bono M y las notas y bonos del Tesoro, el Udibono y los TIPS, el Bonde F y el FRN. Allá todo se cotiza por cada 100. Y entre un Cete y un T-bill, la tasa dice menos que el tipo de cambio. La próxima vez que veas un D4 en tu estado de cuenta, ya sabes cómo leerlo.
Transcripción del video: Cetes vs. T-bills, los bonos de Estados Unidos frente a los de México
Curso de inversiones · Mercado de deuda, capítulo 7. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
Si en tu estado de cuenta aparece un renglón cuyo tipo de valor es la letra de y el número cuatro, de cuatro, tienes un bono del Gobierno de Estados Unidos. Un T-bill.
Y si dice de cinco o de seis, también: son sus bonos a más plazo. Cada uno de los que ya vimos en este curso tiene una pareja allá.
Hoy vamos a ver cada pareja, cómo se leen los precios de allá, y la pregunta que siempre llega: ¿Cetes o T-bills?
Empecemos por el más sencillo. El T-bill es el Cete de Estados Unidos: el Gobierno te pide prestado a menos de un año, no paga cupón, y te lo vende abajo de su valor nominal.
La misma semana. El quince de octubre de dos mil veintiséis, el Cete de veintiocho días salió a seis punto veinticinco por ciento. Por un Cete que al vencer vale diez pesos, pagabas nueve punto noventa y cinco.
Ese mismo día, el Tesoro de Estados Unidos subastó su T-bill de cuatro semanas. Precio: noventa y nueve punto sesenta y ocho, ochenta y ocho. ¿Noventa y nueve dólares? No. Allá todo se cotiza por cada cien de valor nominal, sea lo que sea. Si compras mil dólares de nominal, pagas novecientos noventa y seis.
Y la tasa también se dice distinto. El Cete se subasta en rendimiento. El T-bill, en tasa de descuento: cuatro punto cero, cero, cero por ciento. Es la tasa de descuento de la lámina del capítulo uno: cuánto le quitas al valor nominal, no cuánto ganas sobre lo que pagaste.
Si al T-bill le sacas la tasa como a un Cete, en rendimiento y base trescientos sesenta, da cuatro punto cero uno. Seis punto veinticinco contra cuatro punto cero uno: más de dos puntos de diferencia.
¿Entonces el T-bill paga menos? En dólares, sí. Pero ese cuatro por ciento es en dólares, y el seis punto veinticinco es en pesos. A eso volvemos al final.
Si ya trabajas en esto: el Tesoro publica una tercera tasa del mismo T-bill, la equivalente a bono, en base trescientos sesenta y cinco: cuatro punto cero siete. Tres tasas, el mismo precio.
Segunda pareja. El Bono eme es tasa fija con cupones. Allá hay dos: la T-note, de uno a diez años, y el T-bond, de más de diez.
La diferencia está en el cupón. El Bono eme paga cada ciento ochenta y dos días, y su cupón se calcula con esos días sobre trescientos sesenta. La T-note paga en fechas fijas del calendario, cada seis meses, y el cupón es siempre la mitad de la tasa, sin contar días.
Con el mismo ocho por ciento, el Bono eme te paga cuatro punto cero cuatro por cada cien. Un bono del Tesoro, cuatro cerrado.
Una T-note real. El siete de octubre, el Tesoro reabrió su nota a diez años, cupón de cuatro punto seis por ciento. El mercado pidió cinco punto treinta. Precio: noventa y cuatro punto ochenta y seis, por cada cien.
Esa misma nota, en agosto, salió a noventa y nueve punto cincuenta y cuatro. Subió la tasa, bajó el precio: casi cinco por ciento en dos meses. El subibaja del capítulo pasado también existe allá. Y el Bono a diez años de México, en la subasta del veintidós de octubre: nueve punto veinticinco.
Si ya trabajas en esto: en el mercado secundario las notas no se cotizan en decimales, sino en treintaidosavos. Noventa y cuatro punto ochenta y seis se ve como noventa y cuatro, guion, veintisiete más.
Tercera pareja. El Udibono tiene su gemelo allá: los TIPS. Los dos pagan una tasa real, y su valor nominal crece con la inflación.
En México, la regla elástica es la UDI. Allá, el índice de precios al consumidor, a través de un número que se llama index ratio. Precio por el index ratio, igual que precio en UDIS por la UDI.
Y aquí hay algo curioso. El TIPS a diez años que se emitió el treinta de septiembre traía un index ratio de cero punto nueve nueve nueve ocho cinco. Menor que uno: los precios habían bajado tantito, como la UDI en el verano. La diferencia: al vencer, el TIPS te devuelve por lo menos su valor original. El Udibono te paga sus cien UDIS a lo que valga la UDI ese día.
Las tasas reales: Udibono a diez años, cuatro punto noventa y tres. TIPS a diez años, dos punto sesenta y cinco. Si ya trabajas en esto: con la tasa nominal y la real sacas la inflación de empate. México, cuatro punto uno. Estados Unidos, dos punto tres.
Cuarta pareja, rápida. El Bonde efe tiene tasa variable: la TIIE de Fondeo de cada día, más una sobretasa. Allá es el efe erre ene: su tasa es la de la subasta del T-bill a trece semanas, que cambia cada semana, más un margen.
El Bonde efe que vimos lleva dieciséis puntos base de sobretasa. El de dos años del Tesoro, cinco. Una aclaración: los TIPS y los efe erre ene no tienen tipo de valor en el catálogo de la Bolsa, así que desde México no los compras directo. Para los TIPS hay fondos que cotizan en bolsa y los compran por ti. Pero un fondo no es el bono: no tiene vencimiento. Nunca llegas al “lo llevo a vencimiento” del capítulo pasado.
Ahora sí, la pregunta. ¿Cetes o T-bills? El Cete paga más, pero en pesos. El T-bill paga menos, pero en dólares. Y para comprarlo cambias tus pesos a dólares, y al final los regresas a pesos.
Hagamos la cuenta con cien mil pesos, renovando cada veintiocho días durante un año. Del veintitrés de octubre de dos mil veinticinco al veintidós de octubre de dos mil veintiséis.
En Cetes, terminas con ciento seis mil novecientos treinta y tres. En T-bills, ganas tres punto ocho por ciento en dólares. El dólar subió uno punto seis. Al regresar a pesos, ciento cinco mil cuatrocientos ochenta y siete. Ganó el Cete, por mil cuatrocientos pesos.
Pero cambia el año y cambia la historia. Del catorce de julio de dos mil veintidós al trece de julio de dos mil veintitrés, el peso se fortaleció casi veinte por ciento. Cetes: ciento diez mil quinientos. T-bills, ya en pesos: ochenta y tres mil setecientos.
Y al revés. Del veintiuno de marzo de dos mil veinticuatro al veinte de marzo de dos mil veinticinco, con la elección de por medio, el dólar subió veinte por ciento. Cetes: ciento once mil. T-bills: ciento veintiséis mil doscientos.
Las tasas fueron parecidas en los dos años: el Cete alrededor de once, el T-bill alrededor de cinco. Lo que decidió quién ganó no fue la tasa. Fue el tipo de cambio.
Si ya trabajas en esto: para cada periodo hay un tipo de cambio de empate. En el último año, el dólar tenía que terminar en dieciocho punto noventa y seis para que los dos dieran lo mismo. Terminó en dieciocho punto setenta.
Entonces la pregunta no es cuál paga más. Es: ¿en qué moneda vas a gastar ese dinero? Si tus gastos son en pesos, el T-bill trae un riesgo extra: el tipo de cambio, para los dos lados. Y nadie sabe de antemano hacia dónde se va a mover.
Recapitulando. Cada gubernamental de México tiene su pareja allá: el Cete y el T-bill, el Bono eme y las notas y bonos del Tesoro, el Udibono y los TIPS, el Bonde efe y el efe erre ene.
Allá todo se cotiza por cada cien. Y entre un Cete y un T-bill, la tasa dice menos que el tipo de cambio.
La próxima vez que veas un de cuatro en tu estado de cuenta, ya sabes cómo leerlo.
Aviso: este artículo es contenido educativo sobre cómo se comparan los bonos del Gobierno de México y del Tesoro de Estados Unidos, y no constituye asesoría financiera personalizada ni una recomendación de compra o venta. Las tasas son de las subastas primarias que publican Banco de México y el Tesoro de Estados Unidos, y el tipo de cambio es el FIX, con datos al 3 de noviembre de 2026. Las cifras en pesos van antes de impuestos y sin comisiones de la casa de bolsa ni del cambio de divisas. Los rendimientos y tipos de cambio pasados no garantizan los futuros. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica: subastas de Cetes a 28 y 364 días (SF43936, SF43945), del Bono a tasa fija de 10 años (SF44071) y del Udibono a 10 años (SF60637); TIIE de Fondeo (SF331451); tipo de cambio FIX (SF43718), consultados el 3 de noviembre de 2026 — Banco de México
- Treasury Securities Auctions Data: resultados de las subastas de T-bills, T-notes, T-bonds, TIPS y FRN — U.S. Department of the Treasury, Fiscal Data
- Daily Treasury Par Yield Curve Rates y Daily Treasury Par Real Yield Curve Rates, 27 de octubre de 2026 — U.S. Department of the Treasury
- 31 CFR Part 356, Apéndice B: fórmulas de precio y rendimiento de los valores del Tesoro — Electronic Code of Federal Regulations
- Treasury Inflation-Protected Securities (TIPS): index ratio y pago al vencimiento — TreasuryDirect
- Catálogo de tipos de valor (D4, D5, D6) — Bolsa Mexicana de Valores
- Descripción técnica de los Udibonos y de los BONDES F — Secretaría de Hacienda y Crédito Público y Banco de México
- Cálculos propios: precios y tasas comparables del T-bill y el Cete, cupones, precio del TIPS con su index ratio, inflación de empate, $100,000 renovados en Cetes y en T-bills en tres periodos y tipo de cambio de empate