Si tienes un Bonde F en tu casa de bolsa, en tu estado de cuenta aparece algo como LF_BONDESF_290906 y un precio que casi no se mueve: $99.56, pegado a los $100. Pero hay una pregunta que tu estado de cuenta no contesta: ¿cuánto te van a pagar de cupón el 5 de noviembre de 2026? La respuesta honesta es que hoy nadie lo sabe. Ni tú, ni tu casa de bolsa, ni el Gobierno que lo emitió.
Aquí vas a ver por qué, con los datos reales de Banco de México: cómo se arma el cupón de los Bondes F con la TIIE de Fondeo de cada día, cómo se estima a la mitad del camino, por qué su precio vive cerca de $100 y qué pasa cuando la estimación falla. Es la versión escrita del cuarto capítulo del curso de mercado de deuda. Datos al 22 de octubre de 2026.
Lo esencial
- El cupón de un Bonde F no se conoce hasta que termina. Se arma capitalizando la TIIE de Fondeo de cada uno de sus 28 días, y esa tasa la publica Banco de México día por día.
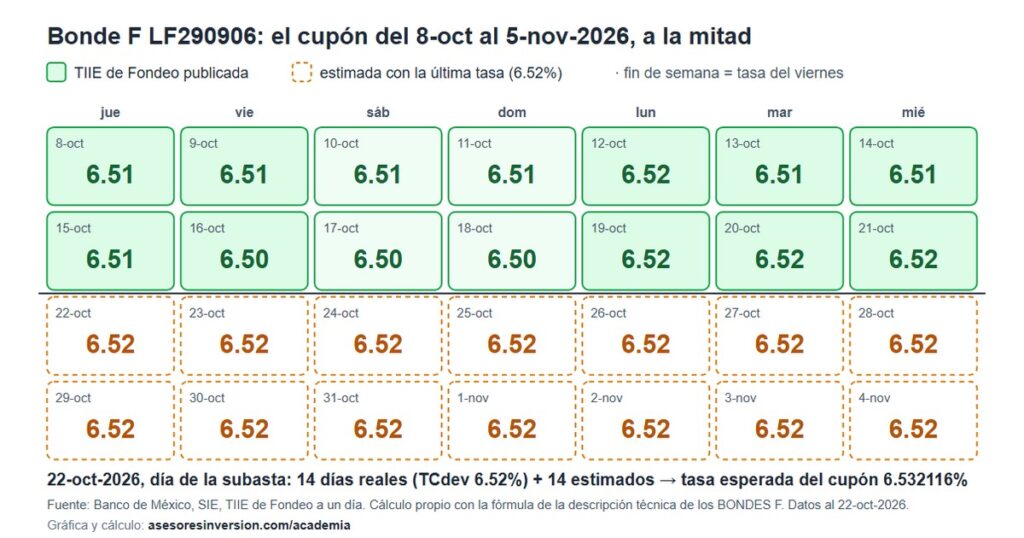
- A la mitad del cupón, lo que pasó es real y lo que falta se estima. El 22 de octubre de 2026, el cupón del LF290906 llevaba 14 días a 6.52% y los otros 14 se suponen iguales a la última tasa publicada: la tasa esperada es 6.532116%.
- Por eso toda valuación de un Bonde F trae un pequeño error, que se corrige solo cada día que pasa.
- Su precio vive cerca de $100. Si descuentas los cupones con la misma tasa con la que los estimas, da $100 exactos. Lo que lo aparta es la sobretasa: en la subasta del 22 de octubre, unos 16 puntos base, precio limpio $99.56305.
- Cuando Banxico mueve la tasa a mitad del cupón, la estimación falla. En abril de 2026 un Bonde F se estimó a 6.77%; el recorte del 8 de mayo lo dejó en 6.73%.
Qué son los Bondes F: un bono que te paga lo que costó el dinero
En el capítulo de los Bonos M, el cupón era como una renta fija: 8%, firmado desde el primer día. El cupón del Bonde F se parece más a un taxímetro. Va sumando día por día, y el boleto solo se imprime al llegar. Por eso se le llama bono de tasa variable: el Gobierno le paga al inversionista lo que el dinero costó de verdad durante ese mes, ni más ni menos.
¿Qué va sumando el taxímetro? La TIIE de Fondeo a un día, una tasa que calcula Banco de México todos los días hábiles. Es lo que cobran los bancos y las casas de bolsa cuando se prestan dinero de un día para otro, dejando bonos del Gobierno como garantía. Por eso casi siempre anda pegada a la tasa objetivo de Banxico. En octubre de 2026 la objetivo está en 6.50%, y desde septiembre la TIIE de Fondeo se ha movido entre 6.47% y 6.63%. Para el contexto de tasas del año, revisa el panorama del tercer trimestre de 2026.
Los Bondes F son los Bonos de Desarrollo del Gobierno Federal con tasa de interés referida a la TIIE de Fondeo. Valen $100 de nominal, pagan un cupón cada 28 días y los emite la Secretaría de Hacienda, con Banco de México como agente. No son un instrumento de nicho: al 21 de octubre de 2026 había $2,746,828 millones de pesos en Bondes F en circulación, según la posición que publica Banxico.
Cómo leer la clave LF_BONDESF_290906
Tres partes, como siempre: tipo de valor, emisora y serie. LF es el tipo de valor de los Bondes F. BONDESF es la emisora. Y la serie, 290906, es la fecha de vencimiento en año, mes y día: 6 de septiembre de 2029. Igual que en el Cete y en el Bono M, y no como el pagaré bancario, que va por semanas.
| Parte de la clave | Qué es | En LF_BONDESF_290906 |
|---|---|---|
| LF | Tipo de valor | Bono de desarrollo del Gobierno Federal, tasa referida a la TIIE de Fondeo |
| BONDESF | Emisora | Gobierno Federal |
| 290906 | Serie = fecha de vencimiento | 6 de septiembre de 2029 |
Los títulos que se compraron el 10 de septiembre y los del 22 de octubre tienen la misma clave, porque vencen el mismo día y pagan el mismo cupón. Son idénticos: no importa cuándo compraste el tuyo.
Si ya trabajas en esto
El Bonde F sustituyó en 2021 al Bonde D (tipo LD). Comparé las dos descripciones técnicas y el cupón se calcula con la misma capitalización diaria, pero de otra tasa: el D usaba la tasa ponderada de fondeo bancario, que sale de las operaciones a un día con títulos bancarios; el F usa la TIIE de Fondeo, que sale de reportos con títulos del Gobierno, del IPAB y de Banxico. Otra diferencia: el D redondeaba la tasa del cupón a dos decimales; el F, a seis. Hoy ya no queda ni un peso de Bondes D en circulación.
Cómo se calcula el cupón: 28 tasas capitalizadas en una
Las 28 tasas no se suman ni se promedian a secas: se capitalizan. Cada día, el interés de ese día se suma al dinero, y al día siguiente ganas interés sobre eso. Como un taxímetro que además cobra sobre lo que ya marcó. En fórmula, multiplicas uno más la tasa de cada día entre 36,000, los 28 días, le restas uno y lo vuelves tasa anual. El 36,000 es la base de 360 días con la tasa en porcentaje:
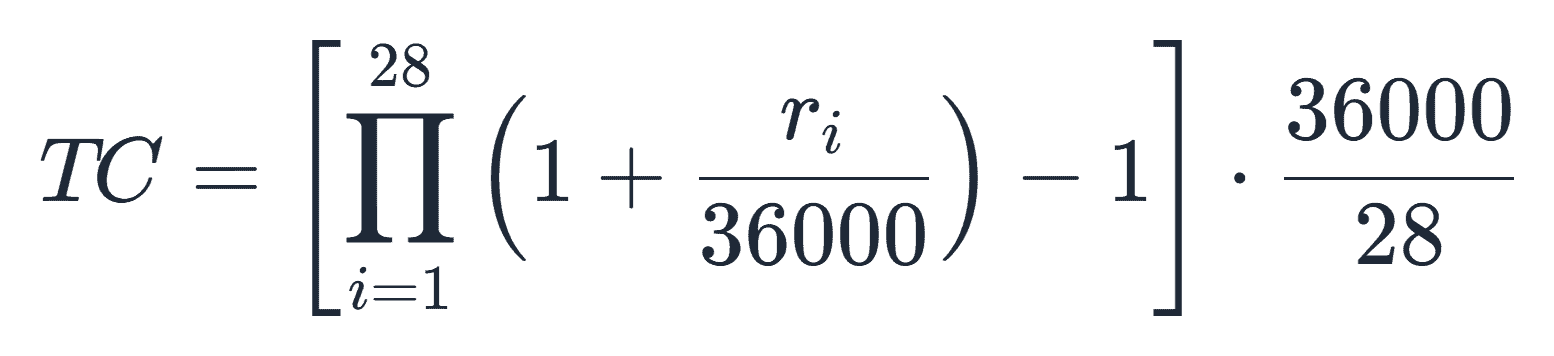
Un detalle: los sábados, los domingos y los días feriados no hay tasa, porque no hay operaciones. Esos días se usa la del último día hábil. En la práctica, el viernes cuenta tres veces.
Veámoslo con el primer cupón del LF290906, que ya se pagó: del 10 de septiembre al 8 de octubre de 2026. Veintiocho tasas, casi todas entre 6.48% y 6.56%. Con una excepción: el 30 de septiembre, cierre de trimestre, la TIIE de Fondeo saltó a 6.63%, porque todos los bancos buscan dinero el mismo día para cerrar sus cuentas. Al día siguiente regresó a 6.50%. Capitalizadas las 28, la tasa de ese cupón quedó en 6.530224%: por cada título de $100 te pagaron $0.507906, antes de impuestos.
A mitad del cupón: lo conocido y lo estimado
Ahora el cupón que está corriendo. Empezó el 8 de octubre y se paga el 5 de noviembre de 2026. El 22 de octubre, día de la subasta, ya pasaron 14 días: justo la mitad. Los primeros 14 ya los conocemos, porque Banco de México publicó su tasa: ninguna abajo de 6.50%, ninguna arriba de 6.52%. Los otros 14 todavía no pasan, y nadie sabe qué tasa van a tener.
Capitalizadas, las 14 tasas reales dan 6.52%. Con eso se calculan los intereses que ya se ganaron, los devengados, igual que en el Bono M:
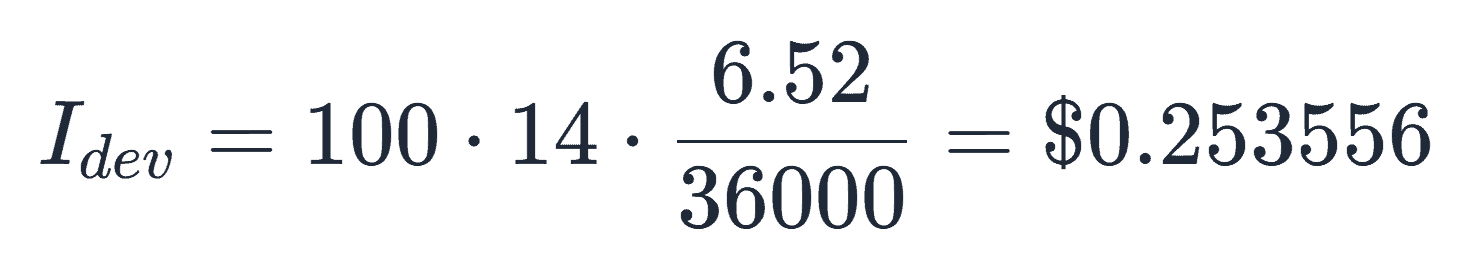
¿Y los otros 14 días? Se hace lo único razonable: se supone que la última tasa conocida, 6.52%, se queda igual hasta el final. Con 14 días reales y 14 estimados, la tasa esperada del cupón da 6.532116%. Es una estimación. El 5 de noviembre se sabrá la de verdad.
Y aquí está lo interesante: esa estimación cambia todos los días. Cada día hábil, una casilla estimada se vuelve real con su tasa publicada, y se corrige un pedazo de lo que se había supuesto. Así se movió la tasa esperada del cupón vigente en sus primeros días:
| Día de valuación | Días reales / estimados | Última tasa publicada | Tasa esperada del cupón |
|---|---|---|---|
| 9-oct-2026 | 1 / 27 | 6.51% | 6.525917% |
| 13-oct-2026 | 5 / 23 | 6.52% | 6.533750% |
| 16-oct-2026 | 8 / 20 | 6.51% | 6.527603% |
| 19-oct-2026 | 11 / 17 | 6.50% | 6.517496% |
| 21-oct-2026 | 13 / 15 | 6.52% | 6.532666% |
| 22-oct-2026 (subasta) | 14 / 14 | 6.52% | 6.532116% |
Por eso toda valuación de un Bonde F trae un pequeño error. No es un descuido: es imposible saber hoy la tasa de un día que todavía no llega.
Si ya trabajas en esto
El propio Banco de México publica, en su posición de valores en circulación, una columna “Tasa Cupón” del cupón vigente de cada Bonde F. Para el LF290906, el 21 de octubre de 2026, decía 6.52, con 13 días transcurridos. También es una estimación. La fórmula (12) de la descripción técnica arma la tasa esperada con lo devengado (TCdev, d días) y la TIIE de Fondeo publicada el día hábil anterior a la valuación (r):
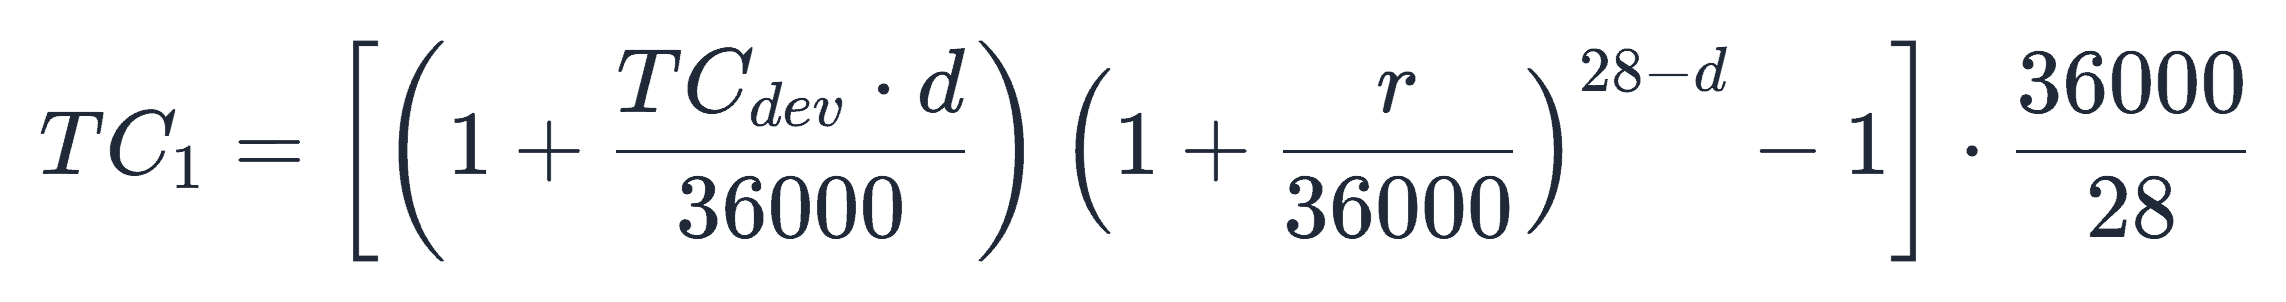
La valuadora hace lo mismo cada noche, así que el precio del vector de un Bonde F nunca es “el exacto”.
El precio de un Bonde F y la sobretasa
El precio se arma como en el Bono M: cada cupón que falta, más los $100 del final, traídos a hoy. Al LF290906 le faltan 38 cupones: el que está corriendo y 37 más. Pero hay un problema: los 37 cupones futuros tampoco se conocen. Todos se estiman igual, con la última tasa publicada: 6.52%, cada 28 días, durante tres años. Cada uno vale $0.508353 por título.
Y ahora el truco. Si descuentas esos cupones con la misma tasa con la que los estimaste, el precio limpio te da $100 exactos. Lo que el bono paga es justo lo que el dinero cuesta, así que vale lo que dice. Por eso el precio de los Bondes F vive pegado a los $100. Lo único que lo aparta es la sobretasa: unos puntos base extra que el mercado le pide al bono encima de la TIIE de Fondeo, por prestarle al Gobierno a tres años en vez de a un día.
En la subasta liquidada el 22 de octubre de 2026, el precio limpio fue de $99.56305. Despejando la fórmula, eso equivale a una sobretasa de unos 16 puntos base (0.16%). Más los $0.25356 de devengados, el precio sucio, lo que se pagó, fue de $99.81661.
| Sobretasa | Precio limpio del LF290906 (22-oct-2026) |
|---|---|
| 0.00% | $100.00000 |
| 0.16% (la subasta) | $99.56305 |
| 0.30% | $99.20464 |
Si ya trabajas en esto
La descripción técnica supone que la tasa y la sobretasa se quedan constantes en todos los cupones. Con eso la fórmula se vuelve cerrada, igualita a la del Bono M, pero con un cupón vigente que mezcla lo devengado con lo estimado (C₁). Cada flujo se descuenta con la tasa de 28 días R, que lleva la sobretasa s:
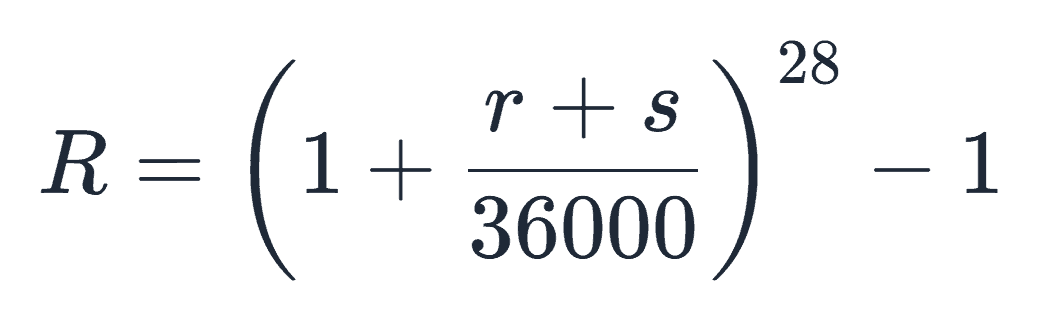
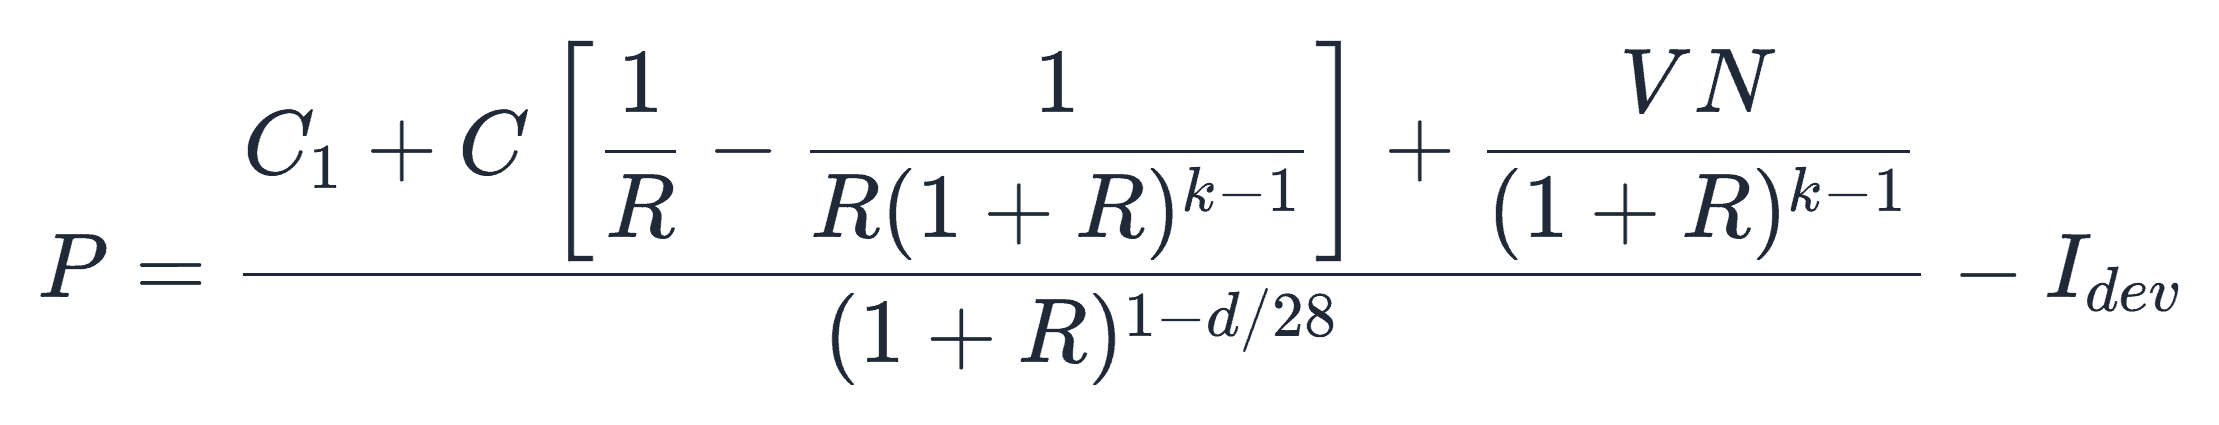
Con k = 38 cupones y d = 14 días sale el precio de arriba. La propia nota trae un ejemplo con datos de 2021 que da $99.90269, y mi cálculo lo reproduce exacto.
Cuando la estimación falla: el recorte de mayo de 2026
Casi siempre el error es de centavos de centavo. En el primer cupón del LF290906, la estimación a la mitad del camino (24 de septiembre) dio 6.532128% y el cupón real quedó en 6.530224%: se pasó por menos de medio punto base. Pero hay meses en que el error sí se nota.
El 23 de abril de 2026 el Gobierno subastó otro Bonde F, el LF_BONDESF_270415, que vence el 15 de abril de 2027: $8,000 millones a un precio de $99.93696. Su cupón corría del 16 de abril al 14 de mayo y llevaba siete días. La última tasa conocida era 6.76%, así que el mercado estimó los otros 21 días a 6.76% y la tasa esperada del cupón quedó en 6.773699%.
Pero el 8 de mayo Banco de México bajó la tasa objetivo, de 6.75% a 6.50%. Desde ese día, las casillas que se habían estimado a 6.76% se llenaron a 6.50%. Y hubo otra sorpresa, al revés: el 30 de abril, fin de mes, la TIIE de Fondeo subió a 6.87%. Como el 1 de mayo fue feriado y luego vino el fin de semana, esa tasa contó cuatro días.
| Tramo del cupón (16-abr a 13-may-2026) | Estimado el 23-abr | Lo que pasó |
|---|---|---|
| 16 al 22 de abril (7 días) | ya conocidos: 6.74% a 6.76% | igual |
| 23 al 29 de abril | 6.76% | 6.75% a 6.77% |
| 30 de abril al 3 de mayo (fin de mes + puente) | 6.76% | 6.87%, cuatro días |
| 4 al 7 de mayo | 6.76% | 6.74% a 6.76% |
| 8 al 13 de mayo (tras el recorte) | 6.76% | 6.50% a 6.52% |
| Tasa del cupón | 6.773699% | 6.733013% |
Al final, el cupón real quedó en 6.73%. La estimación del 23 de abril se pasó por 4.1 puntos base. Son tres décimas de centavo por título ($0.003164), pero sobre los $8,000 millones de esa subasta suman unos $253,000 de cupón que no llegaron. Y fíjate: el precio del Bonde casi no se movió con el recorte, porque solo el cupón vigente estaba en juego. Un Bono M sí se habría movido, y mucho. Eso es el riesgo de tasa, que puedes adelantar en deuda y renta fija.
Cuánto recibes con $10,000 en un Bonde F
Con $10,000, al precio sucio de la subasta del 22 de octubre de 2026, compras 100 títulos y pagas $9,981.66. De eso, $25.36 son devengados que recuperas con el primer cupón. El 5 de noviembre te depositarían unos $50.81, antes de impuestos. “Unos”, porque catorce de esos veintiocho días todavía no pasan cuando lo compras.
Esto no es una recomendación: es aritmética. Los cupones siguientes dependen de la TIIE de Fondeo de cada mes, así que si Banxico baja la tasa, tu cupón baja con ella, y si la sube, sube. Los intereses pagan impuestos: cómo se declaran está en cómo declarar los rendimientos de tus inversiones. Y si quieres comparar dónde comprar valores gubernamentales, revisa Cetes Directo, GBM y Dinn.
¿Y los BREMs?
Antes de los Bondes F, el propio Banco de México emitía bonos con esta misma mecánica: los BREMs, Bonos de Regulación Monetaria, con cupón capitalizado de la tasa de fondeo bancario. Se subastaron por última vez en julio de 2006, a cinco años, así que esos ya vencieron.
Pero queda uno vivo, de otra familia: un BREM R que vence el 11 de octubre de 2035, con $68,446.9 millones en circulación al 21 de octubre de 2026. Su cupón se capitaliza igual, pero con la tasa objetivo, no con la TIIE de Fondeo. Ese no lo vas a ver en tu estado de cuenta: según su descripción técnica, solo lo pueden comprar los bancos y no tiene mercado secundario.
Preguntas frecuentes sobre los Bondes F
¿Qué son los Bondes F?
Son Bonos de Desarrollo del Gobierno Federal con tasa de interés referida a la TIIE de Fondeo. Valen $100 de nominal, pagan un cupón cada 28 días con la TIIE de Fondeo de cada día capitalizada, y devuelven los $100 al vencimiento. Sustituyeron a los Bondes D en 2021.
¿Cuánto paga un Bonde F?
Lo que costó el dinero a un día durante el periodo del cupón. Con la TIIE de Fondeo alrededor de 6.52%, el cupón del LF290906 que se paga el 5 de noviembre de 2026 se estima en 6.532116% anual: unos 51 centavos por título de $100 cada 28 días, antes de impuestos. El monto exacto se conoce el último día del cupón.
¿Por qué el precio de un Bonde F casi no cambia?
Porque su cupón se ajusta solo a la tasa del mercado. Si la tasa sube, los cupones siguientes suben con ella, así que el precio no tiene que bajar para compensar. Lo único que lo aparta de $100 es la sobretasa que pide el mercado y la parte ya estimada del cupón vigente.
¿Qué es la sobretasa de un Bonde F?
Son los puntos base extra que el mercado le pide al bono encima de la TIIE de Fondeo por prestarle al Gobierno a plazo largo en vez de a un día. En la subasta del 22 de octubre de 2026 del Bonde F a tres años, el precio de $99.56305 equivale a una sobretasa de unos 16 puntos base.
¿Esto viene en el examen de la AMIB?
Los instrumentos de tasa variable, la sobretasa y los intereses devengados son temas de las figuras de la certificación AMIB. Entender que el cupón vigente es una estimación es lo que se usa al leer un vector de precios en la operación diaria.
Lo que te llevas
El Bonde F paga un cupón cada 28 días con la TIIE de Fondeo de cada uno de esos días, capitalizada. Como un taxímetro: el boleto sale al llegar. A mitad del cupón, lo que ya pasó se conoce y lo que falta se estima con la última tasa. Cada día se corrige un pedazo, y cuando Banco de México mueve la tasa, la estimación falla. Pero el precio se queda cerca de $100, porque el cupón se ajusta solo. La próxima vez que veas LF en tu estado de cuenta, ya sabes qué tienes: un bono que te paga lo que el dinero cuesta, día por día.
Transcripción del video: Bondes F, cómo se calcula su cupón
Curso de inversiones · Mercado de deuda, capítulo 4. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
Si tienes un Bonde efe en tu casa de bolsa, en tu estado de cuenta aparece algo así: ele, efe, guion bajo, bondes efe, guion bajo, veintinueve, cero nueve, cero seis.
El precio casi no se mueve: noventa y nueve pesos con cincuenta y seis centavos, pegado a los cien. Nada que ver con el Bono eme del capítulo pasado, que andaba en noventa y dos.
Pero hay una pregunta que tu estado de cuenta no contesta: ¿cuánto te van a pagar de cupón el cinco de noviembre? Y la respuesta honesta es que hoy nadie lo sabe. Ni tú, ni tu casa de bolsa, ni el Gobierno que lo emitió.
Hoy vamos a ver por qué, cómo se estima a mitad del camino, y qué pasa cuando la estimación falla.
El cupón del Bono eme era como una renta fija: ocho por ciento, firmado desde el primer día. El del Bonde efe se parece más a un taxímetro. Va sumando día por día, y el boleto solo se imprime al llegar.
¿Qué va sumando? Una tasa que calcula el Banco de México todos los días hábiles: la tie de fondeo. Es lo que cobran los bancos y las casas de bolsa cuando se prestan dinero de un día para otro, dejando bonos del Gobierno como garantía.
Por eso casi siempre anda pegada a la tasa objetivo del Banco de México. En octubre de dos mil veintiséis la objetivo está en seis punto cincuenta por ciento, y desde septiembre la tie de fondeo se ha movido entre seis punto cuarenta y siete y seis punto sesenta y tres.
Cada día del cupón tiene su tasa. Al final de los veintiocho días, esas veintiocho tasas se juntan en una sola, y esa es la tasa con la que te pagan.
Por eso al Bonde efe se le llama bono de tasa variable. El Gobierno le paga al inversionista lo que el dinero costó de verdad durante ese mes, ni más ni menos.
La clave, como siempre, en tres partes. La primera, ele efe: el tipo de valor de los Bondes efe. La segunda, bondes efe: la emisora. Y la tercera, la serie, es la fecha de vencimiento: veintinueve, cero nueve, cero seis. Seis de septiembre de dos mil veintinueve.
Este bono nació el diez de septiembre de dos mil veintiséis, a tres años. Y el veintidós de octubre el Gobierno volvió a vender más del mismo: ocho mil millones de pesos.
Los dos tienen la misma clave, porque vencen el mismo día y pagan el mismo cupón. Son idénticos: no importa cuándo compraste el tuyo.
Si ya trabajas en esto: el Bonde efe sustituyó al Bonde de, que pagaba con la tasa de fondeo bancario. Hoy ya no queda ni un peso de Bondes de en circulación.
¿Cómo se juntan las veintiocho tasas? No se suman ni se promedian a secas: se capitalizan. Cada día, el interés de ese día se suma al dinero, y al día siguiente ganas interés sobre eso. Como un taxímetro que además cobra sobre lo que ya marcó.
En fórmula: multiplicas uno más la tasa de cada día entre treinta y seis mil, los veintiocho días, le restas uno, y lo vuelves tasa anual. El treinta y seis mil es la base de trescientos sesenta días con la tasa en por ciento.
Un detalle: los sábados, los domingos y los días feriados no hay tasa, porque no hay operaciones. Esos días se usa la del último día hábil. El viernes cuenta tres veces.
Veámoslo con el primer cupón de este bono, que ya se pagó: del diez de septiembre al ocho de octubre de dos mil veintiséis. Veintiocho tasas, casi todas entre seis punto cuarenta y ocho y seis punto cincuenta y seis.
Con una excepción: el treinta de septiembre, cierre de trimestre, la tasa saltó a seis punto sesenta y tres, porque todos los bancos buscan dinero el mismo día para cerrar sus cuentas. Al día siguiente regresó a seis punto cincuenta.
Capitalizadas las veintiocho, la tasa de ese cupón quedó en seis punto cincuenta y tres, cero dos, veinticuatro por ciento. Por cada título de cien pesos te pagaron cincuenta centavos y fracción, antes de impuestos.
Ahora el cupón que está corriendo. Empezó el ocho de octubre y se paga el cinco de noviembre de dos mil veintiséis. El veintidós de octubre, día de la subasta, ya pasaron catorce días. Justo la mitad.
Los primeros catorce ya los conocemos: el Banco de México publicó su tasa. Seis punto cincuenta y uno, seis punto cincuenta y uno, seis punto cincuenta y dos… ninguna abajo de seis punto cincuenta, ninguna arriba de seis punto cincuenta y dos.
Capitalizadas, esas catorce dan seis punto cincuenta y dos por ciento. Con eso se calculan los intereses que ya se ganaron: catorce días sobre cien pesos, veinticinco centavos y fracción. Se llaman devengados, igual que en el Bono eme.
¿Y los otros catorce días? Esos todavía no pasan. Nadie sabe qué tasa van a tener. Así que se hace lo único razonable: se supone que la última tasa conocida se queda igual hasta el final.
Con catorce días reales y catorce estimados, la tasa esperada del cupón da seis punto cincuenta y tres, veintiuno, dieciséis por ciento. Es una estimación. El cinco de noviembre sabremos la de verdad.
Y aquí está lo interesante: esa estimación cambia todos los días. Mañana, una casilla ámbar se vuelve verde, con su tasa real. Pasado mañana, otra. Cada día se corrige un pedazo de lo que se había supuesto.
Si ya trabajas en esto: el propio Banco de México publica, en su posición de valores en circulación, una tasa del cupón vigente de cada Bonde efe. Para este, el veintiuno de octubre, decía seis punto cincuenta y dos. También es una estimación.
Por eso toda valuación de un Bonde efe trae un pequeño error. No es un descuido: es imposible saber hoy la tasa de un día que todavía no llega.
El precio se arma como en el Bono eme: cada cupón que falta, más los cien pesos del final, traídos a hoy. Son treinta y ocho cupones: el que está corriendo y treinta y siete más.
Pero hay un problema: los treinta y siete cupones futuros tampoco se conocen. Todos se estiman igual, con la última tasa publicada: seis punto cincuenta y dos por ciento, cada veintiocho días, durante tres años.
Y ahora el truco. Si descuentas esos cupones con la misma tasa con la que los estimaste, el precio limpio te da cien pesos exactos. Lo que el bono paga es justo lo que el dinero cuesta, así que vale lo que dice.
Por eso el precio vive pegado a los cien. Lo único que lo aparta es la sobretasa: unos puntos base extra que el mercado le pide al bono encima de la tie de fondeo, por prestarle al Gobierno a tres años en vez de a un día.
En la subasta del veintidós de octubre el precio fue de noventa y nueve punto cincuenta y seis, trescientos cinco. Despejando la fórmula, eso equivale a una sobretasa de unos dieciséis puntos base. Más devengados, el precio sucio, lo que se pagó, fue de noventa y nueve punto ochenta y uno, seiscientos sesenta y uno.
Si ya trabajas en esto: la nota técnica supone que la tasa y la sobretasa se quedan constantes en todos los cupones. Con eso la fórmula se vuelve cerrada, igualita a la del Bono eme, pero con un cupón vigente que mezcla lo devengado con lo estimado.
Hasta aquí, el error es de centavos de centavo. En el primer cupón de este bono, la estimación a la mitad del camino se pasó por menos de medio punto base. Pero hay meses en que el error sí se nota.
El veintitrés de abril de dos mil veintiséis el Gobierno subastó otro Bonde efe, uno que vence el quince de abril de dos mil veintisiete. Su cupón corría del dieciséis de abril al catorce de mayo, y llevaba siete días.
La última tasa conocida era seis punto setenta y seis. Así que el mercado estimó los otros veintiún días a seis punto setenta y seis, y la tasa esperada del cupón quedó en seis punto setenta y siete por ciento.
Pero el ocho de mayo el Banco de México bajó la tasa objetivo, de seis punto setenta y cinco a seis punto cincuenta. Desde ese día, las casillas que se habían estimado a seis punto setenta y seis se llenaron a seis punto cincuenta.
Y hubo otra sorpresa, al revés: el treinta de abril, fin de mes, la tasa subió a seis punto ochenta y siete. Y como el primero de mayo fue feriado y luego vino el fin de semana, esa tasa contó cuatro días.
Al final, el cupón real quedó en seis punto setenta y tres. La estimación del veintitrés de abril se pasó por cuatro puntos base. Son tres décimas de centavo por título, pero sobre los ocho mil millones de pesos de esa subasta, doscientos cincuenta mil pesos de cupón que no llegaron. Y fíjate: el precio del Bonde casi no se movió con el recorte. Un Bono eme sí se habría movido, y eso lo vemos en otro capítulo.
En pesos. Con diez mil pesos, al precio sucio de la subasta del veintidós de octubre, compras cien títulos y pagas nueve mil novecientos ochenta y uno con sesenta y seis. De eso, veinticinco pesos con treinta y seis son devengados que recuperas con el primer cupón.
El cinco de noviembre te depositarían unos cincuenta pesos con ochenta y un centavos, antes de impuestos. “Unos”, porque catorce de esos veintiocho días todavía no pasan.
Antes de los Bondes efe, el propio Banco de México emitía bonos con esta misma mecánica: los brems, bonos de regulación monetaria. Se subastaron por última vez en julio de dos mil seis, a cinco años, así que esos ya vencieron.
Pero queda uno vivo, de otra familia: un brem erre que vence el once de octubre de dos mil treinta y cinco, con sesenta y ocho mil millones de pesos. Su cupón se capitaliza igual, pero con la tasa objetivo, no con la tie de fondeo.
Ese no lo vas a ver en tu estado de cuenta: solo lo pueden comprar los bancos, y no tiene mercado secundario.
Recapitulando. El Bonde efe paga un cupón cada veintiocho días con la tie de fondeo de cada uno de esos días, capitalizada. Como un taxímetro: el boleto sale al llegar.
A mitad del cupón, lo que ya pasó se conoce y lo que falta se estima con la última tasa. Cada día se corrige un pedazo, y cuando el Banco de México mueve la tasa, la estimación falla. Pero el precio se queda cerca de cien, porque el cupón se ajusta solo.
La próxima vez que veas ele efe en tu estado de cuenta, ya sabes qué tienes: un bono que te paga lo que el dinero cuesta, día por día.
Aviso: este artículo es contenido educativo sobre la mecánica de los Bondes F y no constituye asesoría financiera personalizada ni una recomendación de compra. Las tasas y precios son de la subasta primaria y de la TIIE de Fondeo que publica Banco de México, con datos al 22 de octubre de 2026, y cambian todos los días. La tasa del cupón vigente es una estimación: el monto real se conoce al terminar el periodo. Las cifras en pesos van antes de impuestos y sin comisiones. Las tasas pasadas no garantizan las futuras. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica: TIIE de Fondeo a un día (SF331451), tasa objetivo (SF61745) y resultados de la subasta semanal de Bondes F a 1 y 3 años (SF341518, SF341520, SF341522, SF341524, SF341526 y SF341528), consultados el 22 de octubre de 2026 — Banco de México
- Descripción técnica de los Bonos de Desarrollo del Gobierno Federal (BONDES F): tasa del cupón, intereses, devengados y fórmula del precio — Secretaría de Hacienda y Crédito Público y Banco de México
- Descripción técnica de los BONDES D — Secretaría de Hacienda y Crédito Público
- Valores gubernamentales en circulación: Bondes F, Bondes D y BREMS R al 21 de octubre de 2026 — Banco de México
- Descripción técnica de los BREMS R — Banco de México
- Hacienda anuncia la sustitución de los bonos Bondes D (18 de agosto de 2021): los Bondes F sustituyen a los Bondes D en las subastas a partir del cuarto trimestre de 2021 — Expansión
- Cálculos propios: tasa del cupón vigente y de los cupones pasados, devengados, tasa esperada día por día, sobretasa implícita, precio limpio y sucio y flujos de $10,000