Si tienes un Udibono en tu casa de bolsa, en tu estado de cuenta aparece algo como S_UDIBONO_290830 y, al lado, un precio de casi $900. Y la duda es inmediata: si los Cetes valen $10 de nominal, y los Bonos M y los Bondes F valen $100, ¿por qué este vale casi novecientos? La respuesta es que el Udibono no se mide en pesos. Se mide en UDIS, y una UDI es un peso que crece con la inflación.
Aquí vas a ver, con los datos de Banco de México, qué es la UDI y cuánto vale hoy, cómo se calcula el precio de los Udibonos con la misma fórmula del Bono M, qué es la tasa real, cuánta inflación necesita un Udibono para ganarle a un Bono M y qué pasó con los que compraron Udibonos en diciembre de 2020. Es la versión escrita del quinto capítulo del curso de mercado de deuda. Datos al 22 de octubre de 2026.
Lo esencial
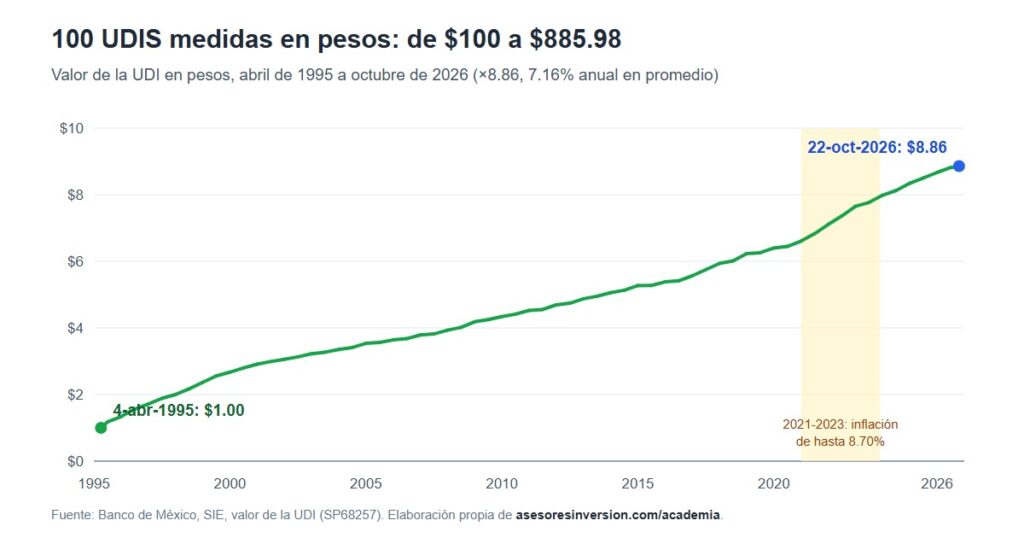
- Un Udibono vale 100 UDIS, no 100 pesos. La UDI nació en abril de 1995 valiendo $1 y el 22 de octubre de 2026 vale $8.859773: cien UDIS son $885.98.
- Su precio se calcula con la fórmula del Bono M, pero todo en UDIS y con la tasa real. En la subasta del 22 de octubre de 2026, el S_UDIBONO_290830 salió a 3.73% real: 100.73121 UDIS limpio, 101.27565 sucio, $897.28 por título.
- El cupón es fijo en UDIS y variable en pesos. Cada 182 días paga 2.022222 UDIS por título, que valen más pesos cuanto más hayan subido los precios.
- Contra el Bono M, gana o pierde según la inflación. Con el Bono M a 3 años en 8.00% y el Udibono en 3.73%, los dos empatan con una inflación de alrededor de 4.2% anual.
- A vencimiento, la tasa real está garantizada. Si te quedas con él hasta el final, sabes desde el primer día cuánto le vas a ganar a la inflación.
Qué es la UDI y cuánto vale hoy
Piensa en una regla de medir. Una regla normal mide siempre lo mismo: un metro es un metro. La UDI (Unidad de Inversión) es una regla elástica: se estira al mismo paso que los precios. La calcula Banco de México con el Índice Nacional de Precios al Consumidor, así que lo que vale una UDI en pesos sube cuando sube la inflación.
La UDI nació el 4 de abril de 1995 valiendo exactamente $1. El 22 de octubre de 2026 vale $8.859773. O sea, lo que en 1995 costaba $100, hoy cuesta $886: 8.86 veces más, un 7.16% anual en promedio. Es la inflación de 31 años en una sola cifra.
La regla casi siempre se estira, pero no siempre. En mayo y junio de 2026 los precios bajaron (el INPC pasó de 145.831 en abril a 145.131 en junio) y la UDI bajó con ellos: de 8.844190 el 25 de mayo a 8.791497 el 25 de julio, seis décimas de por ciento. La protección del Udibono funciona en los dos sentidos.
Un detalle curioso: el valor de la UDI se publica por adelantado. El 24 de octubre de 2026, el Sistema de Información Económica de Banxico ya traía la UDI hasta el 10 de noviembre (8.897671). No es una proyección: la UDI de cada día ya está decidida antes de que llegue.
Si ya trabajas en esto
La UDI se calcula en dos periodos al mes, del 11 al 25 y del 26 al 10, repartiendo día por día la inflación de la quincena anterior. Por eso se conoce antes de que empiece cada periodo, y por eso cambia de ritmo justo el día 26. En octubre de 2026 creció 59 millonésimas por día del 11 al 25, y 256 millonésimas por día del 26 de octubre al 10 de noviembre.
Qué son los Udibonos y cómo leer la clave S_UDIBONO_290830
Los Udibonos son los Bonos de Desarrollo del Gobierno Federal denominados en Unidades de Inversión. Los creó el Gobierno en 1996 para proteger al inversionista de la inflación: valen 100 UDIS de nominal, pagan intereses cada 182 días con una tasa real fija que se decide al emitirlos, y se pueden emitir a cualquier plazo que sea múltiplo de 182 días. Hoy se subastan a 3, 10, 20 y 30 años.
La clave tiene tres partes, como en el Cete, el Bono M y el Bonde F, y no como el pagaré bancario, que va por semanas:
| Parte de la clave | Qué es | En S_UDIBONO_290830 |
|---|---|---|
| S | Tipo de valor | Udibono (bono de desarrollo del Gobierno Federal en UDIS) |
| UDIBONO | Emisora | Gobierno Federal |
| 290830 | Serie = fecha de vencimiento | 30 de agosto de 2029 |
Fíjate que hasta el monto de la subasta se cuenta en UDIS. La UDI funciona como una moneda: el valor nominal, los cupones, el precio de la subasta y lo que te devuelven al vencimiento se expresan en UDIS, y solo al liquidar se convierten a pesos con la UDI de ese día. Ese 22 de octubre, el valor nominal de 100 UDIS eran $885.98.
El cupón real: fijo en UDIS, variable en pesos
El cupón del S_UDIBONO_290830 es de 4.00% anual, cada 182 días, en base 360. La cuenta es la misma que en el Bono M:
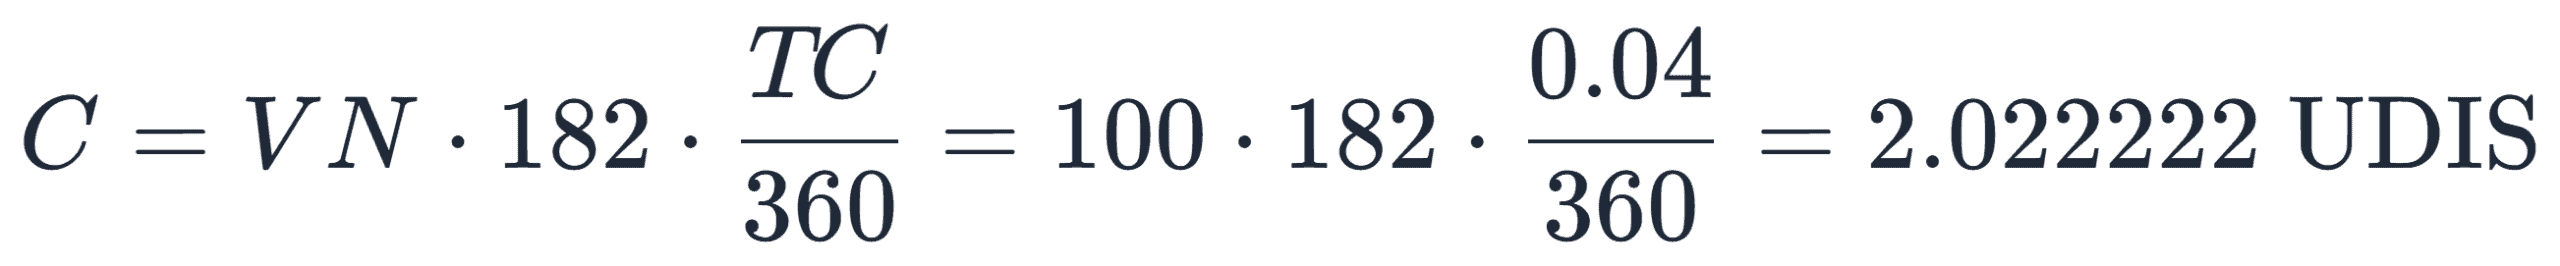
Son 2.022222 UDIS, no 2.02 pesos. Cuando te pagan, esas UDIS se convierten a pesos con el valor de la UDI del día del pago. Este Udibono todavía no paga su primer cupón (será el 4 de marzo de 2027), pero hay otro con el mismo 4.00%, el S_UDIBONO_281130, que vence en noviembre de 2028:
| Fecha de pago | Cupón en UDIS | UDI de ese día | Cupón en pesos |
|---|---|---|---|
| 4-dic-2025 | 2.022222 | 8.622761 | $17.44 |
| 4-jun-2026 | 2.022222 | 8.835281 | $17.87 |
Nadie te subió la tasa: es el mismo 4% sobre las mismas 100 UDIS. Lo que cambió fue el valor de la UDI. Por eso se le llama tasa real: es lo que ganas encima de la inflación. El Bono M, en cambio, paga una tasa nominal: lo que ganas en pesos, antes de descontar la inflación.
Cómo se calcula el precio de un Udibono
Aquí viene la buena noticia: es la misma fórmula del Bono M. La misma. Solo cambian dos cosas: todo se cuenta en UDIS y la tasa con la que se descuenta es la tasa real. El precio limpio es el valor presente de los cupones que faltan y del nominal, menos los intereses que ya se ganaron:
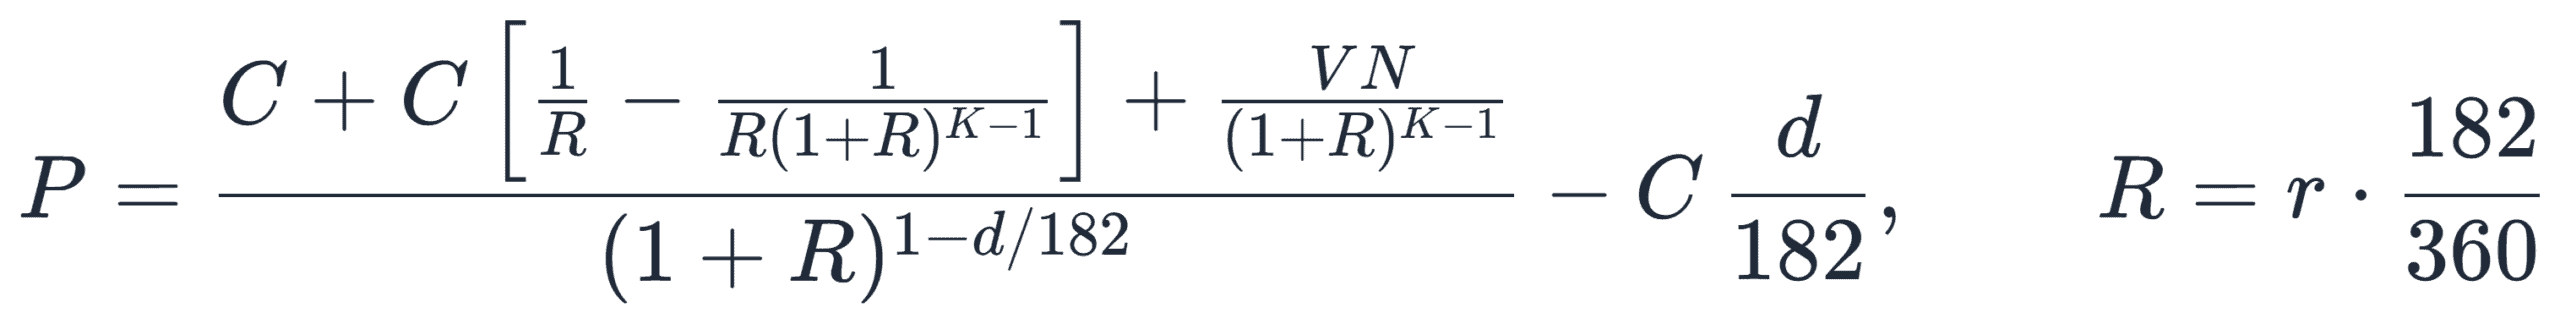
Donde C es el cupón en UDIS, VN el valor nominal (100 UDIS), K los cupones que faltan incluido el vigente, d los días transcurridos del cupón vigente y r la tasa real anual. Al S_UDIBONO_290830 le faltan seis cupones (marzo y septiembre de 2027, de 2028 y de 2029) más las 100 UDIS del final. Con la tasa real de la subasta del 22 de octubre de 2026, 3.73%, el precio limpio da 100.73121 UDIS.
Queda arriba de 100 por la misma razón que el Bono M con cupón alto: el cupón paga 4.00% y el mercado pedía menos, 3.73%. Si la tasa real hubiera sido exactamente 4.00%, el precio limpio habría quedado prácticamente en 100 UDIS (99.99602).
Ese es el precio limpio. Como el bono nació el 3 de septiembre de 2026, el 22 de octubre llevaba 49 días de intereses ganados, los devengados, que se suman para llegar al precio sucio:
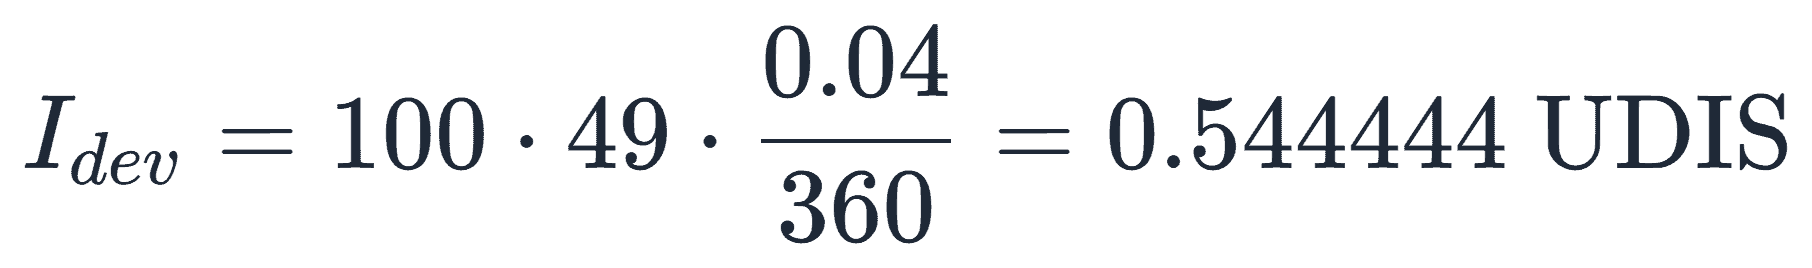
Precio sucio: 100.73121 + 0.544444 = 101.27565 UDIS. Y hasta el final, una sola multiplicación por el valor de la UDI de ese día:
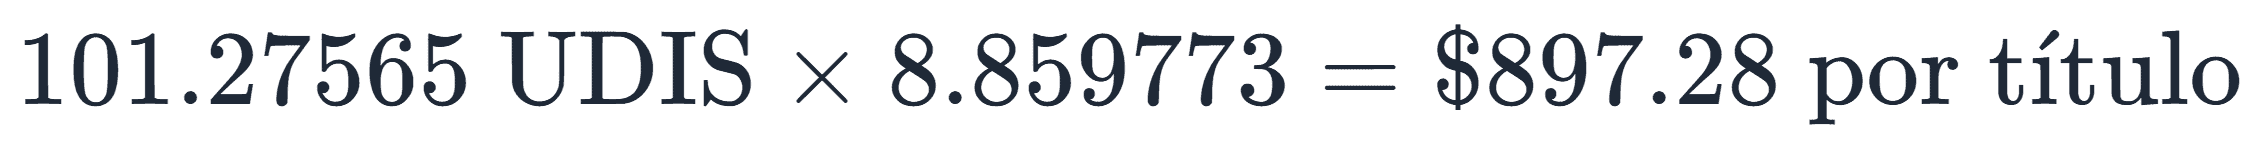
Ese es el número de tu estado de cuenta. Por eso digo que el Udibono es el más sencillo de valuar de los gubernamentales: no hay que estimar ningún cupón, como en el Bonde F. Una tasa, la fórmula de siempre, y la UDI hace el trabajo de la inflación.
Si ya trabajas en esto
Udibonos segregados. Como en el Bono M, el paquete de flujos se puede abrir: los cupones se separan y cada uno se negocia como un cupón cero en UDIS con su propia fecha. Tipo de valor SC para los cupones de interés (valor nominal 2.022222 UDIS cada uno) y SP para el principal (100 UDIS). El 30 de agosto de 2029 convivirán el SC_UDIBONO_290830 y el SP_UDIBONO_290830. Según la posición de Banxico al 22 de octubre de 2026, de este bono hay 38.7 millones de UDIS segregados; el que más, el S 351122, tiene 3,301.8 millones.
Del vector a la tasa real. El vector de precios publica el Udibono a 10 años (S 370423, cupón 4.00%) en pesos por título: $829.494423 limpio el 22 de octubre. Entre la UDI del día, 93.62479 UDIS; despejando la fórmula con K = 22 y d = 168, la tasa real implícita es 4.77%. Los devengados del vector cuadran exacto con la fórmula: 1.866667 UDIS.
Udibono o Bono M: la inflación de empate
La pregunta que de verdad importa: el 15 de octubre de 2026, un Bono M a 3 años pagaba 8.00%; el 22 de octubre, el Udibono a 3 años salió a 3.73%. ¿Cuál paga más? Depende de la inflación. El Bono M te paga 8% en pesos, pase lo que pase. El Udibono te paga 3.73% más lo que suban los precios.
Si restas, la diferencia es de unos 4.27 puntos. Esa es, aproximadamente, la inflación de empate (también se le dice inflación implícita): si la inflación de los próximos tres años promedia más de eso, gana el Udibono; si promedia menos, gana el Bono M. Para darte una idea, la inflación anual de septiembre de 2026 fue de 3.45% y la meta de Banxico es 3%. El mercado está pagando un poquito de seguro contra la inflación. Para el contexto de tasas e inflación del año, revisa el panorama de inflación y tasas de 2026.
| Referencia | Tasa |
|---|---|
| Bono M a 3 años (nominal, liquidado el 15-oct-2026) | 8.00% |
| Udibono a 3 años (real, liquidado el 22-oct-2026) | 3.73% |
| Inflación de empate, restando | 4.27% |
| Inflación de empate, dividiendo (Fisher) | 4.19% |
| Inflación anual, septiembre de 2026 | 3.45% |
| Meta de inflación de Banco de México | 3% |
Si ya trabajas en esto
Restar es una aproximación. Lo correcto es dividir uno más la tasa nominal entre uno más la tasa real, por periodo de 182 días, y anualizar:
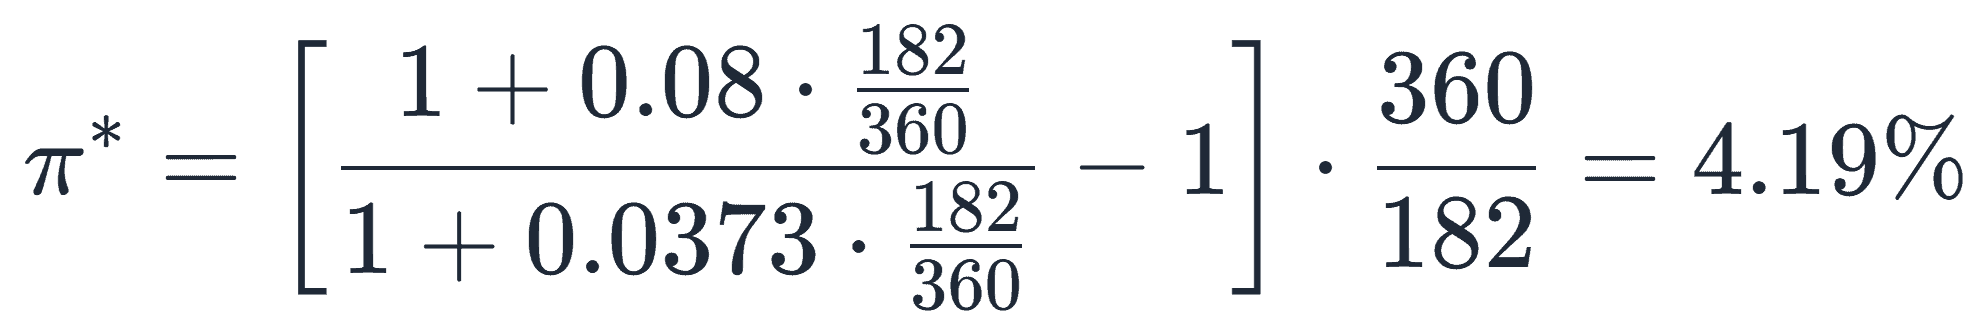
Y ahí adentro no solo va el pronóstico de inflación del mercado: también va una prima por riesgo inflacionario (lo que se paga por el seguro) y, en sentido contrario, una prima de liquidez del Udibono, que se opera menos que el Bono M.
Cuando ganó el Udibono: el caso de diciembre de 2020
Un caso real. El 10 de diciembre de 2020 el Gobierno liquidó las dos subastas el mismo día: el Bono M a 3 años a 4.40% y un Udibono a 3 años, el S 231116, a 1.20% real. La resta daba 3.20: el mercado apostaba a que la inflación andaría alrededor de 3%. Era plena pandemia, y sonaba razonable.
No fue así. En agosto y septiembre de 2022 la inflación anual llegó a 8.70%, la más alta desde diciembre de 2000. Del 10 de diciembre de 2020 al 16 de noviembre de 2023, cuando venció ese Udibono, la UDI pasó de 6.603870 a 7.918555: subió 19.91%, un 6.38% anual.
| $100,000 del 10-dic-2020 al 16-nov-2023 | Tasa | Terminas con |
|---|---|---|
| Udibono a 3 años | 1.20% real + la UDI | ≈ $124,250 |
| Tasa del Bono M a 3 años, mismo plazo | 4.40% nominal | ≈ $113,820 |
| Diferencia | ≈ $10,430 |
Diez mil pesos de diferencia sobre cien mil, por apostarle a la inflación y no a la tasa. Ojo: el caso funciona al revés en un periodo en que la inflación resulte más baja de lo que el mercado esperaba. Ahí gana el Bono M, y ese es justamente el seguro que pagas con el Udibono.
Por qué les digo los bonos “buenos”
Si te quedas con el Udibono hasta que vence, sabes desde el primer día cuánto le vas a ganar a la inflación. No cuántos pesos vas a tener: cuánto poder de compra. De los gubernamentales que hemos visto en este curso, ningún otro te da eso. Y hoy esa tasa real no es poca cosa: en las últimas subastas, el Udibono a 10 años pagó 5.00% real (29 de septiembre de 2026), el de 20 años 4.82% (6 de octubre) y el de 30 años 4.76% (13 de octubre). Encima de la inflación, durante treinta años.
Pero ojo con dos cosas. Una: si vendes antes de que venza, el precio pudo haber cambiado, como en cualquier bono. Eso es riesgo de tasa, y lo vemos en otro capítulo; si quieres el panorama de los instrumentos de deuda, empieza por renta fija. Dos: la protección es contra la inflación de México, la que mide el INPC, no contra la tuya personal. Si tu canasta sube más que el promedio, el Udibono no lo sabe.
Cuánto recibes con $10,000 en un Udibono
Con $10,000, al precio sucio de la subasta del 22 de octubre de 2026 ($897.28 por título), compras 11 títulos y pagas $9,870.07. De eso, $53.06 son devengados que recuperas con el primer cupón. El 4 de marzo de 2027 cobras ese primer cupón: 22.2444 UDIS. Con la última UDI publicada serían casi $198, antes de impuestos; cuánto exactamente, lo decide la UDI de ese día.
Y el 30 de agosto de 2029 te devuelven 1,100 UDIS. Cuántos pesos sean depende de la inflación de aquí a entonces:
| Si la inflación promedia | UDI aproximada el 30-ago-2029 | 1,100 UDIS en pesos |
|---|---|---|
| 3.0% anual | 9.6406 | ≈ $10,605 |
| 3.5% anual | 9.7750 | ≈ $10,752 |
| 5.0% anual | 10.1853 | ≈ $11,204 |
| 8.0% anual | 11.0391 | ≈ $12,143 |
Esto no es una recomendación: es aritmética. Los intereses de los Udibonos pagan impuestos; cómo se calculan está en inversiones con beneficios fiscales e ISR y en cómo declarar los rendimientos de tus inversiones. Y si quieres comparar dónde comprar valores gubernamentales, revisa Cetes Directo, GBM y Dinn.
Preguntas frecuentes sobre los Udibonos
¿Qué son los Udibonos?
Son bonos del Gobierno Federal denominados en UDIS: valen 100 UDIS de nominal y pagan cada 182 días una tasa real fija. Como la UDI sube con la inflación, lo que recibes en pesos sube con ella. Existen desde 1996 y hoy se subastan a 3, 10, 20 y 30 años.
¿Cuánto vale la UDI hoy?
El 22 de octubre de 2026 la UDI vale $8.859773, y Banco de México ya publicó su valor hasta el 10 de noviembre de 2026 ($8.897671). Se consulta en el Sistema de Información Económica de Banxico (serie SP68257).
¿Por qué mi Udibono vale casi $900 si su valor nominal es 100?
Porque el valor nominal es de 100 UDIS, no de 100 pesos. El precio se calcula en UDIS (101.27565 sucio en la subasta del 22 de octubre de 2026) y se multiplica por la UDI del día: $897.28 por título.
¿Qué paga más, un Udibono o un Bono M?
Depende de la inflación. Con las subastas de octubre de 2026, los dos empatan si la inflación promedia alrededor de 4.2% anual en los próximos tres años: si es más, paga más el Udibono; si es menos, el Bono M.
¿Esto viene en el examen de la AMIB?
La UDI, la tasa real, la valuación de bonos con cupón y los intereses devengados son temas de las figuras de la certificación AMIB. Pasar el precio del vector de pesos a UDIS para sacar la tasa real es lo que se usa en la operación diaria.
Lo que te llevas
El Udibono se mide en UDIS, una regla que se estira con los precios. Su precio se calcula con la misma fórmula del Bono M, en UDIS y con tasa real, y al final se multiplica por la UDI del día. Contra el Bono M gana o pierde según la inflación, y si lo llevas a vencimiento, te garantiza ganarle. La próxima vez que veas S_UDIBONO en tu estado de cuenta a casi $900, ya sabes por qué: no son pesos, son UDIS.
Transcripción del video: Udibonos, cómo se calcula su precio
Curso de inversiones · Mercado de deuda, capítulo 5. Locución completa, tal como se escucha en el video; por eso las cifras van en letra.
Si tienes un Udibono, en tu estado de cuenta aparece algo así: ese, guion bajo, udibono, guion bajo, veintinueve, cero ocho, treinta. Y al lado, un precio de casi novecientos pesos.
¿Novecientos? En los capítulos anteriores ningún título pasaba de cien pesos de valor nominal: los Cetes, diez; el Bono eme y el Bonde efe, cien. ¿Qué tiene este de distinto?
Que este no se mide en pesos. Se mide en udis. Y una udi es un peso que crece con la inflación.
Hoy vamos a ver qué es la udi, cómo se calcula el precio de un Udibono, y por qué yo les digo los bonos buenos de México.
Piensa en una regla de medir. Una regla normal mide siempre lo mismo. La udi es una regla elástica: se estira al mismo paso que los precios.
La udi nació el cuatro de abril de mil novecientos noventa y cinco, valiendo exactamente un peso. Hoy, el veintidós de octubre de dos mil veintiséis, vale ocho pesos con ochenta y cinco centavos y fracción.
O sea, lo que en mil novecientos noventa y cinco costaba cien pesos, hoy cuesta ochocientos ochenta y seis. Esa es la inflación de treinta y un años, en una sola cifra.
Ojo: la regla casi siempre se estira, pero no siempre. En mayo y junio de dos mil veintiséis los precios bajaron, y la udi bajó con ellos: de ocho punto ochenta y cuatro, diecinueve, a ocho punto setenta y nueve, quince. Seis décimas de por ciento.
Y algo curioso: la udi se publica por adelantado. Hoy ya sabemos cuánto va a valer hasta el diez de noviembre.
Si ya trabajas en esto: la udi se calcula en periodos del once al veinticinco y del veintiséis al diez, repartiendo día por día la inflación de la quincena anterior. Por eso cambia de ritmo justo el veintiséis.
La clave, en tres partes. La ese es el tipo de valor de los Udibonos. Udibono es la emisora. Y la serie es la fecha de vencimiento: veintinueve, cero ocho, treinta. Treinta de agosto de dos mil veintinueve.
Este Udibono nació el tres de septiembre de dos mil veintiséis, a tres años. Y el veintidós de octubre el Gobierno volvió a vender más del mismo: mil millones de udis, a una tasa real de tres punto setenta y tres por ciento. Hasta el monto se cuenta en udis.
Su valor nominal no es de cien pesos: es de cien udis. Y cien udis, ese día, eran ochocientos ochenta y cinco pesos con noventa y ocho centavos.
El cupón es de cuatro por ciento anual, cada ciento ochenta y dos días, como el Bono eme. La cuenta es la misma: cien, por ciento ochenta y dos días, por cuatro por ciento, entre trescientos sesenta. Da dos punto cero dos udis por título.
Dos udis, no dos pesos. Cuando te pagan, esas udis se convierten a pesos con el valor de la udi de ese día. Si los precios subieron, el cupón en pesos subió también.
Este Udibono todavía no paga su primer cupón. Pero hay otro con el mismo cuatro por ciento, el que vence en noviembre de dos mil veintiocho. En diciembre de dos mil veinticinco pagó diecisiete pesos con cuarenta y cuatro centavos por título. En junio de dos mil veintiséis, el mismo cupón ya eran diecisiete pesos con ochenta y siete.
Nadie te subió la tasa. Es el mismo cuatro por ciento sobre las mismas cien udis. Lo que cambió fue el valor de la udi. Por eso se le llama tasa real: es lo que ganas encima de la inflación.
Ahora el precio. Y aquí viene la buena noticia: es la misma fórmula del Bono eme. La misma. Solo cambian dos cosas: todo se cuenta en udis, y la tasa es real.
Le faltan seis cupones: marzo y septiembre de dos mil veintisiete, de dos mil veintiocho y de dos mil veintinueve. Más las cien udis del final. Todo se trae a hoy con la tasa real de la subasta: tres punto setenta y tres por ciento.
Si ya trabajas en esto: como en el Bono eme, este paquete se puede abrir. Los cupones del Udibono se separan, y cada uno se vende como un cupón cero en udis. Ese, ce, los intereses. Ese, pe, el principal.
El resultado: cien punto setenta y tres, ciento veintiuno udis. Arriba de cien, porque el cupón paga cuatro por ciento y el mercado pedía menos, tres punto setenta y tres. Igual que el Bono eme que vimos con cupón alto.
Ese es el precio limpio. Como el bono nació hace cuarenta y nueve días, hay intereses devengados: cero punto cincuenta y cuatro udis. Precio sucio: ciento uno punto veintisiete, quinientos sesenta y cinco udis.
Y hasta el final, una sola multiplicación: por el valor de la udi de ese día, ocho punto ochenta y cinco, noventa y siete, setenta y tres. Ochocientos noventa y siete pesos con veintiocho centavos. Ese es el número de tu estado de cuenta.
Por eso digo que es el más sencillo de los gubernamentales. No hay que estimar nada, como en el Bonde efe. Una tasa, la fórmula de siempre, y la udi hace el trabajo de la inflación.
Ahora, la pregunta que de verdad importa. El quince de octubre, un Bono eme a tres años pagaba ocho por ciento. El Udibono a tres años, tres punto setenta y tres. ¿Cuál paga más?
Depende de la inflación. El Bono eme te paga ocho por ciento en pesos, pase lo que pase. El Udibono te paga tres punto setenta y tres más lo que suban los precios.
Si restas, la diferencia es de unos cuatro puntos y cuarto. Esa es la inflación con la que los dos empatan. Si la inflación de los próximos tres años promedia más de eso, gana el Udibono. Si promedia menos, gana el Bono eme.
Para darte una idea: en septiembre de dos mil veintiséis la inflación anual fue de tres punto cuarenta y cinco por ciento, y la meta del Banco de México es tres. El mercado está pagando un poquito de seguro contra la inflación.
Si ya trabajas en esto: restar es una aproximación. Lo correcto es dividir uno más la tasa nominal entre uno más la tasa real, por periodo de ciento ochenta y dos días. Da cuatro punto diecinueve. Y además del pronóstico de inflación, ahí adentro va una prima de riesgo.
Ahora un caso real. El diez de diciembre de dos mil veinte el Gobierno vendió las dos cosas el mismo día. El Bono eme a tres años, a cuatro punto cuarenta por ciento. Y un Udibono a tres años, a uno punto veinte por ciento real.
La resta da tres punto veinte. El mercado apostaba a que la inflación andaría alrededor de tres por ciento. Era plena pandemia, y sonaba razonable.
No fue así. En agosto y septiembre de dos mil veintidós la inflación anual llegó a ocho punto setenta por ciento. La regla elástica se estiró como no lo había hecho en más de veinte años.
Del diez de diciembre de dos mil veinte al dieciséis de noviembre de dos mil veintitrés, cuando venció el Udibono, la udi subió casi veinte por ciento. Seis punto treinta y ocho por ciento anual.
Con cien mil pesos, en el Udibono habrías terminado con unos ciento veinticuatro mil. A cuatro punto cuarenta, en el mismo plazo, con unos ciento trece mil ochocientos. Diez mil pesos de diferencia, antes de impuestos. Por apostarle a la inflación y no a la tasa.
Por eso les digo los bonos buenos. Si te quedas con el Udibono hasta que vence, sabes desde el primer día cuánto vas a ganarle a la inflación. No cuántos pesos: cuánto poder de compra.
Y hoy esa tasa real no es poca cosa. En las últimas subastas, el Udibono a diez años pagó cinco por ciento real; el de veinte, cuatro punto ochenta y dos; el de treinta, cuatro punto setenta y seis. Encima de la inflación, durante treinta años.
Ojo con dos cosas. Una: si vendes antes de que venza, el precio pudo haber cambiado, como en cualquier bono. Eso es riesgo de tasa, y lo vemos en otro capítulo. Dos: la protección es contra la inflación de México, la que mide el INPC, no contra la tuya personal.
Si ya trabajas en esto: el vector de precios publica el Udibono a diez años en pesos. Divides entre la udi y te queda el precio en udis. Despejas la fórmula y sale la tasa real del día.
En pesos. Con diez mil pesos, al precio sucio del veintidós de octubre, compras once títulos y pagas nueve mil ochocientos setenta pesos. De eso, cincuenta y tres pesos son devengados que recuperas con el primer cupón.
El cuatro de marzo de dos mil veintisiete cobras tu primer cupón: veintidós udis y fracción. Con la udi de hoy, serían casi doscientos pesos, antes de impuestos. Cuánto exactamente, lo decide la udi de ese día.
Y el treinta de agosto de dos mil veintinueve te devuelven mil cien udis. Si la inflación promedia tres y medio por ciento, serían unos diez mil setecientos cincuenta pesos. Si promedia ocho, unos doce mil ciento cuarenta.
Recapitulando. El Udibono se mide en udis, una regla que se estira con los precios. Su precio se calcula con la misma fórmula del Bono eme, en udis y con tasa real, y al final se multiplica por la udi del día.
Contra el Bono eme, gana o pierde según la inflación. Y si lo llevas a vencimiento, te garantiza ganarle.
La próxima vez que veas ese, udibono en tu estado de cuenta a novecientos pesos, ya sabes por qué: no son pesos, son udis.
Aviso: este artículo es contenido educativo sobre la mecánica de los Udibonos y no constituye asesoría financiera personalizada ni una recomendación de compra. Las tasas y precios son de la subasta primaria y del valor de la UDI que publica Banco de México, con datos al 22 de octubre de 2026, y cambian todos los días. Los escenarios de inflación son ilustrativos, no pronósticos. Las cifras en pesos van antes de impuestos y sin comisiones. Las tasas pasadas no garantizan las futuras. No existe patrocinio ni relación comercial con ninguna institución mencionada.
¿Y ahora qué sigue?
Invertir no tiene que ser un juego de azar. Trabajo con 8 casas de bolsa en México y 9 en Estados Unidos: te acompaño para que entiendas dónde estás poniendo tu dinero, por qué, y cuál es tu estrategia de salida — desde CETES hasta acciones en la BMV.
Quiero aprender a invertir →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Sistema de Información Económica: valor de la UDI (SP68257), resultados de la subasta semanal de Udibonos a 3, 10, 20 y 30 años (SF61591-94, SF43923-25, SF60637-39) y de Bonos M a 3 años (SF43882-83), vector de precios del Udibono a 10 años (SF45432, SF45458, SF45459, SF45480) e INPC (SP1, SP30578), consultados el 24 de octubre de 2026 — Banco de México
- Descripción técnica de los UDIBONOS de desarrollo del Gobierno Federal denominados en Unidades de Inversión: cupón, devengados, conversión a pesos y fórmula del precio — Secretaría de Hacienda y Crédito Público y Banco de México
- Udibonos en circulación al 22 de octubre de 2026 — Banco de México
- Total Udibonos, saldos a valor nominal en millones de udis (CA137) — Banco de México
- Cálculos propios: precio limpio y sucio en UDIS y en pesos, cupones en pesos, inflación de empate, caso de diciembre de 2020, tasa real implícita del vector y escenarios con $10,000