La pensión mínima garantizada es el piso que el gobierno asegura a quien se pensiona por la Ley 97 del Seguro Social y no juntó en su Afore lo suficiente para una pensión más alta. No es una cantidad fija: es una tabla que depende de tu edad, tus semanas cotizadas y tu salario promedio. En 2026 va de $3,540.56 a $11,128.01 al mes.
Este artículo nació de un comentario en el video de pensiones del canal: “Pues la Consar me dice que sólo me alcanza para la pensión mínima garantizada, pero usted no la menciona”. Tenía razón. Aquí está lo que faltaba: la tabla completa de 2026, quién tiene derecho, quién la paga de verdad y qué no dice tan claro la calculadora. Es la versión escrita del video. Datos al 14 de noviembre de 2026.
Lo esencial
- Hay dos “pensiones mínimas”: la de Ley 73 (un salario mínimo, unos $9,580 al mes en 2026) y la pensión garantizada de Ley 97, que es una tabla.
- Para cobrarla en 2026 necesitas tres cosas: 60 años o más, 875 semanas cotizadas y que tu saldo de Afore no alcance para una pensión mayor. Las semanas suben 25 por año hasta 1,000 en 2031.
- El monto va de $3,540.56 a $11,128.01 al mes según tu edad, tus semanas y tu salario promedio. Sube cada febrero con la inflación: 35% desde 2020.
- Primero se paga con tu propio saldo. La Afore te la paga mes a mes con tu dinero y, cuando se acaba, sigue el Gobierno Federal. En 2025 pagaba 63,747 de estas pensiones, contra 17,981 en 2020.
- A los 65, la calculadora de la Consar le suma el complemento del Fondo de Pensiones para el Bienestar. El IMSS no lo precisa por escrito para este caso, así que tómalo como estimación.
Dos pensiones con nombre parecido: Ley 73 y Ley 97
Antes de los números, un enredo que vas a encontrar en todos lados: hay dos cosas que la gente llama “pensión mínima”, y no son la misma.
Si empezaste a cotizar al Seguro Social antes del 1 de julio de 1997, eres de la Ley 73. Tu pensión sale de una fórmula con tus últimos salarios, y tiene un mínimo atado al salario mínimo. Con el salario mínimo de 2026, de $315.04 diarios, eso son alrededor de $9,580 al mes. La cifra de $10,636 que circula en redes le suma un 11% adicional que hoy se discute en tribunales; aquí no la usamos. Si eres de Ley 73 y quieres subir tu pensión, el camino que más se pregunta es la Modalidad 40.
Si empezaste desde el 1 de julio de 1997, eres de la Ley 97. Tu pensión depende de lo que junte tu Afore, y el piso no es un número sino una tabla. Ese piso se llama pensión garantizada, y de él trata el resto del artículo. El propio IMSS lo reconoce en su informe más reciente: desde 2019, la pensión mínima de Ley 73 es más alta que la garantizada de Ley 97.
Quién tiene derecho: los tres requisitos en 2026
La Ley del Seguro Social (artículos 170 y 171) pide tres cosas:
- Tener 60 años o más. Entre 60 y 64 es pensión por cesantía en edad avanzada, y exige haber dejado de trabajar con patrón; desde los 65 es pensión por vejez.
- Tener las semanas. En 2026 te piden 875 semanas cotizadas.
- Que tu saldo no alcance. Si con lo que juntaste en tu Afore te sale una pensión más alta que la garantizada, cobras la tuya. La garantizada solo entra cuando tu saldo se queda corto.
El segundo requisito se mueve cada año. La reforma de diciembre de 2020 bajó las semanas de 1,250 a 750 para 2021 y las sube 25 por año hasta llegar a 1,000 en 2031. Cuenta las del año en que te pensionas, no las del año en que empezaste a cotizar.
| Año en que te pensionas | Semanas cotizadas mínimas |
|---|---|
| 2021 | 750 |
| 2022 | 775 |
| 2023 | 800 |
| 2024 | 825 |
| 2025 | 850 |
| 2026 | 875 |
| 2027 | 900 |
| 2028 | 925 |
| 2029 | 950 |
| 2030 | 975 |
| 2031 | 1,000 |
¿Y si no juntas las semanas? Entonces no hay pensión. La ley (artículos 154 y 162) te deja dos caminos: retirar tu saldo en una sola exhibición o seguir cotizando hasta completarlas. Ojo si alguna vez hiciste un retiro de tu Afore por desempleo: ese retiro te descuenta semanas, y en el límite pueden ser las que te falten.
Cuánto es la pensión mínima garantizada en 2026
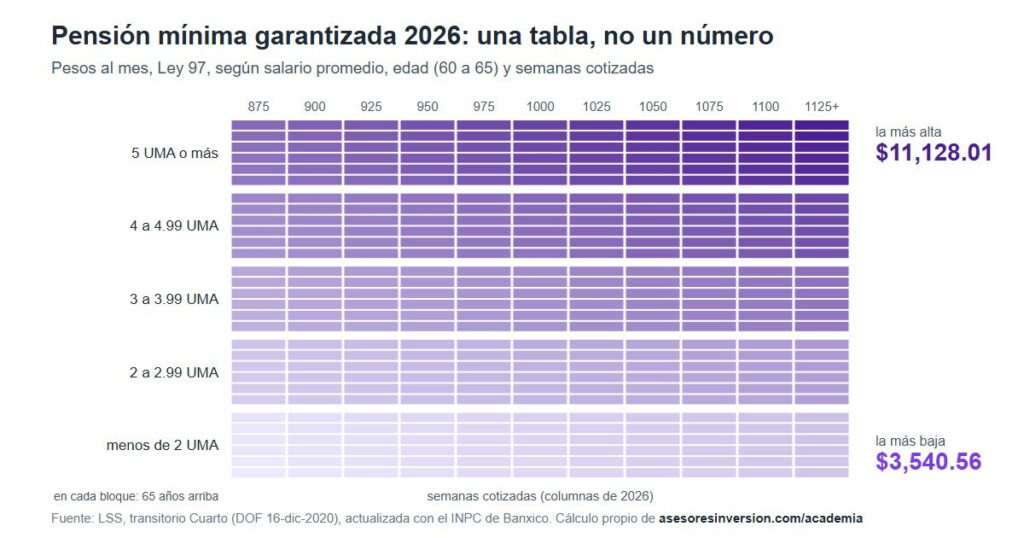
Aquí está el problema del nombre: “pensión mínima garantizada” suena a una cantidad fija, y no lo es. La ley la pone en una tabla con tres entradas:
- Tu salario promedio de toda tu vida laboral, medido en UMA (cinco rangos: de menos de 2 UMA a 5 UMA o más).
- Tu edad al pensionarte, de 60 a 65 años o más.
- Tus semanas cotizadas, en columnas de 25 en 25 (en 2026, de 875 a 1,125 o más).
Son 330 casillas. En 2026, la más baja es de $3,540.56 al mes (60 años, 875 semanas, salario promedio menor a 2 UMA) y la más alta de $11,128.01 (65 años o más, 1,125 semanas o más, 5 UMA o más). Ese es todo el rango: ni un peso abajo ni un peso arriba. Si tu promedio pasa de 5 UMA, ganes $20,000 o $60,000 al mes, el techo es el mismo.
Para ubicarte en los rangos: con la UMA de 2026 ($117.31 diarios), 2 UMA son unos $7,132 al mes, 3 UMA unos $10,699, 4 UMA unos $14,265 y 5 UMA unos $17,831. El salario que cuenta es el promedio de toda tu carrera, actualizado con la inflación a la fecha en que te pensionas, no el último.
| Salario promedio | 60 años · 875 semanas | 60 años · 925 semanas | 65 años · 875 semanas | 65 años · 1,125 semanas o más |
|---|---|---|---|---|
| Menos de 2 UMA | $3,540.56 | $3,793.05 | $3,793.05 | $5,058.31 |
| 2 a 2.99 UMA | $4,603.26 | $4,931.37 | $4,931.37 | $6,576.07 |
| 3 a 3.99 UMA | $5,664.62 | $6,069.70 | $6,069.70 | $8,092.50 |
| 4 a 4.99 UMA | $6,727.31 | $7,208.03 | $7,208.03 | $9,610.26 |
| 5 UMA o más | $7,790.01 | $8,346.36 | $8,346.36 | $11,128.01 |
La tabla tiene un detalle curioso: a los 65 años te dan lo mismo que a los 60 con 50 semanas más. Compara las dos columnas del medio: en el rango más bajo, 60 años con 925 semanas y 65 años con 875 semanas dan los mismos $3,793.05. Con las mismas semanas, en cambio, esperar de los 60 a los 65 sube la pensión unos $250 en ese rango. Para la tabla, cinco años de espera valen lo mismo que casi un año más de cotizar.
¿De dónde salen los montos de 2026? La tabla original se publicó en el Diario Oficial el 16 de diciembre de 2020, con montos de $2,622 a $8,241. El artículo 170 dice que se actualiza cada febrero con el Índice Nacional de Precios al Consumidor. Aplicando la inflación de diciembre a diciembre de cada año (3.15%, 7.36%, 7.82%, 4.66%, 4.21% y 3.69%), los montos ya subieron 35%. El IMSS y la Consar no publican la tabla actualizada: estas cifras son un cálculo propio que reproduce al centavo las que circulan, incluida la mínima de 2025 ($3,414.56).
Tabla completa de la pensión garantizada 2026 (330 casillas)
Pesos al mes. Filas: edad al pensionarte. Columnas: semanas cotizadas (cada columna va de 25 en 25; si tienes un número intermedio, cuenta la columna de abajo). Cálculo propio: tabla del transitorio Cuarto (DOF, 16 de diciembre de 2020) actualizada con el INPC.
Salario promedio: 5 UMA o más
| Edad \ semanas | 875 | 900 | 925 | 950 | 975 | 1,000 | 1,025 | 1,050 | 1,075 | 1,100 | 1,125 o más |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 60 | $7,790.01 | $8,068.19 | $8,346.36 | $8,624.51 | $8,902.68 | $9,180.85 | $9,459.03 | $9,737.20 | $10,015.35 | $10,293.51 | $10,571.67 |
| 61 | $7,900.76 | $8,178.92 | $8,457.08 | $8,735.25 | $9,013.43 | $9,291.57 | $9,569.74 | $9,847.91 | $10,126.08 | $10,404.25 | $10,682.41 |
| 62 | $8,011.47 | $8,290.99 | $8,569.16 | $8,847.33 | $9,125.49 | $9,403.67 | $9,681.84 | $9,959.98 | $10,238.14 | $10,516.31 | $10,794.49 |
| 63 | $8,123.55 | $8,401.71 | $8,679.88 | $8,958.04 | $9,236.22 | $9,514.38 | $9,792.55 | $10,070.71 | $10,348.88 | $10,627.06 | $10,905.21 |
| 64 | $8,234.28 | $8,512.45 | $8,790.63 | $9,068.78 | $9,346.95 | $9,625.12 | $9,903.29 | $10,181.42 | $10,459.60 | $10,739.12 | $11,017.30 |
| 65 o más | $8,346.36 | $8,624.51 | $8,902.68 | $9,180.85 | $9,459.03 | $9,737.20 | $10,015.35 | $10,293.51 | $10,571.67 | $10,849.85 | $11,128.01 |
Salario promedio: 4 a 4.99 UMA
| Edad \ semanas | 875 | 900 | 925 | 950 | 975 | 1,000 | 1,025 | 1,050 | 1,075 | 1,100 | 1,125 o más |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 60 | $6,727.31 | $6,967.68 | $7,208.03 | $7,448.39 | $7,688.75 | $7,929.11 | $8,169.47 | $8,409.82 | $8,648.82 | $8,889.19 | $9,129.53 |
| 61 | $6,823.20 | $7,063.56 | $7,303.89 | $7,544.28 | $7,784.62 | $8,024.96 | $8,265.34 | $8,505.68 | $8,746.05 | $8,986.40 | $9,225.41 |
| 62 | $6,919.08 | $7,159.41 | $7,399.77 | $7,640.14 | $7,880.49 | $8,120.85 | $8,361.22 | $8,601.56 | $8,841.92 | $9,082.28 | $9,322.64 |
| 63 | $7,016.27 | $7,255.29 | $7,495.65 | $7,736.01 | $7,976.36 | $8,216.73 | $8,457.08 | $8,697.44 | $8,937.80 | $9,178.15 | $9,418.52 |
| 64 | $7,112.15 | $7,352.53 | $7,592.87 | $7,833.22 | $8,072.25 | $8,312.59 | $8,552.96 | $8,793.32 | $9,033.67 | $9,274.02 | $9,514.38 |
| 65 o más | $7,208.03 | $7,448.39 | $7,688.75 | $7,929.11 | $8,169.47 | $8,409.82 | $8,648.82 | $8,889.19 | $9,129.53 | $9,369.91 | $9,610.26 |
Salario promedio: 3 a 3.99 UMA
| Edad \ semanas | 875 | 900 | 925 | 950 | 975 | 1,000 | 1,025 | 1,050 | 1,075 | 1,100 | 1,125 o más |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 60 | $5,664.62 | $5,867.16 | $6,069.70 | $6,272.26 | $6,474.81 | $6,677.37 | $6,878.56 | $7,081.10 | $7,283.64 | $7,486.20 | $7,688.75 |
| 61 | $5,745.62 | $5,948.18 | $6,150.72 | $6,353.27 | $6,555.81 | $6,758.37 | $6,959.58 | $7,162.13 | $7,364.68 | $7,567.22 | $7,769.76 |
| 62 | $5,826.64 | $6,029.21 | $6,231.74 | $6,434.30 | $6,636.84 | $6,838.04 | $7,040.58 | $7,243.14 | $7,445.69 | $7,648.24 | $7,850.78 |
| 63 | $5,907.67 | $6,110.22 | $6,312.76 | $6,515.33 | $6,717.87 | $6,919.08 | $7,121.61 | $7,324.16 | $7,526.70 | $7,729.26 | $7,931.81 |
| 64 | $5,988.69 | $6,191.25 | $6,393.77 | $6,596.33 | $6,797.52 | $7,000.08 | $7,202.64 | $7,405.20 | $7,607.71 | $7,810.28 | $8,011.47 |
| 65 o más | $6,069.70 | $6,272.26 | $6,474.81 | $6,677.37 | $6,878.56 | $7,081.10 | $7,283.64 | $7,486.20 | $7,688.75 | $7,891.31 | $8,092.50 |
Salario promedio: 2 a 2.99 UMA
| Edad \ semanas | 875 | 900 | 925 | 950 | 975 | 1,000 | 1,025 | 1,050 | 1,075 | 1,100 | 1,125 o más |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 60 | $4,603.26 | $4,766.65 | $4,931.37 | $5,096.13 | $5,260.86 | $5,424.25 | $5,589.01 | $5,753.73 | $5,918.47 | $6,081.87 | $6,246.61 |
| 61 | $4,668.08 | $4,832.80 | $4,997.55 | $5,162.29 | $5,325.68 | $5,490.43 | $5,655.16 | $5,819.90 | $5,983.30 | $6,148.03 | $6,312.76 |
| 62 | $4,734.24 | $4,898.97 | $5,063.71 | $5,227.12 | $5,391.84 | $5,556.57 | $5,721.33 | $5,884.71 | $6,049.45 | $6,214.18 | $6,378.94 |
| 63 | $4,800.39 | $4,965.14 | $5,128.55 | $5,293.26 | $5,458.00 | $5,622.75 | $5,786.14 | $5,950.88 | $6,115.61 | $6,280.37 | $6,443.75 |
| 64 | $4,866.58 | $5,029.97 | $5,194.69 | $5,359.44 | $5,524.18 | $5,687.57 | $5,852.29 | $6,017.04 | $6,180.44 | $6,345.17 | $6,509.92 |
| 65 o más | $4,931.37 | $5,096.13 | $5,260.86 | $5,424.25 | $5,589.01 | $5,753.73 | $5,918.47 | $6,081.87 | $6,246.61 | $6,411.34 | $6,576.07 |
Salario promedio: Menos de 2 UMA
| Edad \ semanas | 875 | 900 | 925 | 950 | 975 | 1,000 | 1,025 | 1,050 | 1,075 | 1,100 | 1,125 o más |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 60 | $3,540.56 | $3,667.47 | $3,793.05 | $3,919.99 | $4,046.93 | $4,172.51 | $4,299.42 | $4,426.37 | $4,551.95 | $4,678.89 | $4,805.80 |
| 61 | $3,591.86 | $3,717.44 | $3,844.37 | $3,971.31 | $4,096.89 | $4,223.81 | $4,349.39 | $4,476.32 | $4,603.26 | $4,728.83 | $4,855.76 |
| 62 | $3,641.82 | $3,768.76 | $3,894.35 | $4,021.28 | $4,148.20 | $4,273.77 | $4,400.72 | $4,527.62 | $4,653.21 | $4,780.14 | $4,907.08 |
| 63 | $3,691.78 | $3,818.72 | $3,945.64 | $4,071.22 | $4,198.16 | $4,325.09 | $4,450.65 | $4,577.59 | $4,704.54 | $4,830.12 | $4,957.05 |
| 64 | $3,743.12 | $3,870.03 | $3,995.60 | $4,122.54 | $4,249.48 | $4,375.05 | $4,501.97 | $4,627.56 | $4,754.49 | $4,881.41 | $5,007.00 |
| 65 o más | $3,793.05 | $3,919.99 | $4,046.93 | $4,172.51 | $4,299.42 | $4,426.37 | $4,551.95 | $4,678.89 | $4,805.80 | $4,931.37 | $5,058.31 |
Tres ejemplos para leer la tabla
Tres personas ficticias que se pensionan en 2026, y una que no alcanza:
| Persona (ficticia) | Edad | Semanas | Salario promedio | Casilla | Garantizada 2026 |
|---|---|---|---|---|---|
| Rosa | 60 | 880 | $9,000 (2.5 UMA) | 2 a 2.99 UMA · 875 semanas | $4,603.26 |
| Toño | 65 | 1,000 | $15,000 (4.2 UMA) | 4 a 4.99 UMA · 1,000 semanas | $8,409.82 |
| Lupe | 65 | 1,130 | $22,000 (6.2 UMA) | 5 UMA o más · 1,125 o más | $11,128.01 |
| Beto | 63 | 860 | — | sin casilla: le faltan 15 semanas | no hay pensión |
Fíjate en una cosa: Lupe ganaba $22,000 y su piso es de $11,128; Rosa ganaba $9,000 y su piso es de $4,603. La garantizada es un piso, no tu salario. Para casi todos cubre la mitad o menos de lo que ganaban. Y Beto, con 15 semanas de menos, ni siquiera tiene casilla: antes que tu saldo, lo primero que hay que revisar son tus semanas.
Quién la paga: primero tu propio saldo
Otra idea equivocada es que el gobierno te la paga desde el primer día. El artículo 172 dice otra cosa: tu Afore te paga la garantizada con tu propio saldo, mes por mes, en un retiro programado. Cuando el saldo se acaba, la Afore avisa al Seguro Social y, a partir de ahí, la paga el Gobierno Federal a través de la Tesorería. Tu ahorro no se regala: se gasta primero. Si tienes saldo de más, en cambio, te toca elegir entre renta vitalicia o retiro programado.
¿Cuánto tendrías que juntar para no necesitarla? Con los factores de la Consar para convertir saldo en pensión, igualar la casilla más baja a los 65 ($3,793) pide entre $520,000 y $580,000 (hombre o mujer), y la más alta, entre $1.5 y $1.7 millones. Son aproximados: no incluyen el seguro de sobrevivencia que la ley también exige. Para comparar, el saldo promedio de una cuenta de Afore está cerca de $142,000 (Consar, agosto de 2026). Por eso a tanta gente la calculadora le dice “garantizada”. Las aportaciones voluntarias son la forma de acercarte a esas cifras.
Y ya se nota en las cuentas públicas. Según el Informe al Ejecutivo Federal y al Congreso 2025-2026 del IMSS, las pensiones garantizadas que paga la Tesorería (las de saldo ya agotado) pasaron de 17,981 en 2020 a 63,747 en 2025, y costaron $3,987 millones ese año. El Presupuesto de Egresos de 2026 le asigna $8,745 millones al programa.
Si falleces, la garantizada no se acaba ahí. El Seguro Social contrata una renta vitalicia para tus beneficiarios: tu viuda o viudo recibe el 90% de lo que tú cobrabas, y cada hijo con derecho, el 20% (30% si es huérfano de padre y madre). Por eso vale la pena tener al día a tus beneficiarios en la Afore.
Lo que la calculadora de la Consar no dice tan claro
La calculadora de ahorro y retiro de la Consar te muestra tu pensión estimada o la garantizada, la que sea mayor. Pero si te pensionas a los 65 años o más con Ley 97, su metodología de 2026 le suma algo encima: el complemento del Fondo de Pensiones para el Bienestar, que completa hasta tu último salario, con un tope que la propia Consar estima en $17,885.85 al mes para 2026.
Tiene tres condiciones que hay que decir:
- Está sujeto a que al Fondo le alcance. Así lo dice la reforma de 2024 que lo creó.
- El tope es una estimación de la Consar, no una cifra publicada en el Diario Oficial.
- Que se sume encima de la garantizada es como lo calcula la Consar. El decreto del Fondo no menciona la garantizada, y la página del IMSS habla de pensiones financiadas con una renta vitalicia, que no es el caso de quien cobra la garantizada con su saldo. El IMSS no lo precisa por escrito para este caso.
Con esas reservas, la cuenta que hace la calculadora cambia mucho el panorama. Toma a Rosa. Si deja de trabajar a los 60, cobra su garantizada de $4,603 y, al cumplir 65, le llega además la Pensión para el Bienestar de $3,200 (la universal de adultos mayores): unos $7,800 al mes. Si en cambio se pensiona a los 65 y su último salario fue de $9,000, su garantizada a esa edad es de $4,931, el Fondo completa hasta los $9,000 y encima va la del Bienestar: $12,200 al mes.
Pero la Rosa que se pensiona a los 60 cobra cinco años que la otra no cobra: unos $276,000. Con la diferencia de $4,397 al mes, la segunda la alcanza hacia los 70 años (en pesos de 2026, sin rendimientos). Por eso esto no es una recomendación de a qué edad pensionarte: depende de tu salud, de tu trabajo y de cuánto aguantas sin ingreso. Son cuentas que vale la pena ver antes de firmar.
Si tu calculadora dice “garantizada”, revisa tres cosas
- Cuántas semanas tienes. Compáralas con las que pide el año en que te vas a pensionar, no las de hoy.
- Cuál es tu salario promedio registrado. Define tu fila de la tabla. La constancia de semanas cotizadas del Seguro Social trae este dato y el anterior.
- A qué edad piensas pensionarte. Mueve tu casilla y, a los 65, la calculadora agrega el complemento del Fondo.
Con esos tres datos ya sabes en qué casilla de la tabla estás.
Preguntas frecuentes
¿Cuánto es la pensión mínima garantizada en 2026?
Para la Ley 97, entre $3,540.56 y $11,128.01 al mes, según tu edad, tus semanas cotizadas y tu salario promedio. Para la Ley 73, el mínimo es un salario mínimo: alrededor de $9,580 al mes en 2026.
¿Cuántas semanas necesito para pensionarme en 2026?
Por Ley 97, 875 semanas cotizadas. Suben 25 por año: 900 en 2027, 925 en 2028 y así hasta 1,000 en 2031.
¿La pensión garantizada la paga el gobierno?
Al final, sí, pero primero se usa tu saldo. Tu Afore te paga la garantizada con tu propio dinero hasta agotarlo; después la paga el Gobierno Federal por medio de la Tesorería de la Federación (Ley del Seguro Social, artículo 172).
¿Puedo cobrar la pensión garantizada y la Pensión para el Bienestar?
Sí. La Pensión para el Bienestar de las personas adultas mayores ($3,200 al mes en 2026, desde los 65 años) es universal y no depende de tu pensión del Seguro Social.
¿Qué pasa si no junto las semanas?
No hay pensión. Puedes retirar tu saldo en una sola exhibición o seguir cotizando hasta completar las semanas que pida el año en que te pensiones.
Lo que te llevas
Que la Consar te diga “solo te alcanza para la garantizada” no es un número: es una casilla. Saber cuál es, quién la paga y qué cambia a los 65 te deja decidir con cuentas en la mano y no con una frase de la calculadora.
Si quieres ver por qué tu generación se va a pensionar con la mitad que tus papás, aquí está el ensayo completo.
Transcripción del video: la pensión mínima garantizada
Locución completa, tal como se escucha en el video; por eso las cifras van en letra. Rosa, Toño, Lupe y Beto son personajes ficticios.
En el video de tu pensión en cada nivel, alguien me dejó este comentario: “Pues la Consar me dice que sólo me alcanza para la pensión mínima garantizada, pero usted no la menciona.” Y tiene toda la razón. No la mencioné.
Y es justo la que más gente va a cobrar. Si hoy abres la calculadora de la Consar con un saldo normal de Afore, lo más probable es que te salga esa frase.
Hoy vemos cuánto es, quién la cobra, quién la paga, y lo que esa calculadora no te dice tan claro.
Primero, un enredo que vas a encontrar en todos lados. Hay dos cosas que la gente llama pensión mínima, y no son la misma.
Si empezaste a cotizar al Seguro Social antes del primero de julio de mil novecientos noventa y siete, eres Ley setenta y tres. Tu pensión sale de una fórmula con tus últimos salarios, y tiene un mínimo atado al salario mínimo: en dos mil veintiséis, alrededor de nueve mil quinientos pesos al mes.
Si empezaste después, eres Ley noventa y siete. Tu pensión depende de lo que junte tu Afore, y el piso no es un número: es una tabla. Se llama pensión garantizada. De esa es este video.
Para cobrarla necesitas tres cosas. La primera, tener sesenta años o más.
La segunda, las semanas. En dos mil veintiséis te piden ochocientas setenta y cinco. Y cada año suben veinticinco, hasta llegar a mil en dos mil treinta y uno. Si te pensionas en dos mil treinta, ya no son ochocientas setenta y cinco: son novecientas setenta y cinco.
La tercera, y es la que casi nadie entiende: que tu saldo no alcance. Si con lo que juntaste en tu Afore te sale una pensión más alta que la garantizada, cobras la tuya. La garantizada solo entra cuando tu saldo se queda corto.
¿Y si no juntas las semanas? Entonces no hay pensión. La ley te deja dos caminos: sacar tu saldo en una sola exhibición, o seguir cotizando hasta completarlas.
Ahora sí, cuánto es. Y aquí está el problema del nombre. Pensión mínima garantizada suena a una cantidad fija. No lo es.
La ley la pone en una tabla que depende de tres cosas: tu edad, tus semanas y tu salario promedio de toda tu vida laboral.
En dos mil veintiséis, la casilla más baja es de tres mil quinientos cuarenta pesos al mes. La más alta, de once mil ciento veintiocho. Ese es todo el rango: ni un peso abajo, ni un peso arriba.
El salario se mide en umas. Para que te des una idea, en dos mil veintiséis dos umas son unos siete mil cien pesos al mes, y cinco umas, unos diecisiete mil ochocientos. Si tu promedio pasa de cinco umas, ya estás en el piso de arriba. Ganes veinte mil o sesenta mil, el techo es el mismo.
Y hay un detalle curioso en la tabla. A los sesenta y cinco años te dan lo mismo que a los sesenta con cincuenta semanas más. Para la tabla, cinco años de espera valen lo mismo que casi un año más de cotizar.
Los montos suben cada febrero con la inflación. Desde que se publicó la tabla en dos mil veinte, ya subieron treinta y cinco por ciento. La casilla más baja empezó en dos mil seiscientos veintidós pesos.
Vamos a leer la tabla con tres personas ficticias, que se pensionan en dos mil veintiséis. Rosa tiene sesenta años, ochocientas ochenta semanas, y su salario promedio fue de nueve mil pesos al mes.
Nueve mil pesos son dos umas y media: segundo piso. Sesenta años: primera fila. Ochocientas ochenta semanas: primera columna, porque todavía no llega a novecientas. Si deja de trabajar a los sesenta, su pensión garantizada es de cuatro mil seiscientos tres pesos al mes.
Toño tiene sesenta y cinco, justo mil semanas, y un promedio de quince mil pesos. Cuatro umas: cuarto piso. Su garantizada es de ocho mil cuatrocientos diez pesos.
Y Lupe: sesenta y cinco, mil ciento treinta semanas, y un promedio de veintidós mil pesos. Llegó a la última casilla. Once mil ciento veintiocho pesos. Aunque su promedio fuera del doble, no sube más.
Fíjate en una cosa. Lupe ganaba veintidós mil y su piso es de once mil. Rosa ganaba nueve mil y su piso es de cuatro mil seiscientos. La garantizada es un piso, no tu salario. Para casi todos, cubre la mitad o menos.
¿Y Beto, el de las ochocientas sesenta semanas? Con quince semanas menos, no hay casilla para él. Por eso, antes que tu saldo, lo primero que hay que revisar son tus semanas.
Ahora, quién la paga. Y aquí hay otra idea equivocada: que el gobierno te la paga desde el primer día. No es así.
Primero se usa tu dinero. Tu Afore te paga la garantizada con tu propio saldo, mes por mes. Cuando tu saldo se acaba, avisa al Seguro Social, y a partir de ahí la paga el Gobierno Federal. Tu ahorro no se regala: se gasta primero.
¿Cuánto tendrías que juntar para no necesitarla? Con la fórmula de la Consar, para igualar la casilla más baja hacen falta, más o menos, quinientos veinte mil pesos. Y para la más alta, alrededor de un millón y medio.
Para comparar: el saldo promedio de una cuenta de Afore está cerca de ciento cuarenta y dos mil pesos. Por eso a tanta gente la calculadora le dice lo mismo que al del comentario. Y ya se nota en las cuentas del gobierno: en dos mil veinte pagaba unas dieciocho mil de estas pensiones, ya con el saldo agotado. En dos mil veinticinco eran casi sesenta y cuatro mil.
Y si falleces, la garantizada no se acaba ahí. El Seguro Social contrata una renta para tus beneficiarios: tu viuda o viudo recibe el noventa por ciento de lo que tú cobrabas.
Ahora, la parte que más le importa al del comentario. Que la Consar te diga “solo te alcanza para la garantizada” no siempre es la última palabra.
Si te pensionas a los sesenta y cinco o más, con Ley noventa y siete, la calculadora de la Consar le pone algo encima a tu pensión: el complemento del Fondo de Pensiones para el Bienestar. Completa hasta tu último salario, con un tope que la Consar estima en diecisiete mil ochocientos ochenta y seis pesos al mes en dos mil veintiséis.
Con tres condiciones que hay que decir. El complemento está sujeto a que al Fondo le alcance, así lo dice la ley. Ese tope es una estimación de la Consar, no una cifra publicada en el Diario Oficial. Y que se sume encima de la garantizada es como lo calcula la Consar: el Seguro Social no lo ha puesto por escrito para este caso.
Haz la cuenta con Rosa, como la hace la calculadora. Si deja de trabajar a los sesenta, cobra su garantizada: cuatro mil seiscientos tres pesos. Al cumplir sesenta y cinco le llega, además, la Pensión para el Bienestar: unos siete mil ochocientos en total. Si en cambio se pensiona a los sesenta y cinco, y su último salario fue de nueve mil, el Fondo completa hasta nueve mil, y encima va la del Bienestar. Desde los sesenta y cinco, siete mil ochocientos contra doce mil doscientos al mes.
Y Rosa, pensionándose a los sesenta, cobra cinco años que la otra Rosa no cobra: unos doscientos setenta y seis mil pesos. Con la diferencia de cada mes, la segunda la alcanza hacia los setenta años. Por eso no es una recomendación de a qué edad pensionarte. Eso depende de tu salud, de tu trabajo y de cuánto aguantas sin ingreso. Pero son cuentas que vale la pena ver antes de firmar.
Así que, si tu calculadora te dice garantizada, revisa tres cosas. Cuántas semanas tienes. Cuál es tu salario promedio registrado. Y a qué edad piensas pensionarte.
Con esas tres, ya sabes en qué casilla de la tabla estás. Y si quieres ver el piso de arriba, el del Fondo, completo, está en el video de tu pensión en cada nivel.
Aviso: este artículo es contenido educativo sobre cómo funciona la pensión garantizada de la Ley del Seguro Social y no constituye asesoría financiera personalizada ni una recomendación de a qué edad pensionarte. Los montos de 2026 son un cálculo propio con la tabla de la ley actualizada con el INPC; el IMSS no publica la tabla actualizada. El complemento del Fondo de Pensiones para el Bienestar sobre la garantizada sigue la metodología de la calculadora de la Consar y está sujeto a la suficiencia del Fondo. Rosa, Toño, Lupe y Beto son personajes ficticios. Datos al 14 de noviembre de 2026.
¿Y ahora qué sigue?
Si tienes en puerta una herencia, una liquidación o el dinero de tu retiro, lo que decidas en los próximos meses pesa más que cualquier tasa. Te ayudo a poner los números en orden —impuestos, plazos y cuánto necesitas tener disponible— antes de mover un peso. Tu dinero se queda siempre a tu nombre, en una casa de bolsa regulada: yo nunca lo recibo.
Quiero revisar mi caso →Primera consulta gratuita · Sin compromiso · Asesor certificado AMIB

Pablo Padilla
Asesor certificado por la AMIB · Actuario UNAM · Profesor universitario de finanzas
Llevo más de 10 años en el sector financiero mexicano — banca, mercados bursátiles y docencia. Escribo este blog para que cualquiera pueda entender las finanzas, y también acompaño personalmente a personas que quieren poner su dinero a trabajar con estrategia.
Agenda tu consulta gratuita →Primera consulta sin costo · Por videollamada a todo México
Fuentes consultadas
- Ley del Seguro Social, artículos 154, 162, 170, 171, 172 y 172 A, y transitorio Cuarto del decreto publicado en el DOF el 16 de diciembre de 2020 (tabla de la pensión garantizada) — Cámara de Diputados
- Índice Nacional de Precios al Consumidor (serie SP1), diciembre de 2019 a diciembre de 2025 — Banco de México
- Metodología de la Calculadora de Ahorro y Retiro, Ley 97, 2026, y factores de conversión (URV, vigencia 5 de octubre de 2026) — CONSAR
- Sistema de Información Estadística (SISET), cuentas y recursos del SAR, cierre de agosto de 2026 — CONSAR
- Informe al Ejecutivo Federal y al Congreso de la Unión sobre la Situación Financiera y los Riesgos del IMSS 2025-2026 — Instituto Mexicano del Seguro Social
- Presupuesto de Egresos de la Federación 2026, ramo 19, programa “Pensión Mínima Garantizada IMSS” (datos abiertos) — Secretaría de Hacienda y Crédito Público
- Decreto por el que se crea el Fondo de Pensiones para el Bienestar (DOF, 1 de mayo de 2024) — Diario Oficial de la Federación
- Salarios mínimos 2026 (DOF, 9 de diciembre de 2025) — CONASAMI · Valor de la UMA 2026 — INEGI · Reglas de Operación de la Pensión para el Bienestar de las Personas Adultas Mayores (DOF, 12 de febrero de 2026)
- Cálculos propios: tabla de la pensión garantizada actualizada a 2026, ejemplos de las personas ficticias, saldo necesario para igualar la garantizada y comparación de pensionarse a los 60 o a los 65